

Vorige week gaf ik voor VFB Turnhout een lezing over de huidige stand van de beurzen. Ik ga deze volgende week woensdag online geven. Je kan je hier gratis inschrijven.
Dag Partner 👋
Ik hoop dat het goed met je gaat.
Vandaag is het tijd voor een nieuwe wissel in onze portefeuille:
We verkopen één bedrijf.
Met de opbrengst breiden we twee bestaande posities uit.
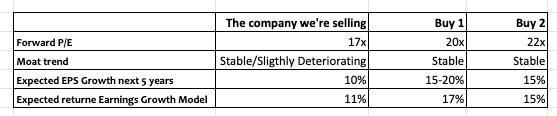
Versterking van de portefeuille
Wat is het doel van onze portefeuille?
Een portefeuille opbouwen waar we trots op kunnen zijn.
Je portefeuille moet passen bij wie je bent.
Beleg in bedrijven die je met een gerust gevoel kan aanhouden.
Ter herinnering: alle Partners hebben hier toegang tot onze portefeuille en de bijbehorende spreadsheet.
Het rendement van onze portefeuille sinds de start in oktober 2023 blijft voorlopig onder de verwachtingen.
Daar kan ik maar één ding over zeggen: dit rendement is te laag.
Het resultaat is niet goed genoeg. Daar zijn geen excuses voor.
We moeten beter presteren. En als lezer van De Kwaliteitsbelegger verdien jij ook beter.
Momenteel staat de volledige kwaliteitsbeleggingsstijl onder druk:
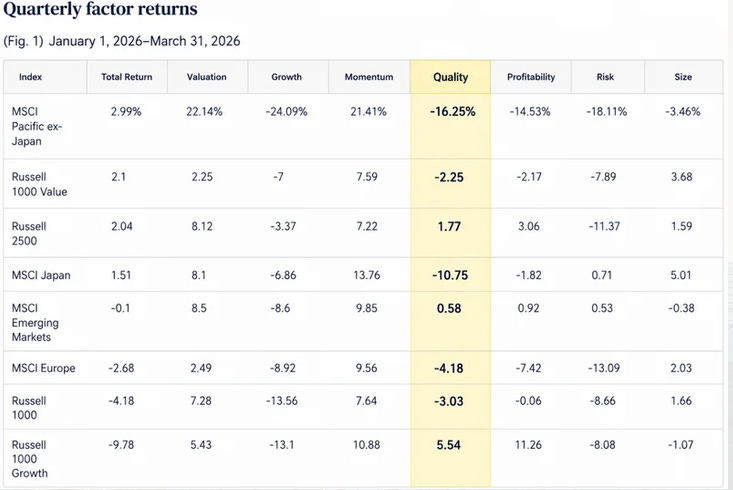
Dit zijn de rendementen sinds het begin van dit jaar van enkele van de beste kwaliteitsbeleggers ter wereld:
Chuck Akre: -16%
Dev Kantesaria: -23%
Bill Ackman: -25%
Het gemiddelde aandeel binnen onze portefeuille staat 12% lager.
Ik wil me oprecht verontschuldigen bij jou als Partner.
Periodes zoals deze tonen uit welk hout je als belegger gesneden bent.
Juist nu moet je denken als een eigenaar van een bedrijf, niet als een belegger die naar de beurskoers kijkt.
Persoonlijk maak ik me geen zorgen over onze prestaties.
Ik weet dat deze strategie werkt en op lange termijn sterke resultaten kan opleveren.
Toch voel ik me slecht voor jou als Partner en voor alle andere Partners.
Vooral voor wie er nu aan denkt om over te stappen naar een andere strategie, of volledig passief te gaan beleggen.
Net vandaag zou dat wel eens het verkeerde moment kunnen zijn.
Kijk maar eens naar deze tweet:
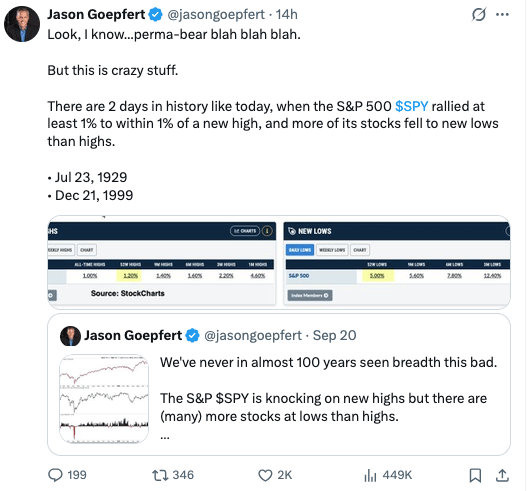
De S&P 500 bereikt nieuwe recordhoogtes, terwijl er tegelijk meer aandelen op een dieptepunt staan dan op een hoogtepunt.
Dat is een uitzonderlijke situatie.
Zoiets zien we vaak wanneer de markt haar top bereikt.
Gisteren kreeg ik een e-mail van iemand die overwoog om zich aan te sluiten bij De Kwaliteitsbelegger.
Hij vroeg welk rendement ik de komende jaren verwacht.
Ik antwoordde dat ons doel is om de S&P 500 op lange termijn jaarlijks met 3 procentpunten te verslaan.
Omdat de S&P 500 gemiddeld ongeveer 9% per jaar oplevert, streven we naar een jaarlijks rendement van 12%.
De reactie van deze lezer?
“Oké, bedankt. Dat past niet bij mijn doel. Ik streef naar een jaarlijks rendement van meer dan 100%. Sinds het begin van dit jaar bedraagt mijn rendement al +140%.”
Een jaarlijks rendement van meer dan 100%?
Hebzucht is een vreemd beestje.
Het zegt veel over het soort markt waarin we vandaag zitten.
De hele markt wordt momenteel gedreven door momentum:
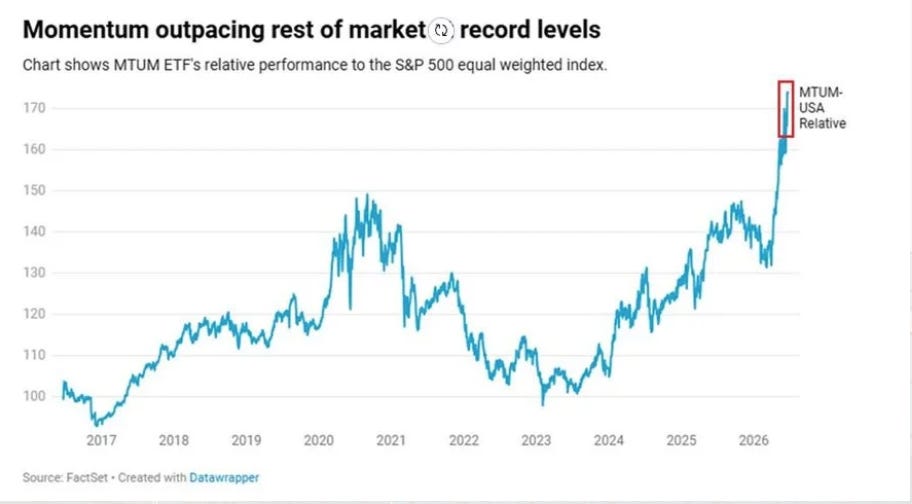
Wanneer bleven kwaliteitsaandelen voor het laatst zo ver achter op de markt als vandaag?
1999.
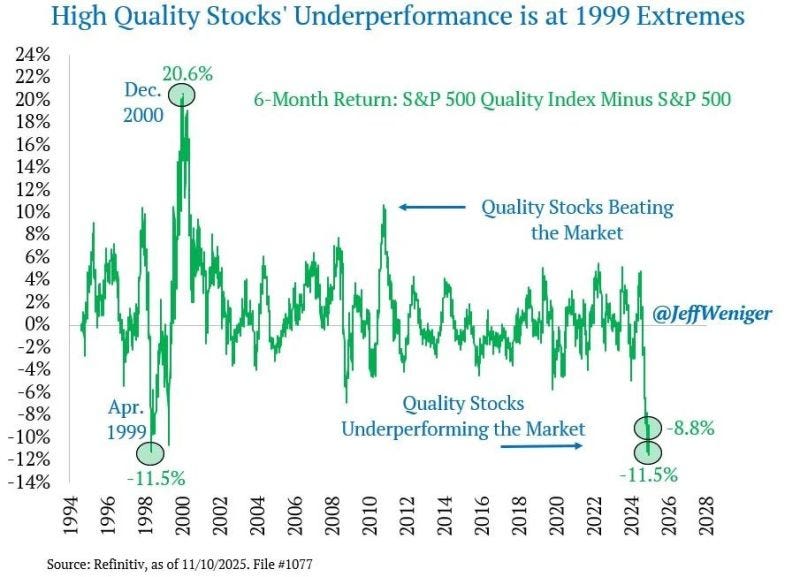
Het goede nieuws?
Kwaliteitsaandelen lijken goed geplaatst om het de komende jaren beter te doen.
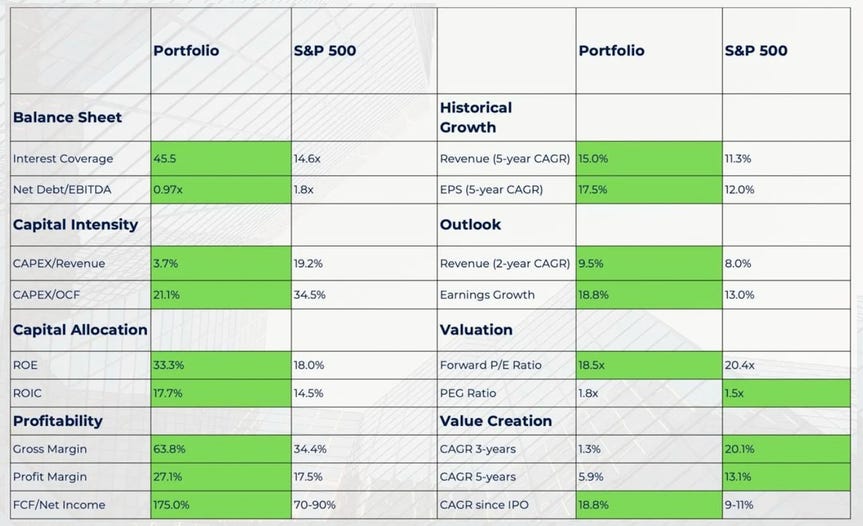
De fundamenten van onze portefeuille zien er vandaag als volgt uit:
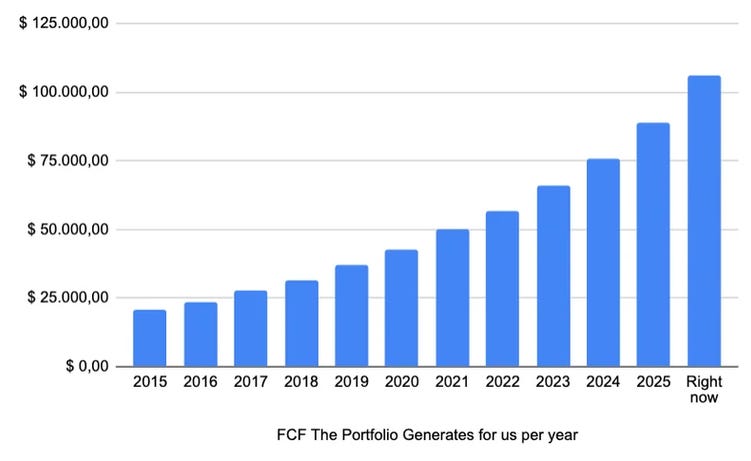
Zo evolueert de Free Cash Flow van onze portefeuille:
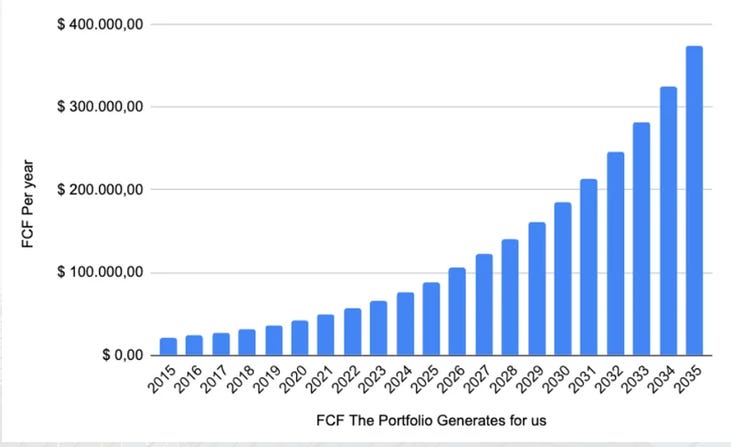
Dit verwachten we voor de komende jaren:
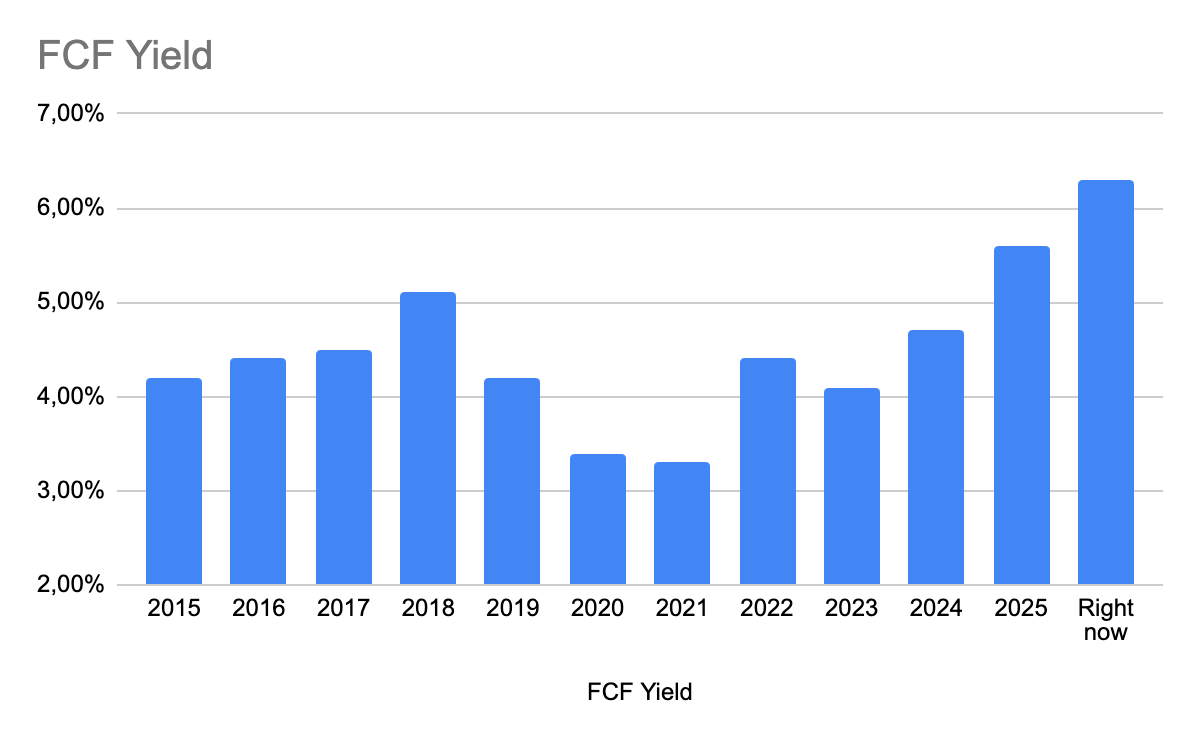
En de waardering?
Onze portefeuille is vandaag goedkoper dan ooit (FCF-rendement: 6,3%):
Nu is het tijd voor de Portefeuille-update.
Dit zijn de 3 transacties die we gaan doen:
Verkoop van LVMH
Waarom verkopen we?
Ik heb al eerder gezegd dat LVMH inspeelt op een eenvoudige menselijke behoefte: status.
Dat is niet veranderd.
Mensen zullen altijd willen tonen dat ze succesvol zijn. En vermogende mensen zullen altijd geld uitgeven om dat te doen.
Maar LVMH richt zich niet uitsluitend op het absolute luxesegment.
Het bedrijf richt zich ook op de hogere middenklasse.
Daardoor hangt LVMH sterker af van de economie dan bedrijven zoals Hermès of Ferrari.
China vormt ook een risico.
LVMH rekent sterk op Chinese consumenten voor toekomstige groei.
Dat is iets waar noch wij noch het bedrijf zelf controle over hebben.
Ik blijf ervan overtuigd dat LVMH op lange termijn een sterk bedrijf is.
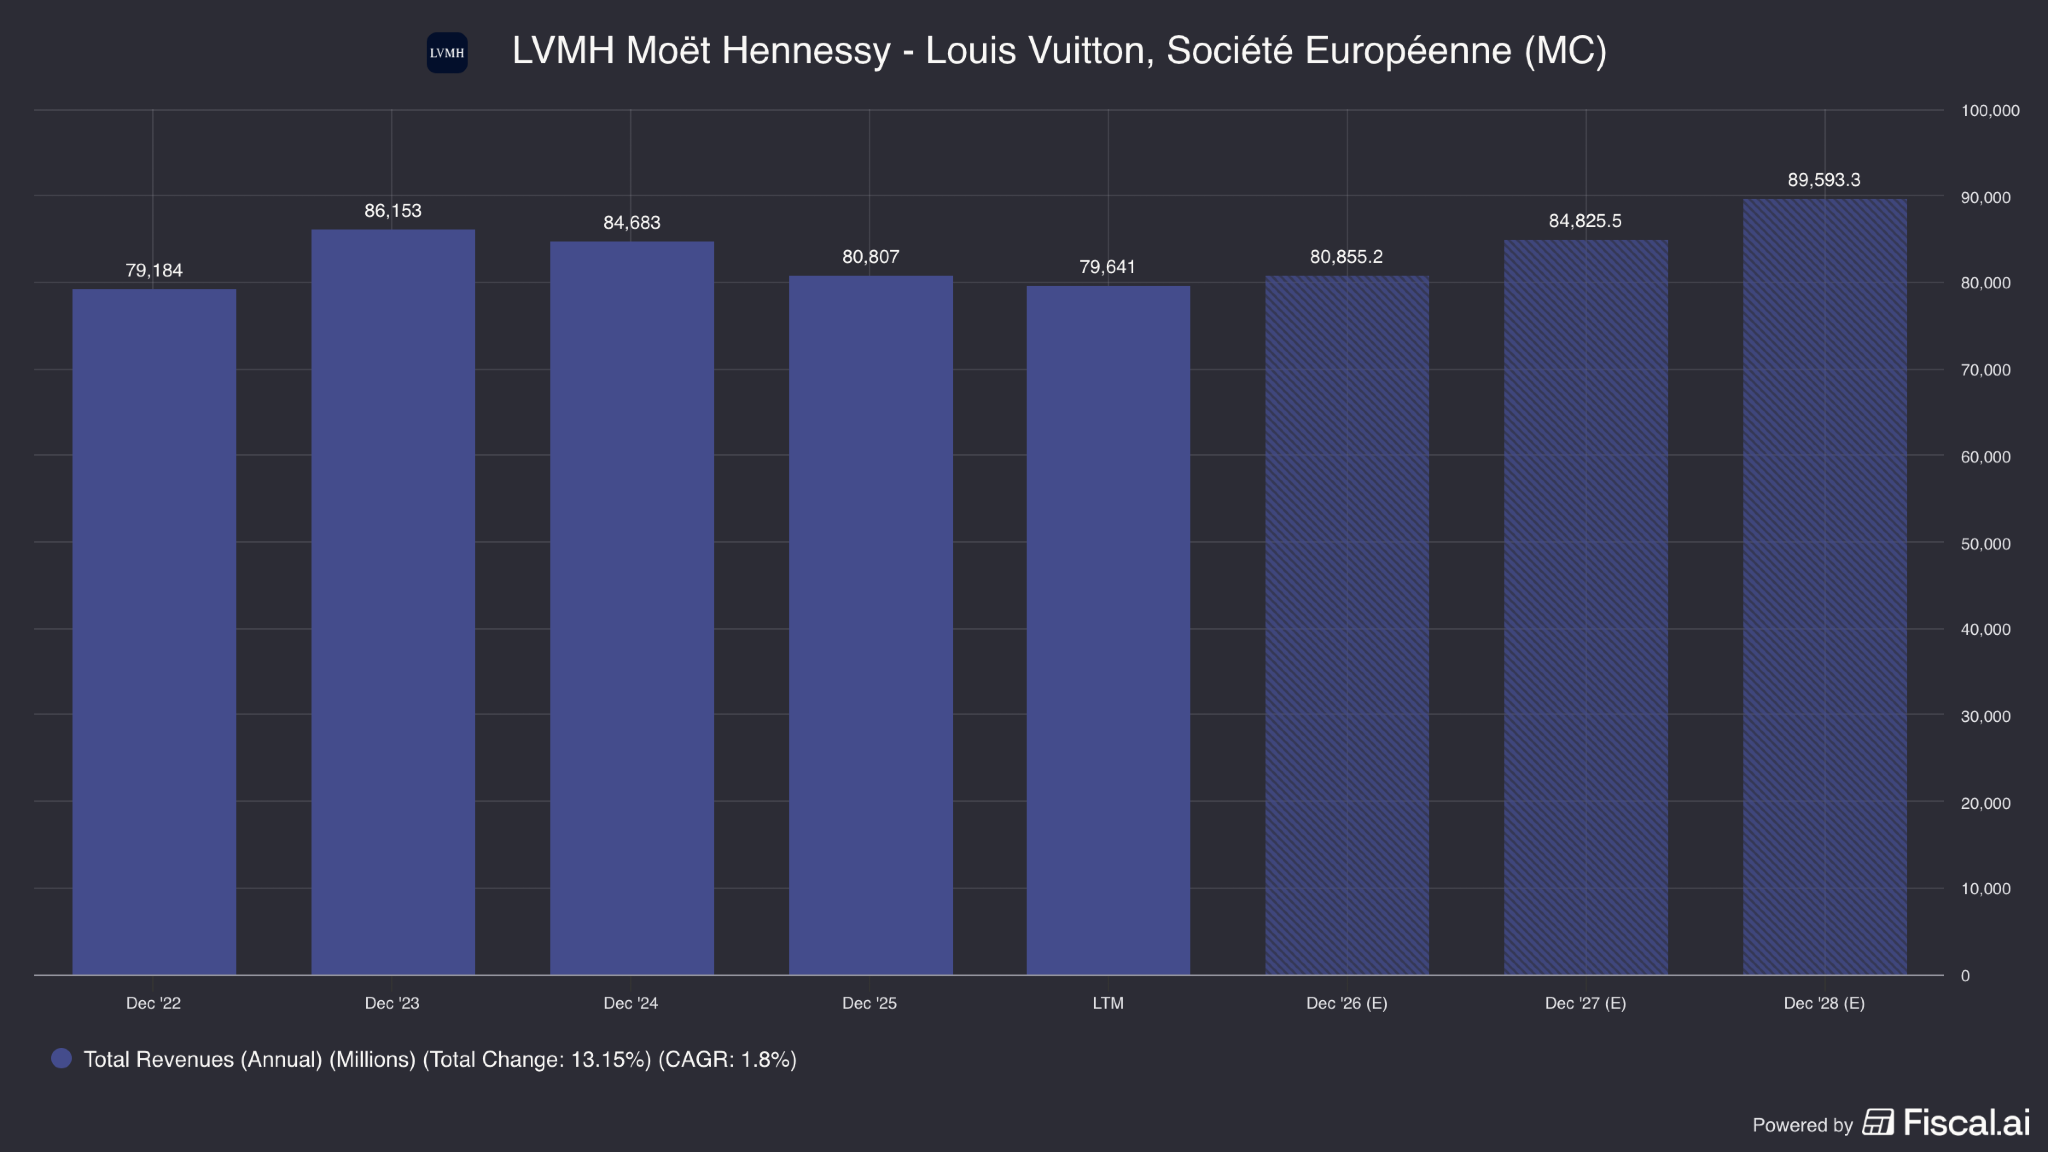
Maar de omzet is de voorbije jaren nauwelijks gegroeid.
Ook voor de komende jaren verwachten analisten geen sterke groei.
Ik denk dat we ons kapitaal vandaag beter kunnen inzetten dan in LVMH.
Daarom verkopen we LVMH en verschuiven we het geld naar andere bedrijven met meer groeipotentieel en een aantrekkelijker rendementsperspectief.
Onze transactie
We verkopen onze volledige positie.
Concreet verkopen we 173 aandelen tegen een limietprijs van 396 euro.
LVMH was goed voor 4,4% van de portefeuille.
Door deze positie te verkopen, komt ongeveer $80.000 vrij.
Twee aankopen
De twee aankopen zijn enkel beschikbaar voor Partners.
Ben je benieuwd? Ik geef woensdag een gloednieuwe live lezing.
Je kan hier gratis meevolgen:

Beleggen in de beste bedrijven ter wereld
Pieter
PS Schrijf je hier in voor de lezing