

Benieuwd hoe je succesvol kan beleggen in ETF’s?
Volgende week dinsdag geven we een gratis lezing hangmatbeleggen.
Je kan je hier gratis inschrijven: Schrijf je in.
Dag belegger 👋
De meesten weten dat ik een fervente lezer ben.
Sinds ik terug ben van de Berkshire‑vergadering in mei zit ik in een enorme leesflow.
Waarom? Tijdens dat hele Berkshire‑weekend dacht ik maar aan één ding:
Wat als je zelf een meerderheidsbelang zou kopen in een (klein) beursgenoteerd bedrijf, net zoals Warren Buffett deed met Berkshire? En van daaruit compounding zijn werk laat doen?
Ik krijg die gedachte niet meer uit mijn hoofd.
En hoewel we allemaal weten dat Warren Buffett dit deed, viel voor mij dit keer alles op zijn plaats.
Daarom ging ik diep. Héél diep.
Ik begon opnieuw met het lezen van het volgende:
Het boek van Adam Mead ‘The Complete Financial History of Berkshire Hathaway: A Chronological Analysis of Warren Buffett and Charlie Munger’s Conglomerate Masterpiece’ (1.337 pagina’s).
Alle aandeelhoudersbrieven van Warren Buffett, inclusief de publieke transcripties (5.012 pagina’s).
Alle Fairfax-aandeelhoudersbrieven van Prem Watsa (772 pagina’s).
Dat zijn 7.121 pagina’s in totaal.
Gelukkig hoef jij dat niet te doen, want ik heb het al voor jou gedaan.
In dit artikel deel ik de belangrijkste conclusies.
Lezing hangmatbeleggen
Ben jij klaar voor de lezing van volgende week dinsdag?
Hier is wat je zal leren:
Inschrijven doe je hier:
Berkshire Hathaway
Op zijn 35ste kocht Warren Buffett een meerderheidsbelang in Berkshire Hathaway.
Veel mensen zien die investering van Buffett als een fout.
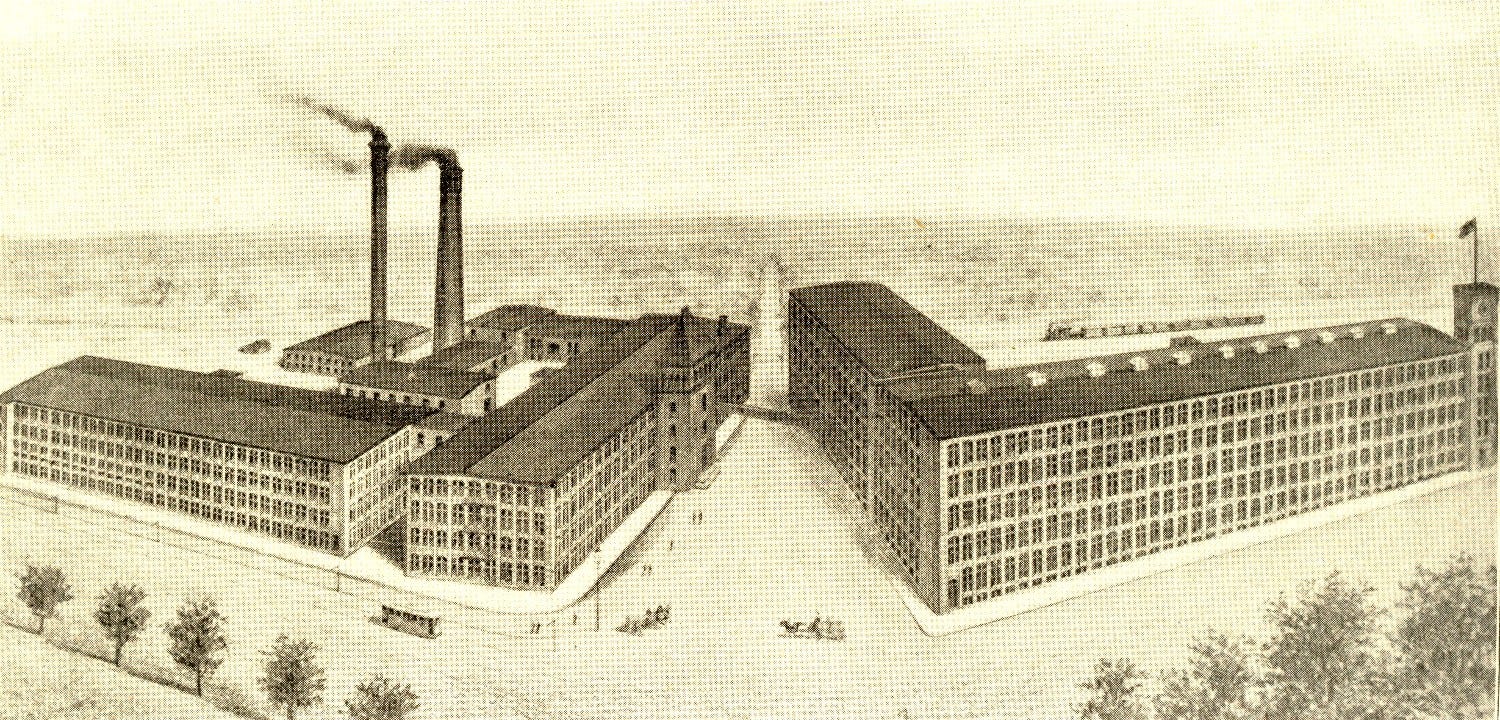
Berkshire Hathaway was toen een worstelend textielbedrijf.
Dit zei Warren Buffett er in 2010 over:
“De domste aandelenkoop die ik ooit deed was... tromgeroffel... Berkshire Hathaway.”
Maar was het écht een fout?
Ik ben er vrij zeker van dat Buffett zonder deze investering nooit zo succesvol was geworden als vandaag.
Buffett kocht Berkshire tussen 1962 en 1965.
De eerste keer aan een gemiddelde prijs van $7,60 per aandeel.
Maar hij bleef aandelen bijkopen.
Zijn gemiddelde aankoopprijs kwam uit op $14,86 per aandeel.
Berkshire Hathaway was toen een klassieke cigar‑butt.
Alleen al de waarde van het werkkapitaal (zonder de fabrieken en machines mee te rekenen) was $19 per aandeel.
Daarbovenop kwam de waarde van alle cash, vorderingen en voorraden: $20,8 miljoen.
Een snelle, ruwe waardering ziet er zo uit:
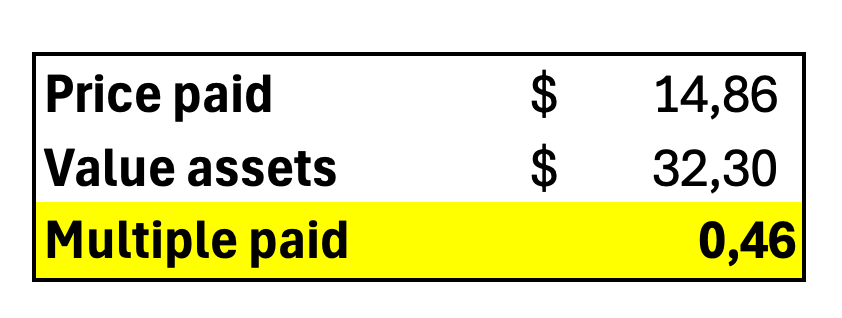
Warren Buffett betaalde minder dan de helft van de boekwaarde van het bedrijf.
In de tien jaar daarna (1965-1974) genereerde de textieldivisie de volgende omzet en bedrijfswinst:
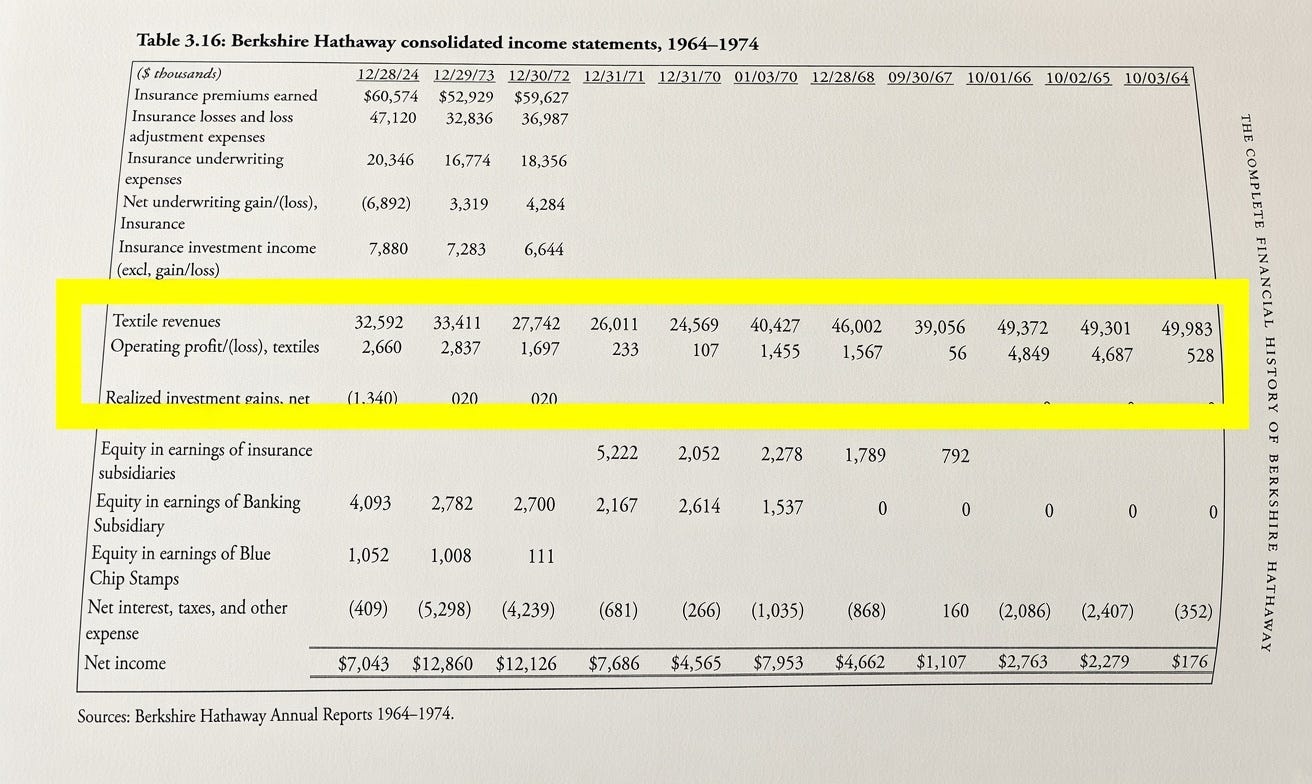
Totale omzet: $418,5 miljoen.
Totale bedrijfswinst (verlies): $20,67 miljoen.
Omdat Berkshire Hathaway 1.017.547 uitstaande aandelen had, krijg je per aandeel de volgende cijfers:
Cumulatieve omzet per aandeel: $411,3
Cumulatieve bedrijfswinst per aandeel: $20,3
Dit betekent dat Warren Buffett:
$14,86 per aandeel betaalde.
$20,3 terugkreeg in 10 jaar.
Het is zeker niet de beste investering ooit, maar ook niet de allerslechtste.
De magie van de float
Wat is float?
Float is het geld dat een verzekeraar vasthoudt tussen het moment waarop jij je premie betaalt en het moment waarop er een schadeclaim moet worden uitbetaald. Klanten betalen op voorhand, maar claims komen later. Daardoor zit de verzekeraar tussentijds op een grote berg cash.
Slimme verzekeraars (zoals Berkshire Hathaway) investeren dat geld en verdienen zo extra rendement. Vaak verdienen ze meer aan het investeren van de float dan aan de verzekeringen zelf.
Berkshire Hathaway gebruikt zijn float om te investeren in obligaties en aandelen.
Weet je niet helemaal zeker wat float betekent?
Laat me het even simpel maken.
Stel: je sluit vandaag een autoverzekering af van €1.500 per jaar (omnium).
Normaal gezien heb je vandaag geen ongeval.
De gemiddelde bestuurder heeft één ongeval om de 17-18 jaar.
De gemiddelde schade ligt rond €8.000-€10.000.
Dat betekent dat Berkshire Hathaway elk jaar €1.500 van jou ontvangt, maar gemiddeld slechts één keer om de 17–18 jaar €8.000-€10.000 moet uitbetalen.
Tot dat ongeval gebeurt, kan Berkshire die premies investeren in aandelen en obligaties.
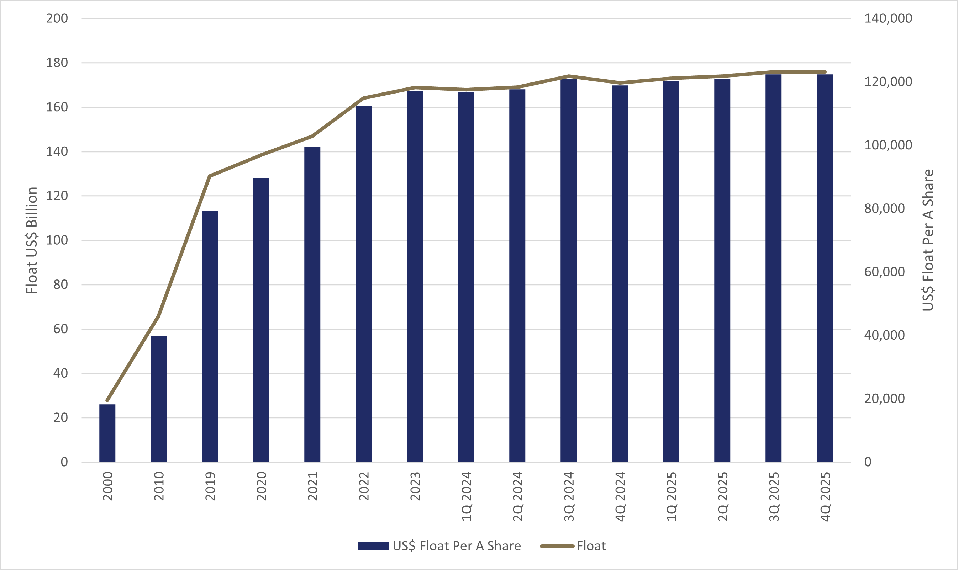
Dat is de float en precies dat maakt Berkshire zo krachtig.
Bekijk hier de evolutie van Berkshire’s float:
Denk er even over na…
Als je het goed doet als verzekeraar en winst maakt…
Dan krijg je de float eigenlijk gratis.
Het is gratis geld dat niet van jou is, maar dat je wel mag gebruiken om te investeren.
Daardoor versnellen bedrijven zoals Berkshire hun beleggingsrendementen.
En het betekent ook dit:
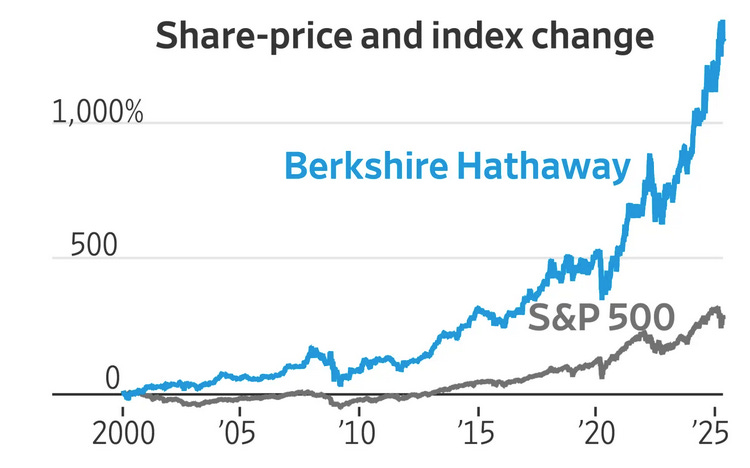
Als Berkshire Hathaway zijn operationele winst en float zou gebruiken om simpelweg de S&P 500 te kopiëren, dan zou het de index automatisch outperformen, omdat het met gratis geld in dezelfde index investeert.
Precies daarom denk ik dat Berkshire de komende jaren zal blijven outperformen.
10% tegenover 20% per jaar
Stel je even voor dat je een volledig bedrijf kunt kopen dat relatief goedkoop is.
Je koopt een heel stabiel, saai bedrijf dat elk jaar €1 miljoen aan Free Cash Flow oplevert.
Je hebt een koopje gevonden, want je betaalt slechts €5 miljoen voor het hele bedrijf.
Als het bedrijf stabiel blijft, verdien je je volledige investering in vijf jaar terug.
En daarna…?
Omdat het een stabiel bedrijf is, blijft het gewoon constant en groeit het mee met de inflatie.
Vanaf jaar 6 krijg je dus elk jaar een extra miljoen om te investeren (de cashflow van het bedrijf).
Doe je dit 20 jaar lang, dan wordt het verschil absurd groot.
Situatie 1: Investeren van €5 miljoen gedurende 25 jaar aan 10% per jaar.
Situatie 2: Een bedrijf kopen voor €5 miljoen, je investering in 5 jaar terugverdienen en daarna elk jaar de cashflows investeren.
Dit is wat je in beide situaties zou hebben:
Situatie 1: $54,2 miljoen
Situatie 2: $171,0 miljoen
Dat is drie keer zoveel winst!
Het is het verschil tussen compounden aan 10% per jaar en compounden aan 20% per jaar.
Het is precies wat Warren Buffett zo krachtig maakte.
En als je daar ook nog insurance float bovenop kan stapelen, wordt het effect nog sterker.
Een voorbeeldje
Een perfect voorbeeld om het concept nog duidelijker te maken?
Laten we kijken naar het beursgenoteerde bedrijf Security National Financial Corporation ($SNFCA).
Hoe verdient het bedrijf geld?
Security National Financial Corporation is een bedrijf uit Salt Lake City, opgericht in 1965, dat actief is in drie domeinen:
- Levensverzekeringen
- Begraafplaatsen
- Hypotheken
Zoals je ziet, is dit een heel saai bedrijf.
En het is goedkoop:
Price-to-book ratio: 0,6x
Enterprise Value/Sales: 0,6x
EV/EBITDA: 3,3x
P/E: 6,5x
P/FCF: 3,1x
Stel dat we het bedrijf zouden kunnen kopen voor 5× de cashflow…
In dat geval verdienen we onze investering in vijf jaar terug.
Vanaf jaar 6 kunnen we de jaarlijkse cashflows gebruiken om nieuwe bedrijven te kopen of gewoon te investeren in de beurs.
Ik heb een Excel-sheet gemaakt om de berekeningen te tonen.
Je kan die hier zelf downloaden (je moet ‘m van Google Spreadsheet naar Excel downloaden om de formules te kunnen gebruiken):
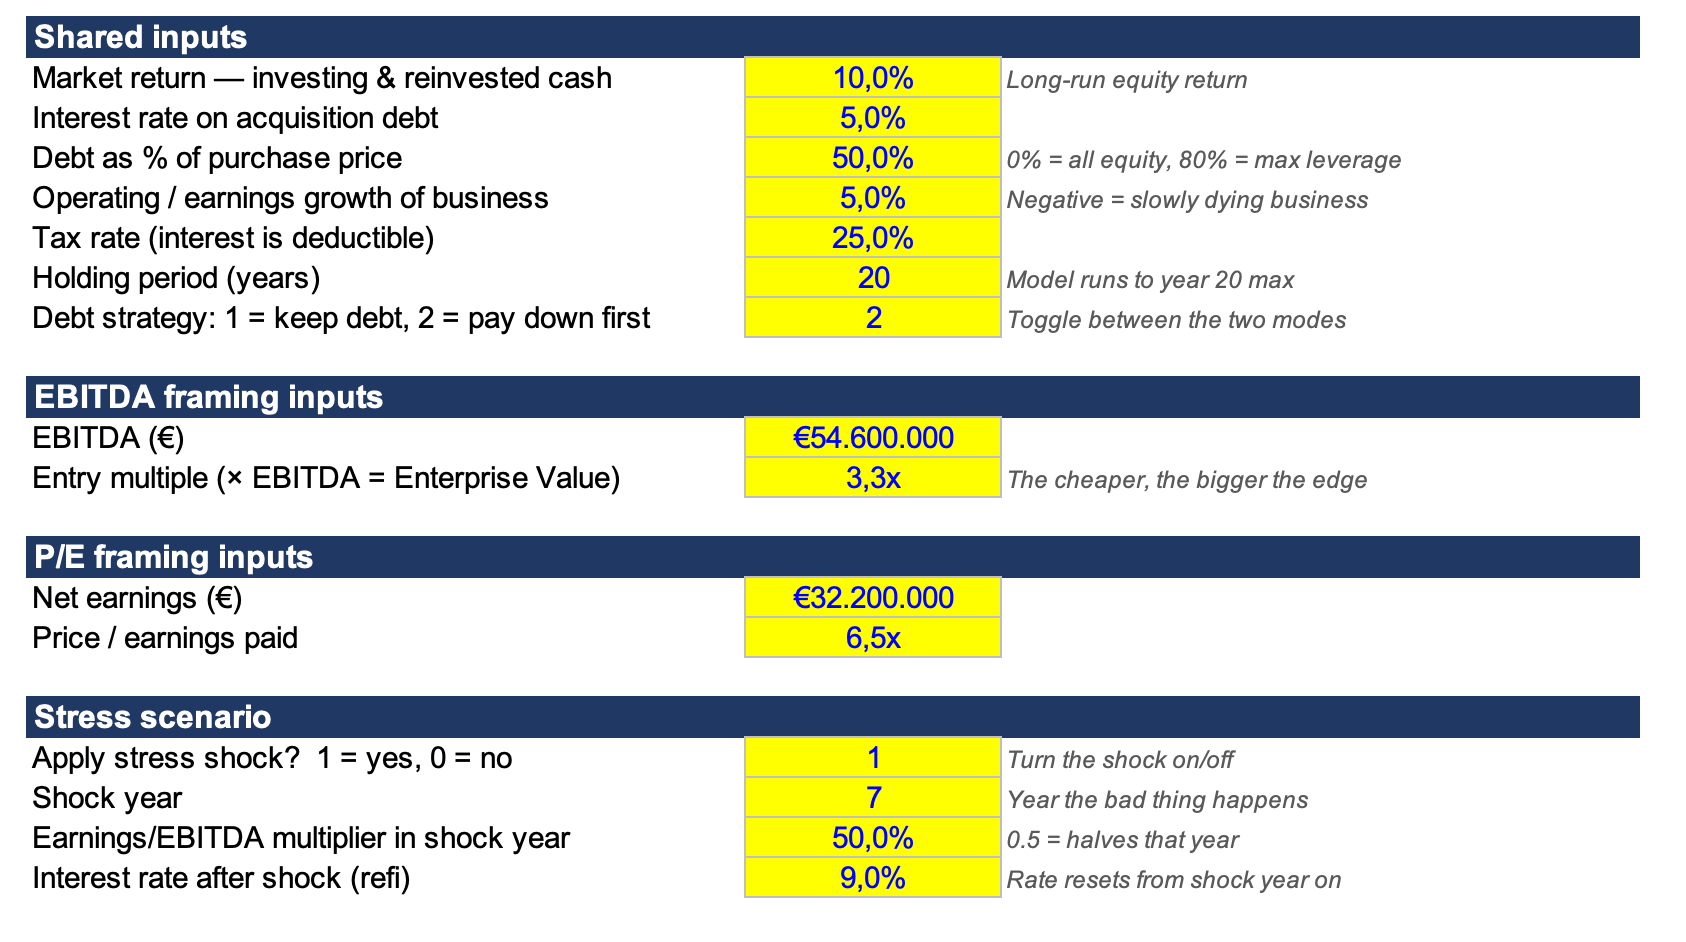
Eerst moeten we de Excel wat input geven in het tabblad Assumptions.
Ik heb de cijfers voor SNFCA ingevuld.
Ze zien er zo uit:
Wat kun je nu verwachten?
Ik heb de berekeningen al voor je gedaan.
In de Excel kan je in het tabblad Summary twee berekeningsmethodes zien:
Eén op basis van de EBITDA-multiple die je betaalde (3,3x voor SNFCA).
Een tweede op basis van de P/E-multiple die je betaalde (6,5x voor SNFCA).
EBITDA-multiple
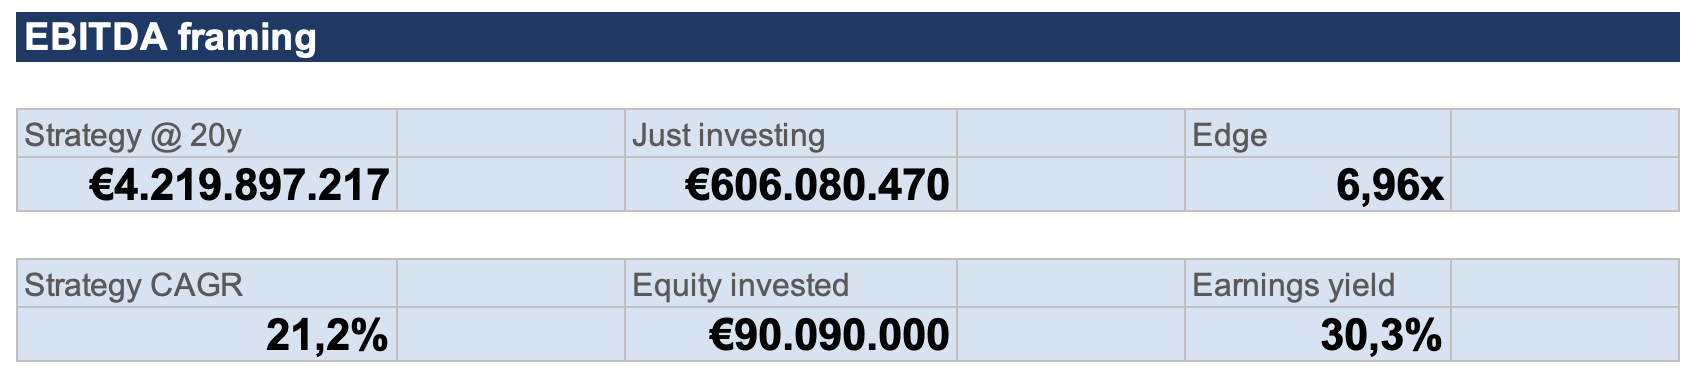
Als je gewoon in aandelen zou investeren, eindig je na 20 jaar* met $606 miljoen.
Maar koop je SNFCA aan een 3,3× EBITDA‑multiple met 50% schuld?
Dan kom je uit op $4,2 miljard (!).
Dat is bijna 7x zoveel winst.
P/E-multiple
Als je gewoon in aandelen zou investeren, heb je na 20 jaar $704 miljoen.
Maar koop je SNFCA aan een 6,5× earnings multiple met 50% schuld?
Dan eindig je met $2,4 miljard (!).
Dat is vier (!) keer zoveel!
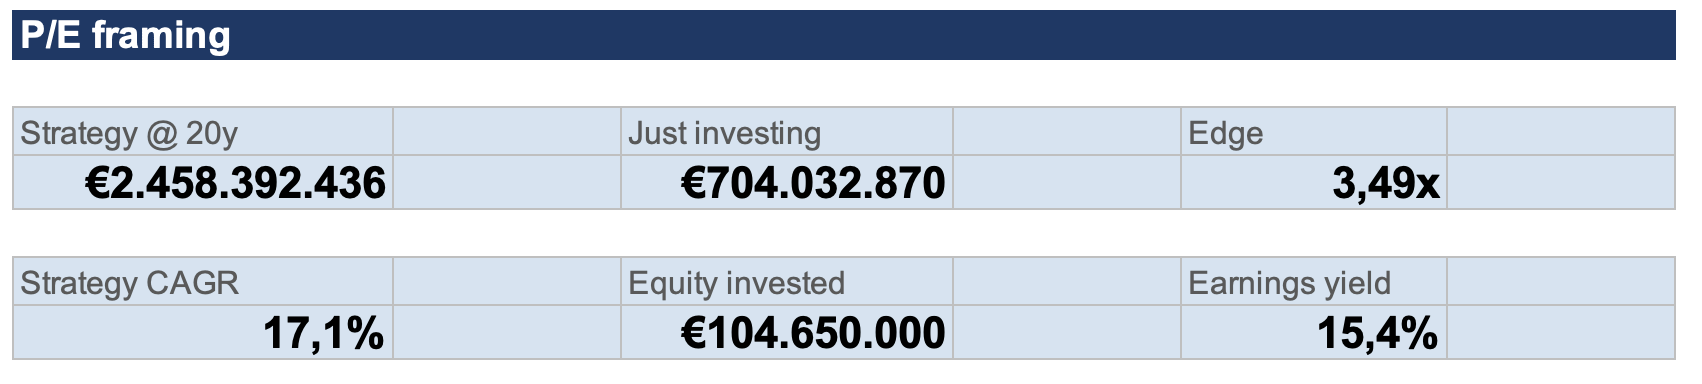
Waarom is er een verschil?
Je ziet een klein verschil tussen de uitkomst bij de EBITDA‑multiple en de P/E‑multiple.
Dat komt simpelweg doordat de multiple die je betaalt anders is.
Maar het concept blijft glashelder: hele bedrijven kopen en daarna de jaarlijkse cashflows herinvesteren levert veel hogere rendementen op.
Het kan het verschil zijn tussen een rendement van 10% per jaar of 20% per jaar.
Precies zo werd Warren Buffett zo succesvol.
Conclusie
Dit moet je onthouden van het artikel van vandaag:
Buffett’s “grootste fout” werd uiteindelijk één van zijn beste investeringen ooit, simpelweg dankzij de kracht van de samengestelde interest.
Het geheim van Warren Buffett? Insurance float combineren met het kopen van volledige bedrijven.
Een volledig cash‑genererend bedrijf kopen kan op lange termijn veel hogere rendementen opleveren dan simpelweg in de beurs beleggen
Met sterke, terugkerende cashflows kan je blijven herinvesteren in nieuwe overnames. Zo bouw je stap voor stap een compounding machine die elk jaar sterker wordt.
Eén ondergewaardeerd bedrijf met terugkerende cashflows kan genoeg zijn om uitzonderlijke langetermijnrijkdom op te bouwen.
Lezing volgende week
Volgende week dinsdag geven we een lezing.
De lezing zal plaatsvinden om 20u00.
Je zal leren hoe je kan hangmatbeleggen met 5 minuten per maand.
Je kan je gratis inschrijven.

Tot dan!
Beleggen in de beste bedrijven ter wereld
Pieter
Gebruikte bronnen
Lynx: Maak een rekening aan en krijg €150 transactietegoed.
Fiscal.ai: Financiële data
Volkswagen: Pieter als ambassadeur van Volkswagen