

Dag Partner 👋
Bij beleggen begint alles met een moat of een duurzaam concurrentievoordeel.
Het begrijpen van het bestaan en de houdbaarheid van die moat is één van de belangrijkste vaardigheden van een succesvolle belegger.
Laten we daarom stilstaan bij het belang van moats en tegelijk een update geven over onze portefeuille.
Wat is een moat?
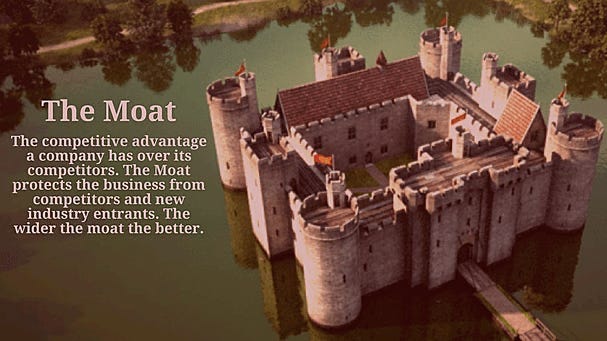
Een moat of duurzaam concurrentievoordeel geeft een bedrijf een uitzonderlijk sterke positie.
Daardoor kan het zijn winstmarges en marktaandeel behouden en vergroten.
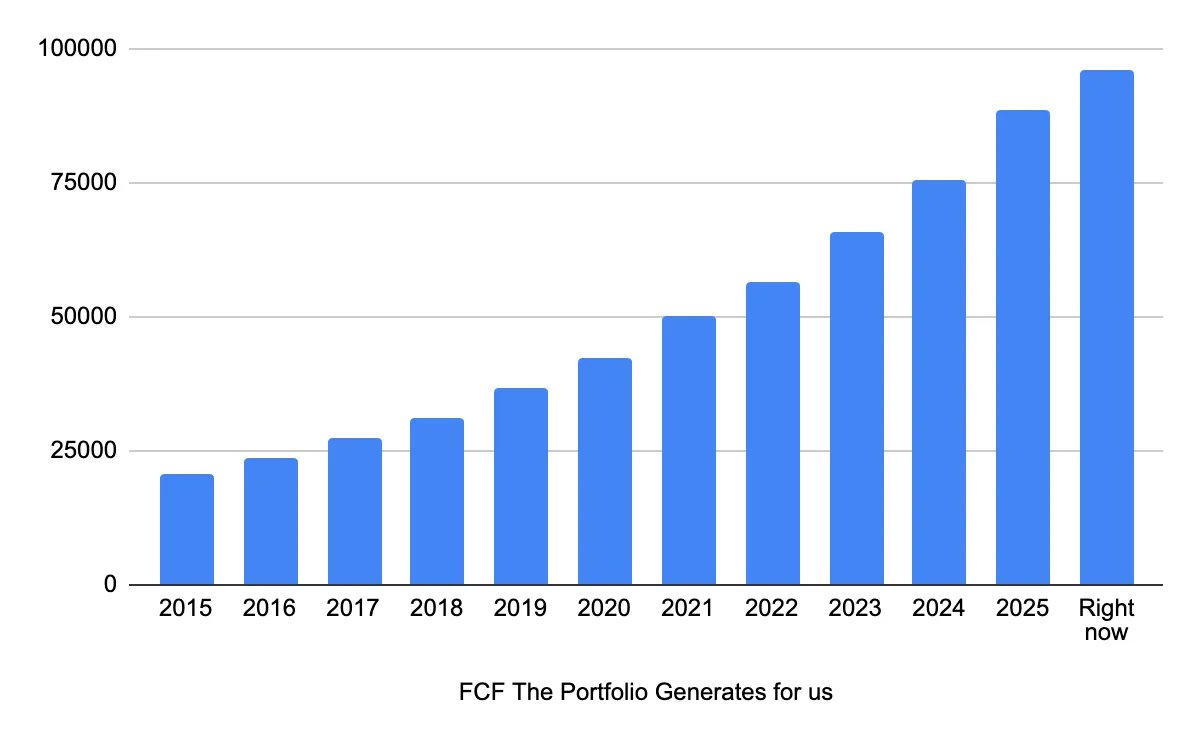
De bedrijven in onze portefeuille beschikken over sterke moats, waardoor ze jaar na jaar meer geld voor ons verdienen.
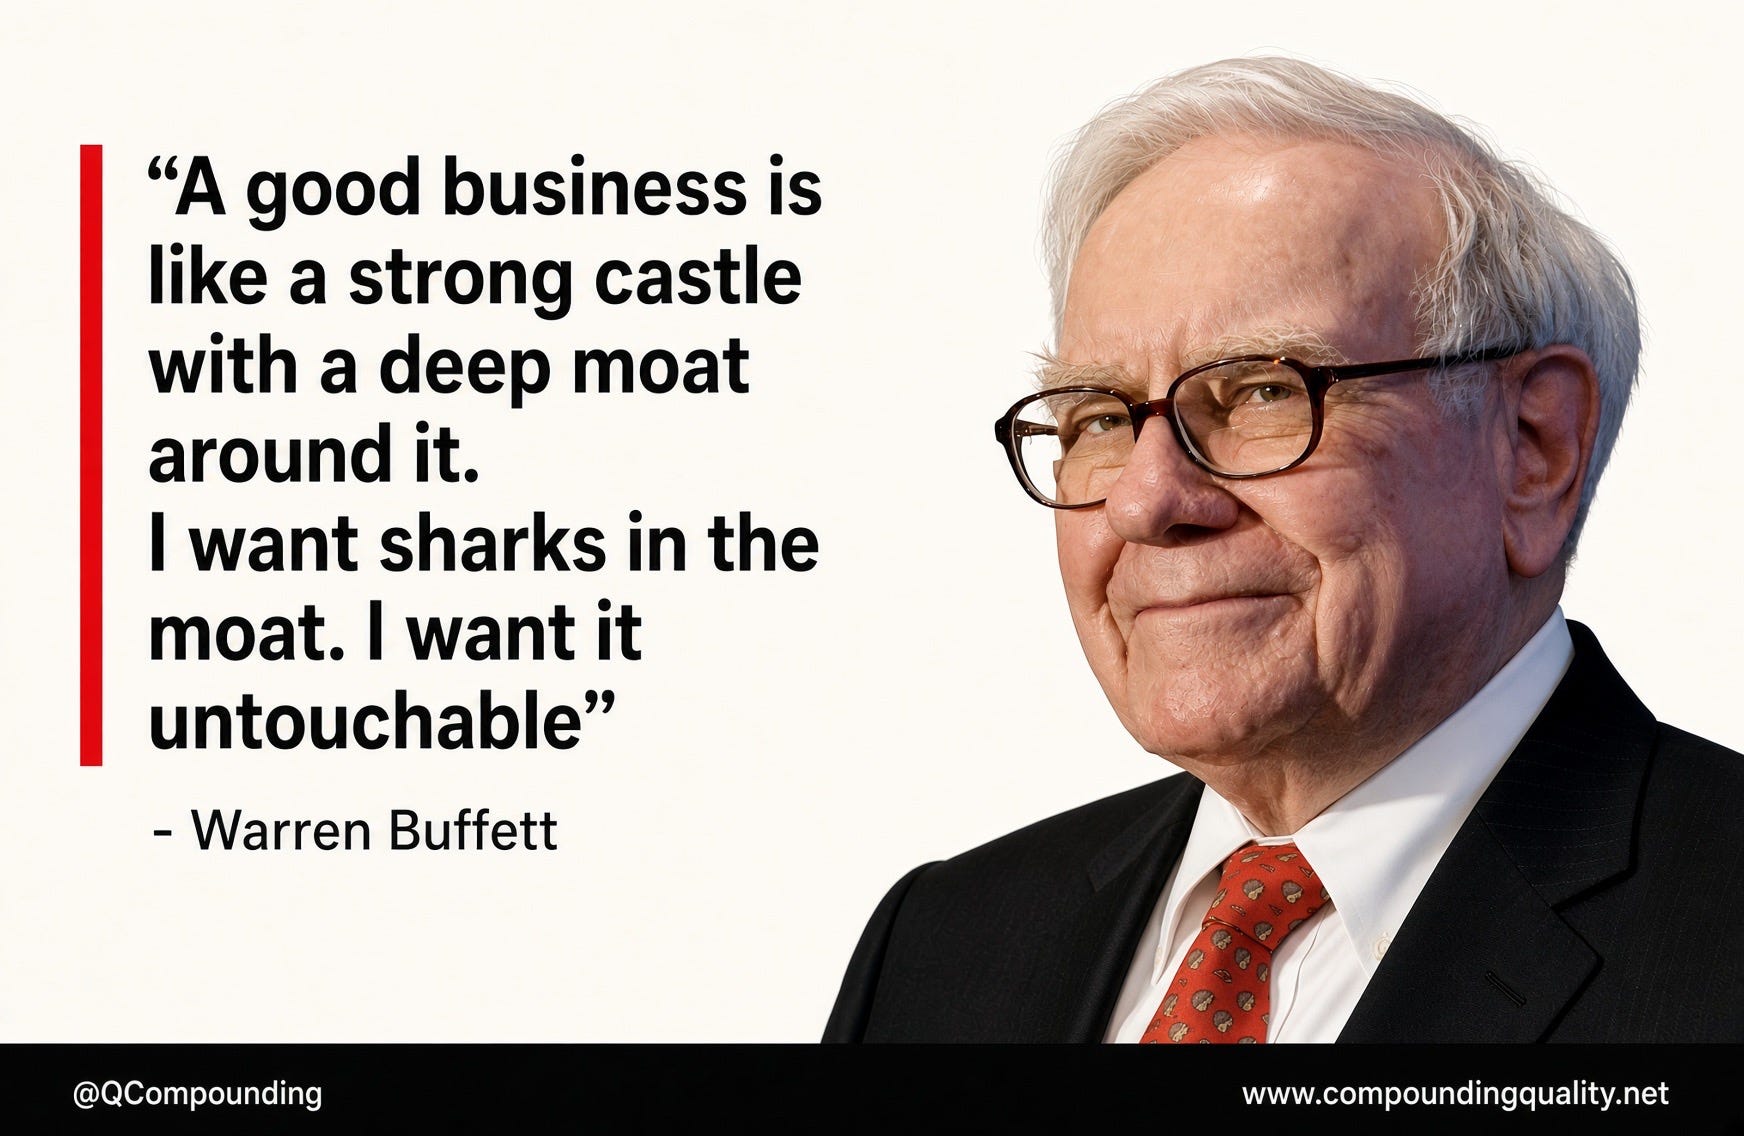
Warren Buffett vergelijkt een bedrijf met een kasteel.
De moat is de slotgracht rond dat kasteel.
Het is een verzameling voordelen die het bedrijf beschermen tegen concurrenten en het voor buitenstaanders moeilijk maken om binnen te dringen.
“Volgens Warren Buffett ligt de sleutel tot succesvol beleggen niet in het voorspellen welke sector het snelst zal groeien of de grootste impact op de samenleving zal hebben. Wat echt telt, is het concurrentievoordeel van een bedrijf en hoe duurzaam dat voordeel is. Bedrijven met een brede en moeilijk te doorbreken moat kunnen hun winstgevendheid langer beschermen en creëren op lange termijn de meeste waarde voor aandeelhouders.” - Warren Buffett
Hoe weet je of een bedrijf een moat heeft?
Een moat is een structureel concurrentievoordeel waarmee een bedrijf jarenlang bovengemiddelde rendementen kan behalen.
Zo’n moat kan verschillende vormen aannemen:
Hoge overstapkosten
Netwerkeffecten
Kostenvoordelen
Immateriële activa
Wil je snel weten of een bedrijf een moat heeft?
Kijk naar bedrijven met:
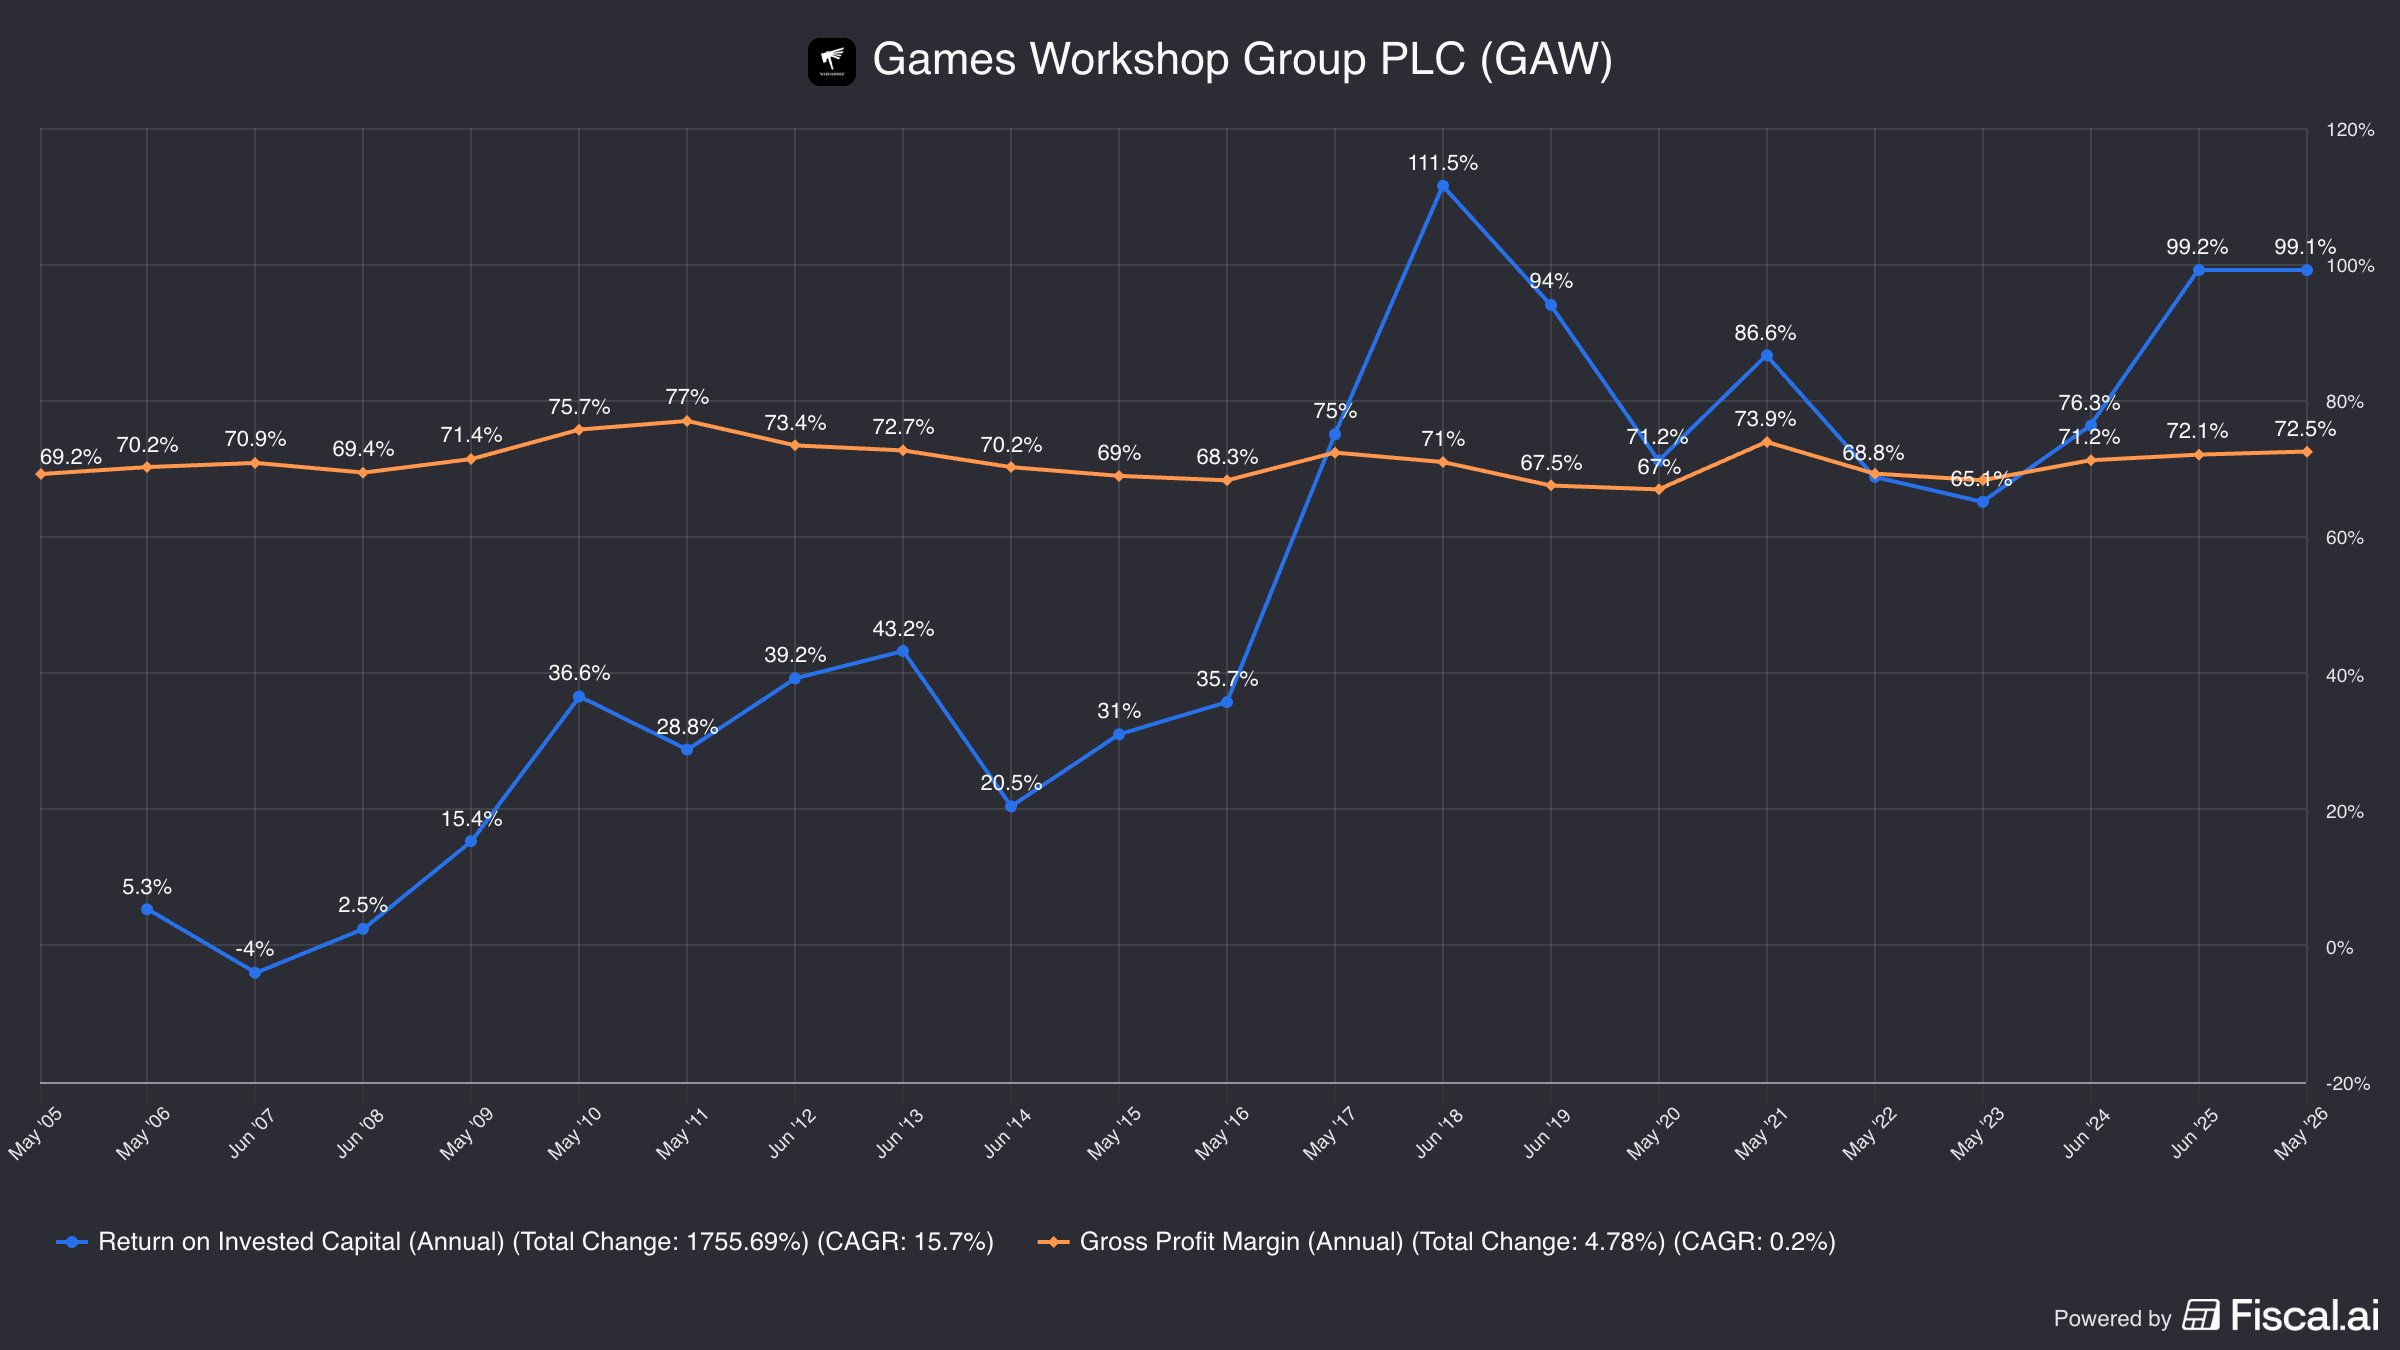
Een hoge en stabiele brutomarge (>40%)
Een hoge en stabiele ROIC (>15%)
Als beide cijfers jarenlang sterk blijven, is dat vaak een duidelijke aanwijzing dat het bedrijf over een moat beschikt.
Neem bijvoorbeeld Games Workshop.
Het bedrijf verkoopt boardgames waarbij spelers met miniatuurfiguren gevechten uitvechten in fantasie- en sciencefictionwerelden.
Games Workshop combineert een hoge en stabiele brutomarges met een uitzonderlijk hoge ROIC die jaar na jaar verder stijgt.
Nog een kenmerk van bedrijven met een moat? Prijszettingsmacht.
Charlie Munger zei ooit dat je in je leven slechts een handvol bedrijven tegenkomt die hun winst fors kunnen verhogen door simpelweg hun prijzen op te trekken, maar dat nog niet volledig hebben gedaan.
Die bedrijven beschikken over een enorme hoeveelheid onbenutte prijszettingsmacht.
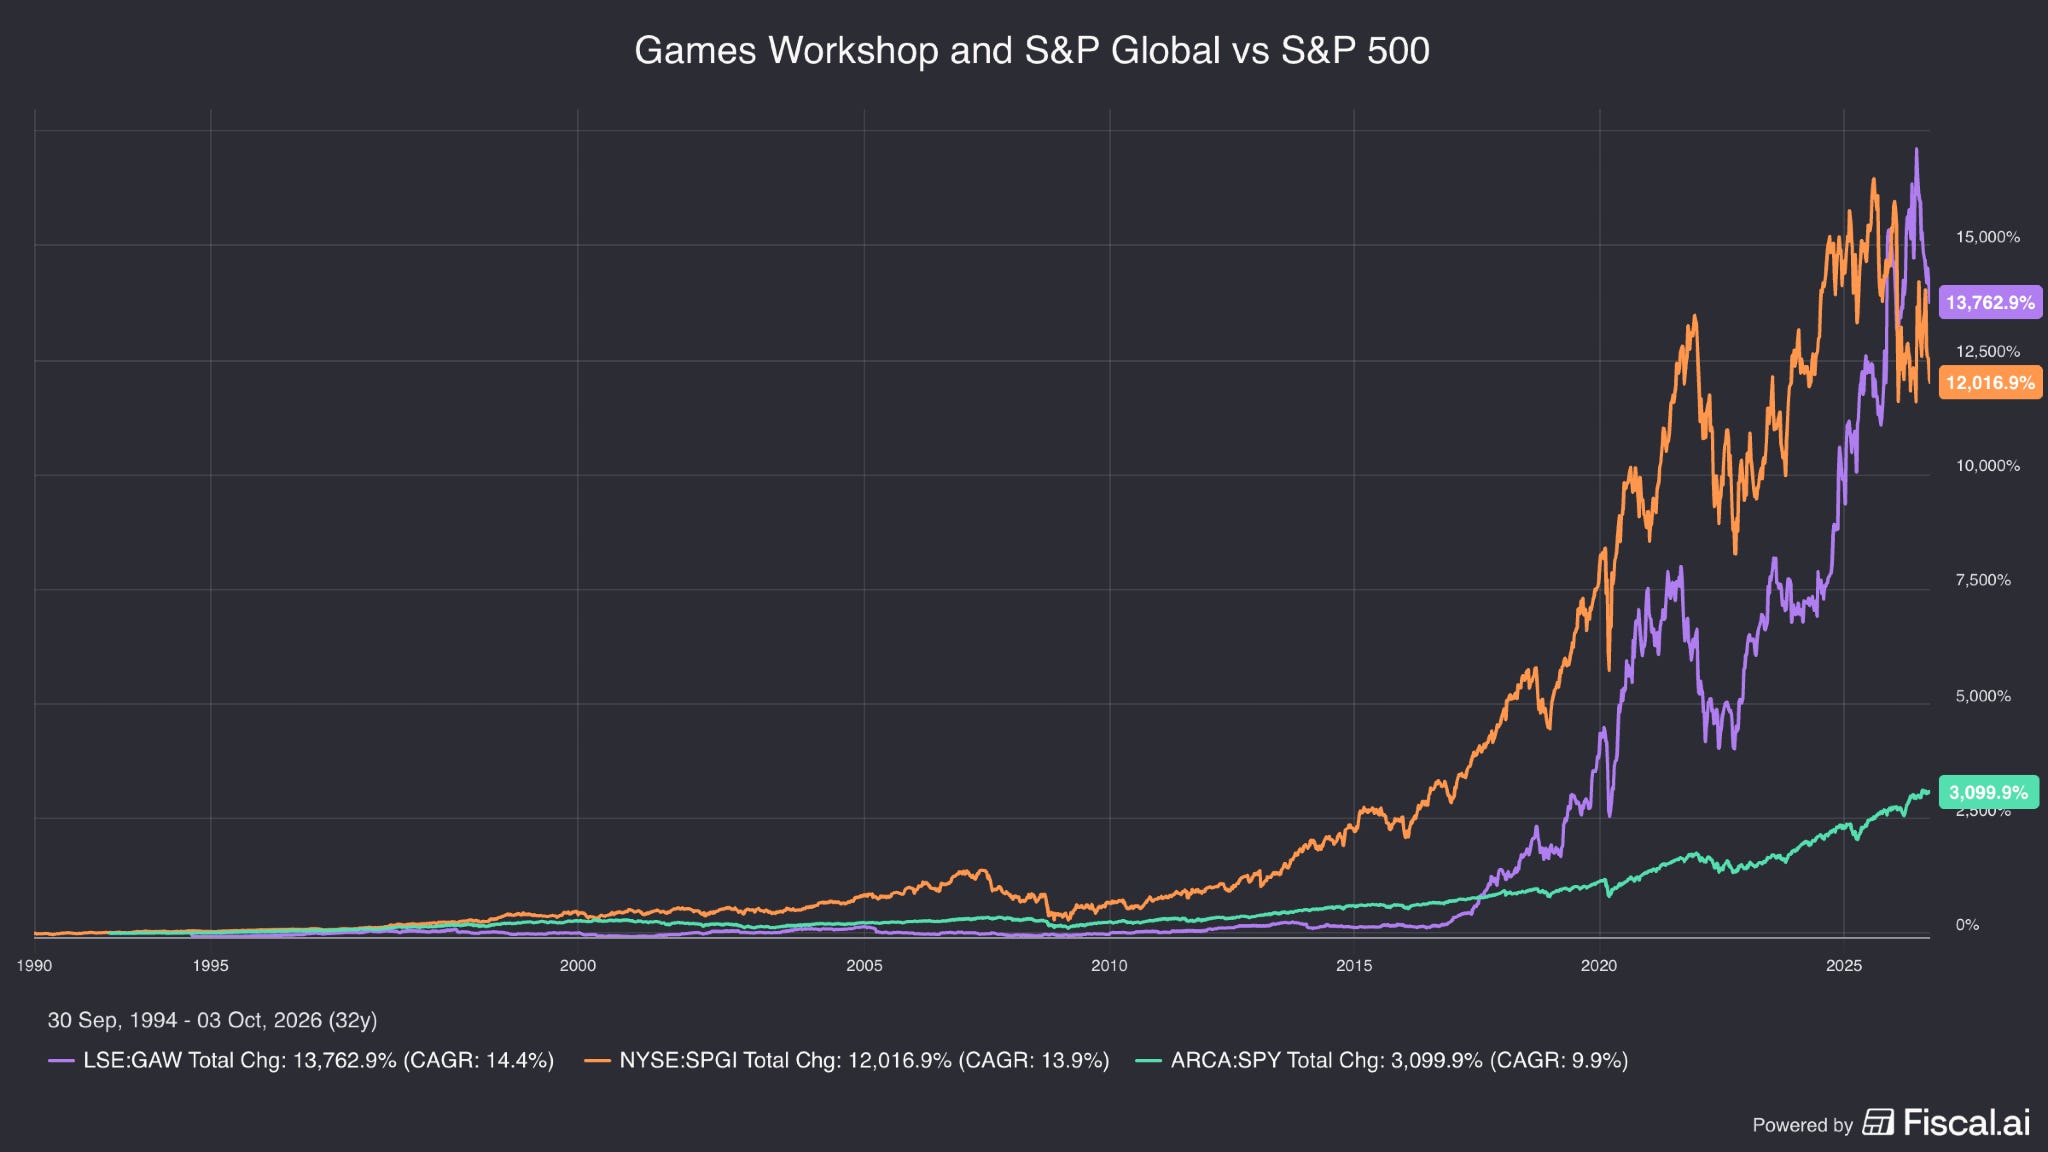
Games Workshop is daar een perfect voorbeeld van.
Het bedrijf verhoogt zijn prijzen vrijwel elk jaar met 4% à 5%, terwijl klanten gewoon blijven kopen.
Ook S&P Global en See’s Candies behoren tot die zeldzame groep bedrijven met sterke prijszettingsmacht.
En precies daarom presteren zulke ondernemingen op lange termijn vaak beter dan de markt:
Wat als een bedrijf zijn moat verliest?
Eén van de grootste gevaren voor een kwaliteitsbelegger?
Wanneer een moat kleiner wordt of zelfs volledig verdwijnt.
Denk maar aan wat er gebeurde met Nokia en Kodak.
Vandaag vreest de markt dat iets gelijkaardigs gebeurt bij Fair Isaac (FICO):
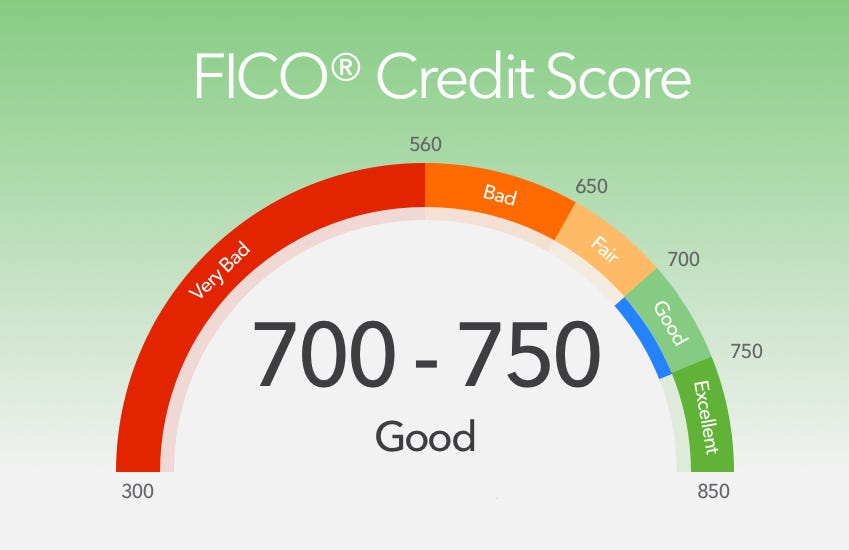
FICO beschikte volgens veel beleggers over één van de sterkste moats in de financiële sector.
De kredietscore van FICO was diep verankerd in de werking van het financiële systeem.
Verplicht voor hypotheekverstrekkers: Fannie Mae en Freddie Mac eisten de klassieke FICO-score voor standaardhypotheken. Banken hadden dus weinig keuze. Wie een hypotheek wilde doorverkopen aan een van beide instellingen, had een FICO-score nodig.
De industriestandaard: Kredietverstrekkers raadpleegden doorgaans de drie grote kredietbureaus: Equifax, Experian en TransUnion. Voor vrijwel elke kredietaanvraag werd ook een FICO-score opgevraagd.
Een tolbrug op kredietverlening: FICO verdiende mee aan bijna elke hypotheek, autolening en kredietkaart die in de Verenigde Staten werd uitgegeven.
Omdat de kosten van een kredietscore slechts een fractie uitmaken van de totale kosten van een hypotheek van bijvoorbeeld $400.000, ging FICO ervan uit dat het bedrijf over vrijwel onbeperkte prijszettingsmacht beschikte.
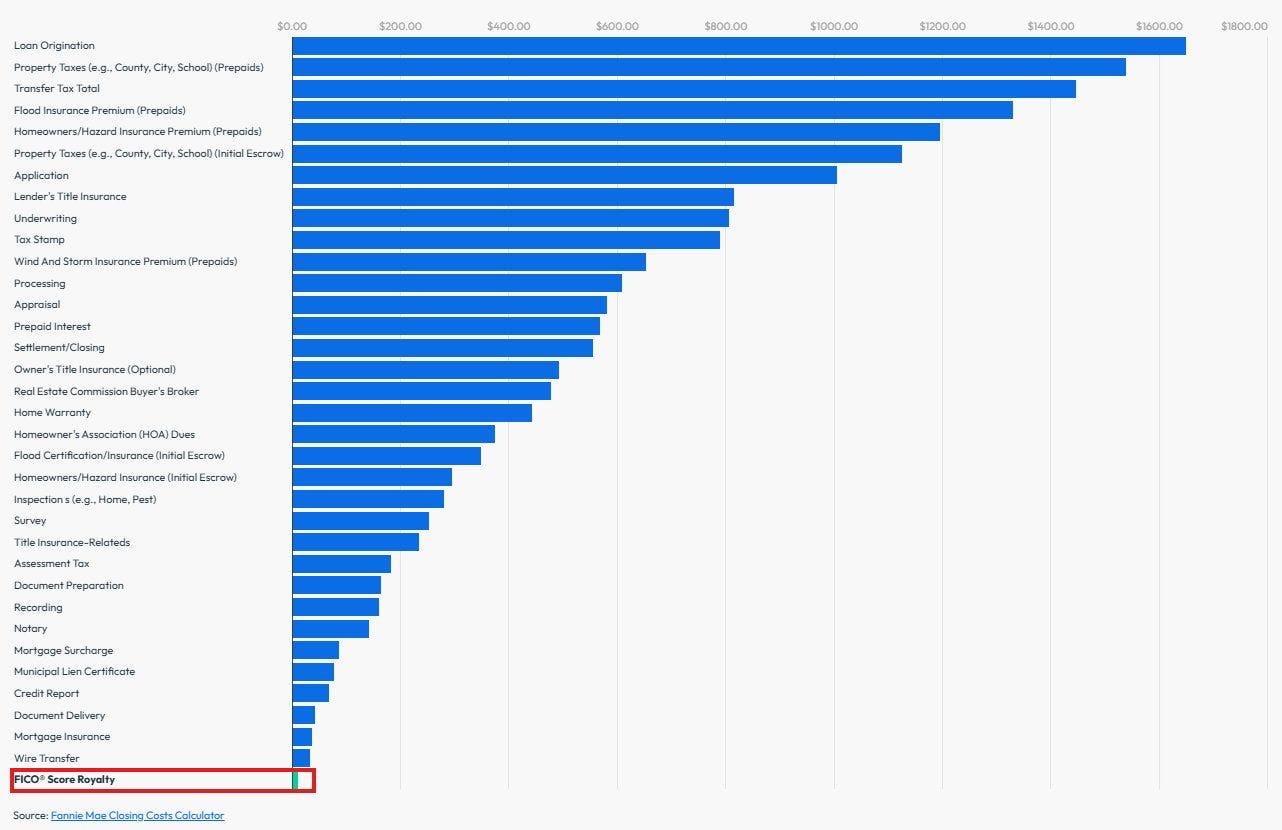
Tussen 2022 en 2025 verhoogde FICO de prijs van zijn kredietscores voor hypotheken met maar liefst 800%.
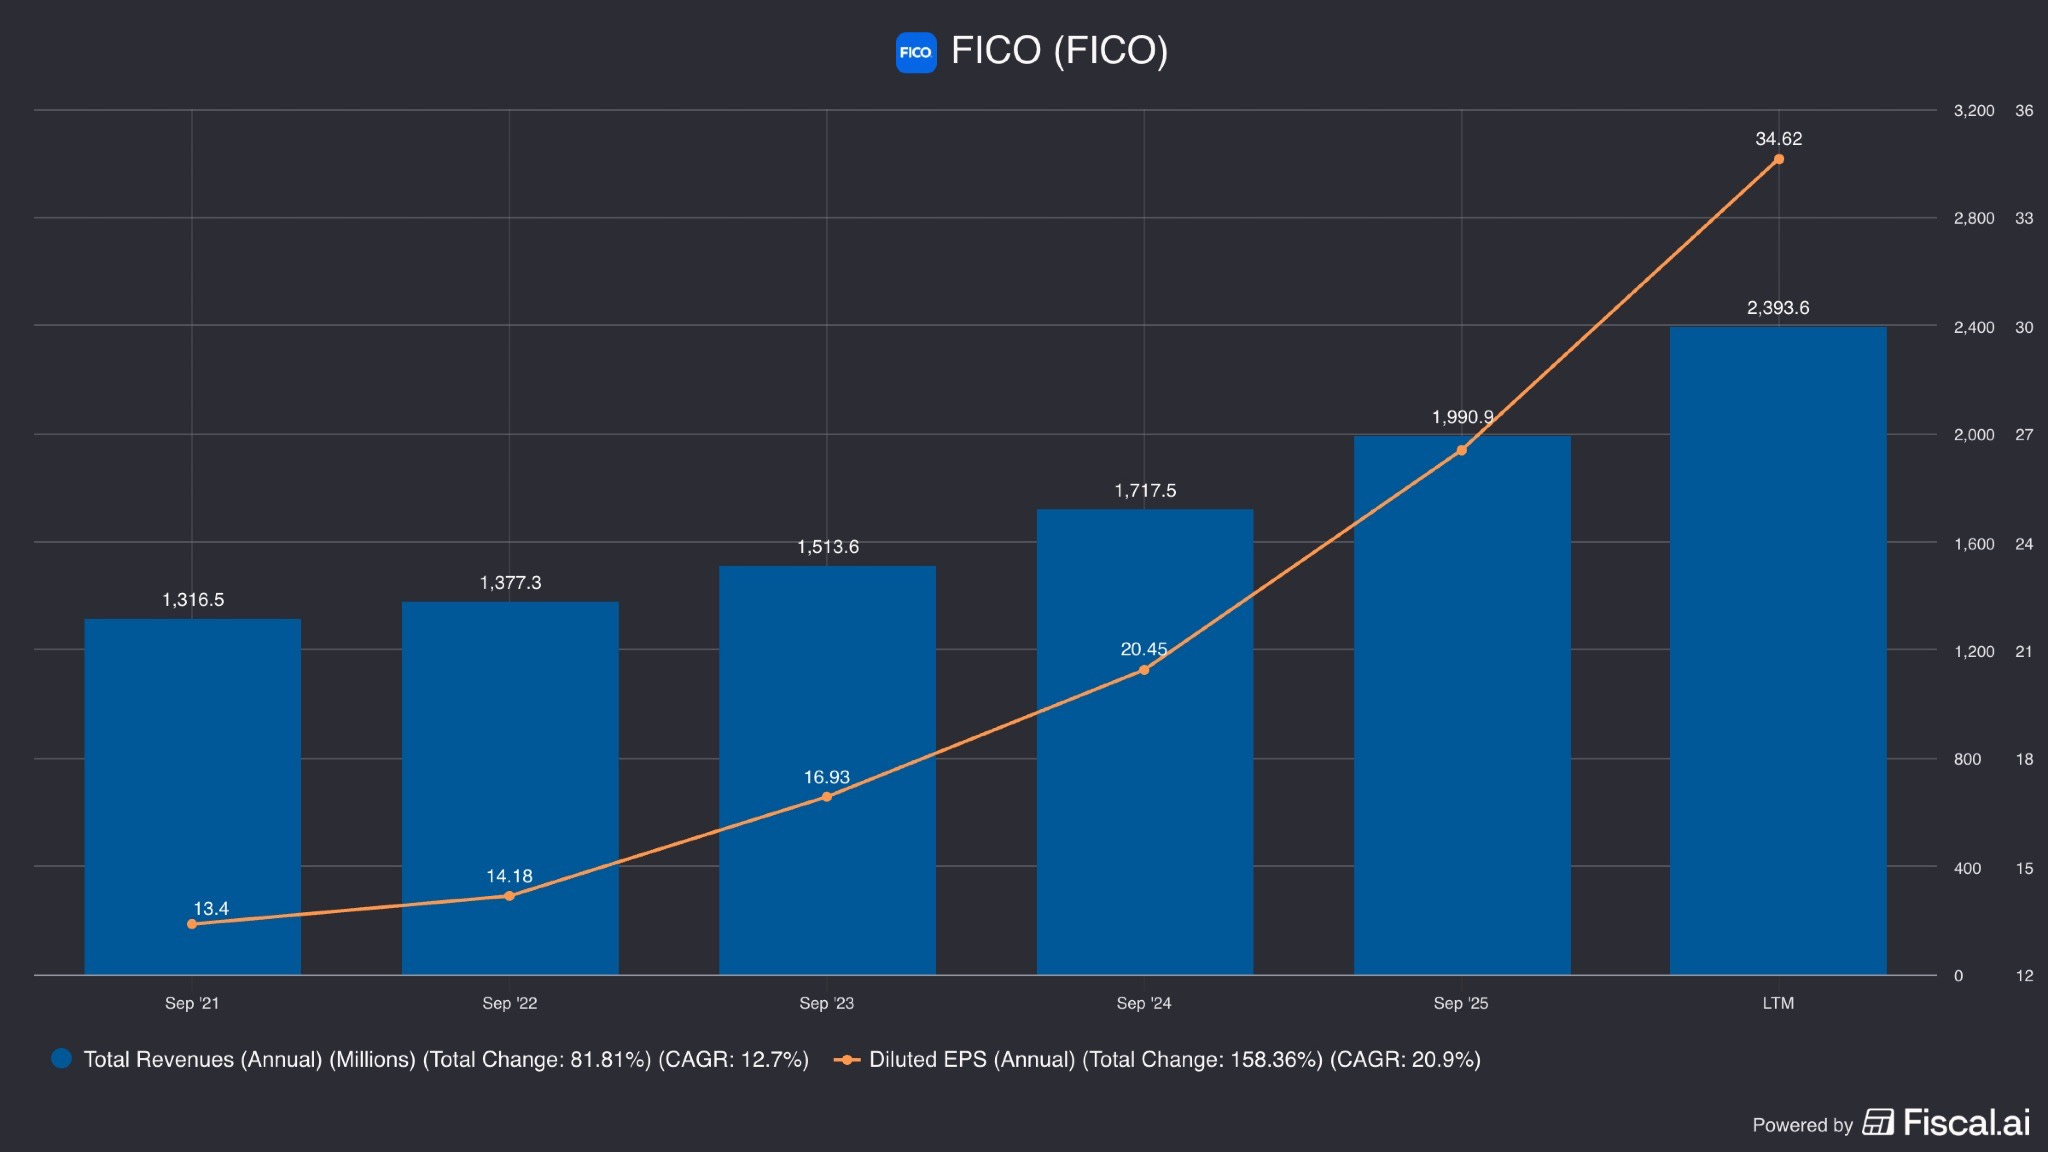
De omzet en winst schoten de hoogte in:
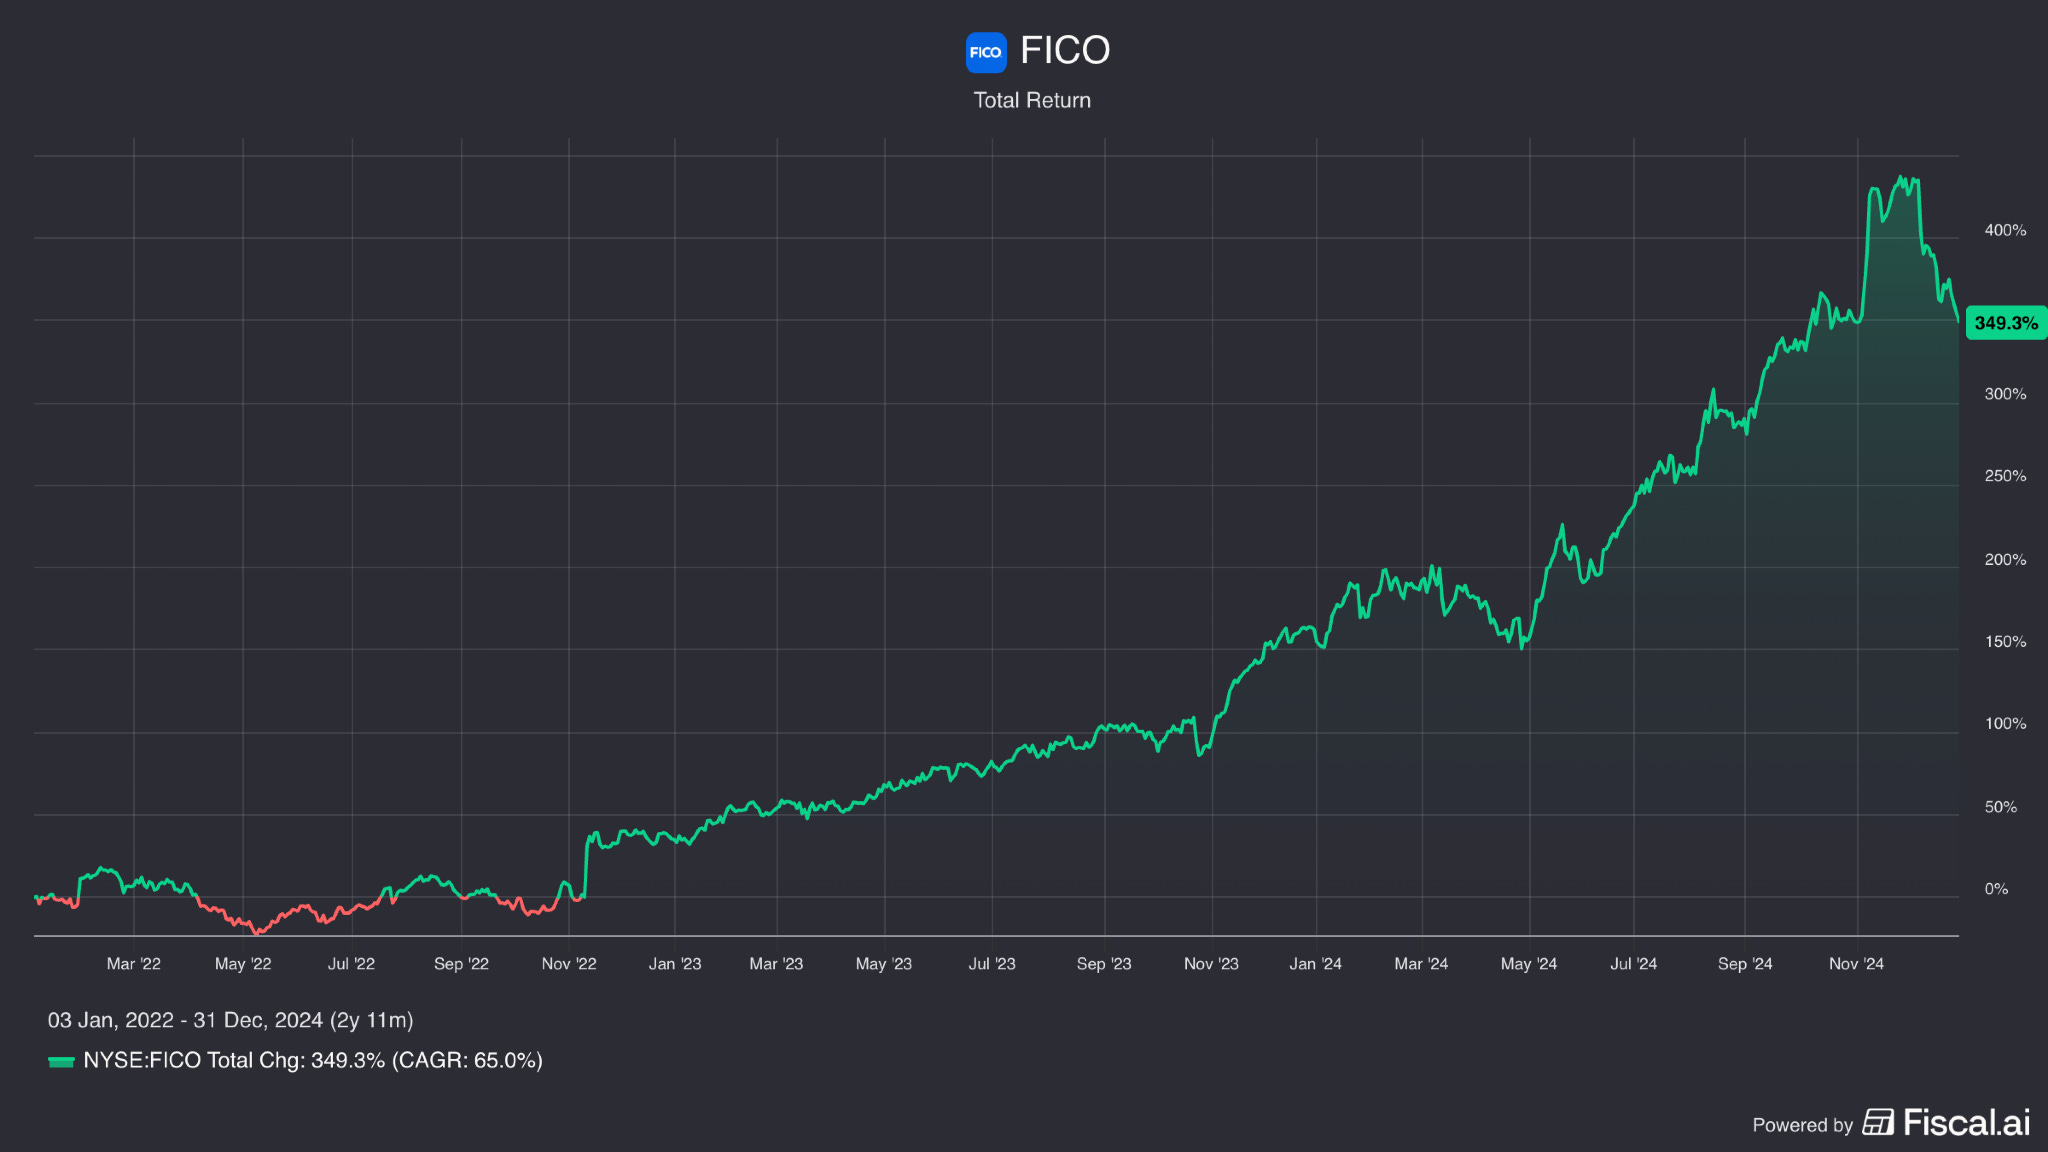
Ook de beurskoers schoot fors hoger:
De drie grote kredietbureaus, TransUnion, Experian en Equifax, waren al langer niet gelukkig met de royalty’s die ze aan FICO moesten betalen.
Daarom lanceerden de drie kredietbureaus in 2006 samen VantageScore:
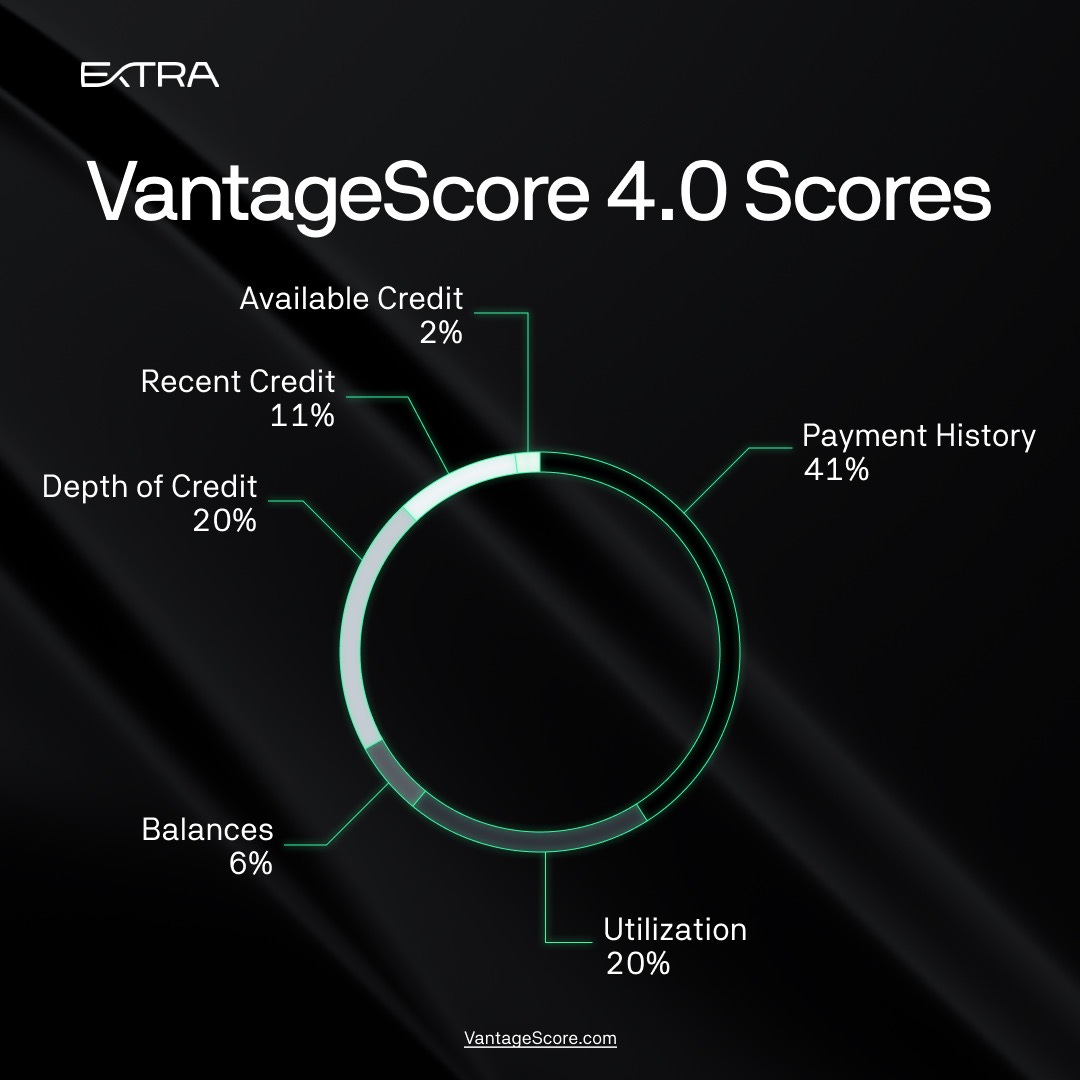
Jarenlang had VantageScore moeite om door te breken, omdat de hypotheekmarkt vrijwel volledig rond FICO was georganiseerd.
Maar FICO begon steeds agressiever zijn prijzen te verhogen.
De forse prijsverhogingen zetten kredietverstrekkers en kredietbureaus ertoe aan om actief op zoek te gaan naar alternatieven.
Een groot deel van FICO’s moat rustte op de regels van de Federal Housing Finance Agency (FHFA).
Onder leiding van Bill Pulte zette de FHFA stappen om VantageScore 4.0 naast FICO goed te keuren.
Daarnaast stuurde hij Fannie Mae en Freddie Mac aan op een systeem waarbij nog maar één kredietscore nodig is voor een hypotheekaanvraag.
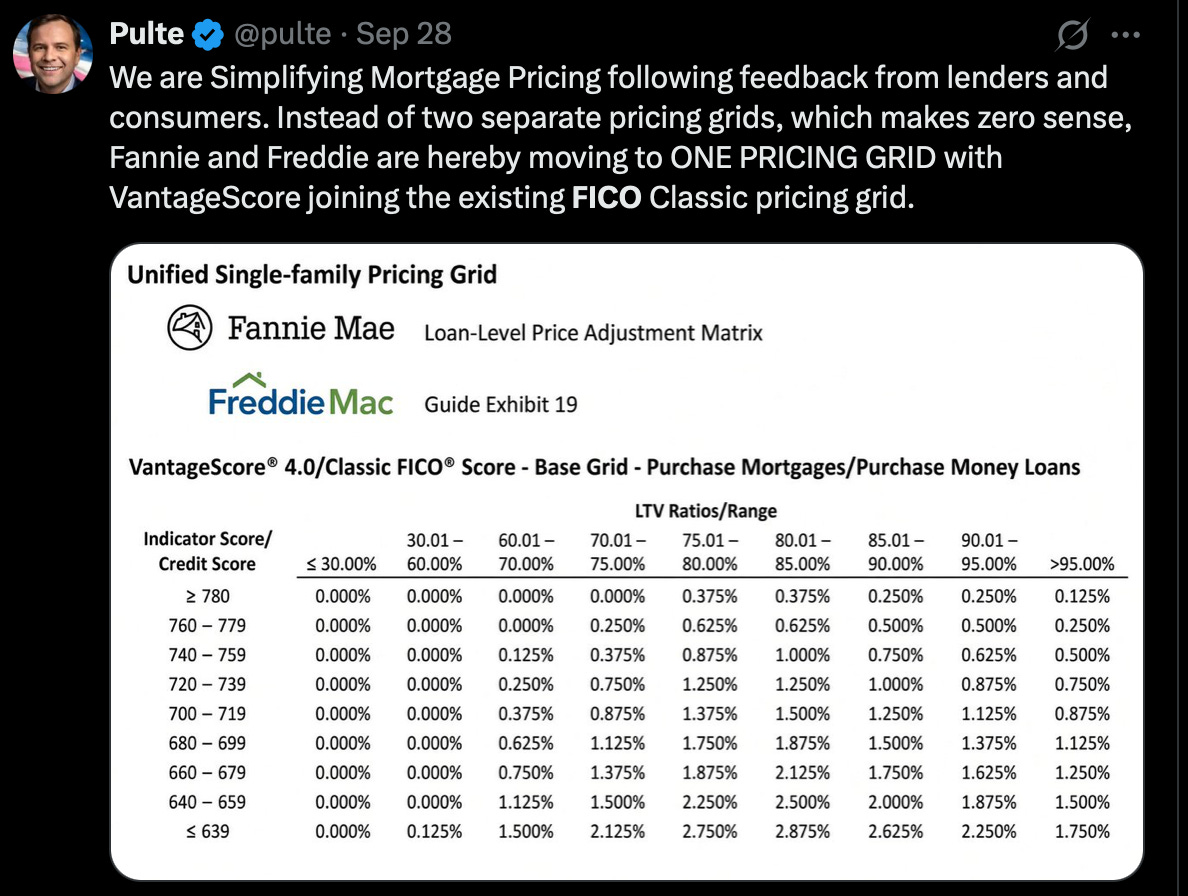
Van de ene op de andere dag begonnen de regelgevende beschermingsmuren rond FICO af te brokkelen.
En dat is meteen de ultieme test voor een moat: blijven klanten trouw wanneer er een geloofwaardig alternatief opduikt?
Kort na de FHFA-hervormingen stapte Rocket Mortgage over op VantageScore om de kosten van hypotheekaanvragen te drukken.
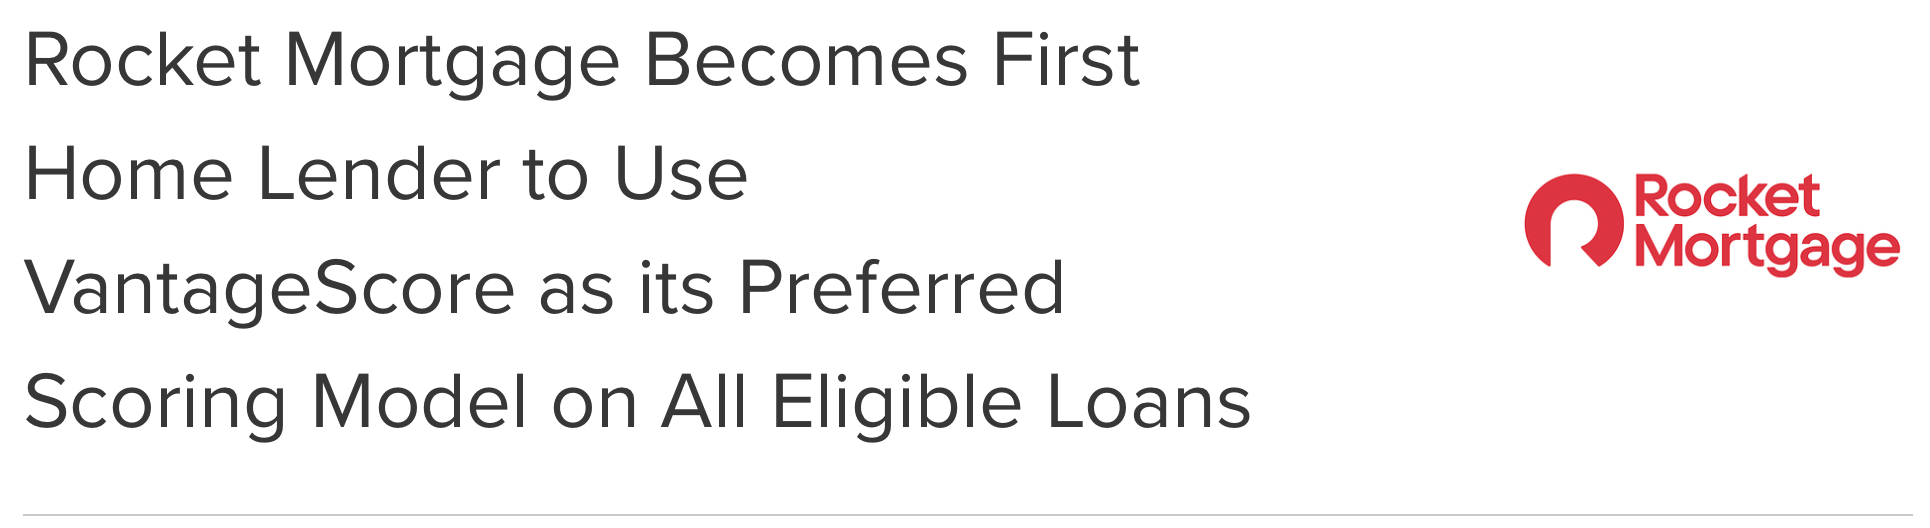
Zodra de grootste speler in de markt zonder veel problemen kan overstappen naar een concurrent, weet je dat de overstapkosten lager liggen dan beleggers hadden ingeschat.
Dat verklaart waarom het aandeel sinds zijn top meer dan 70% is gedaald:
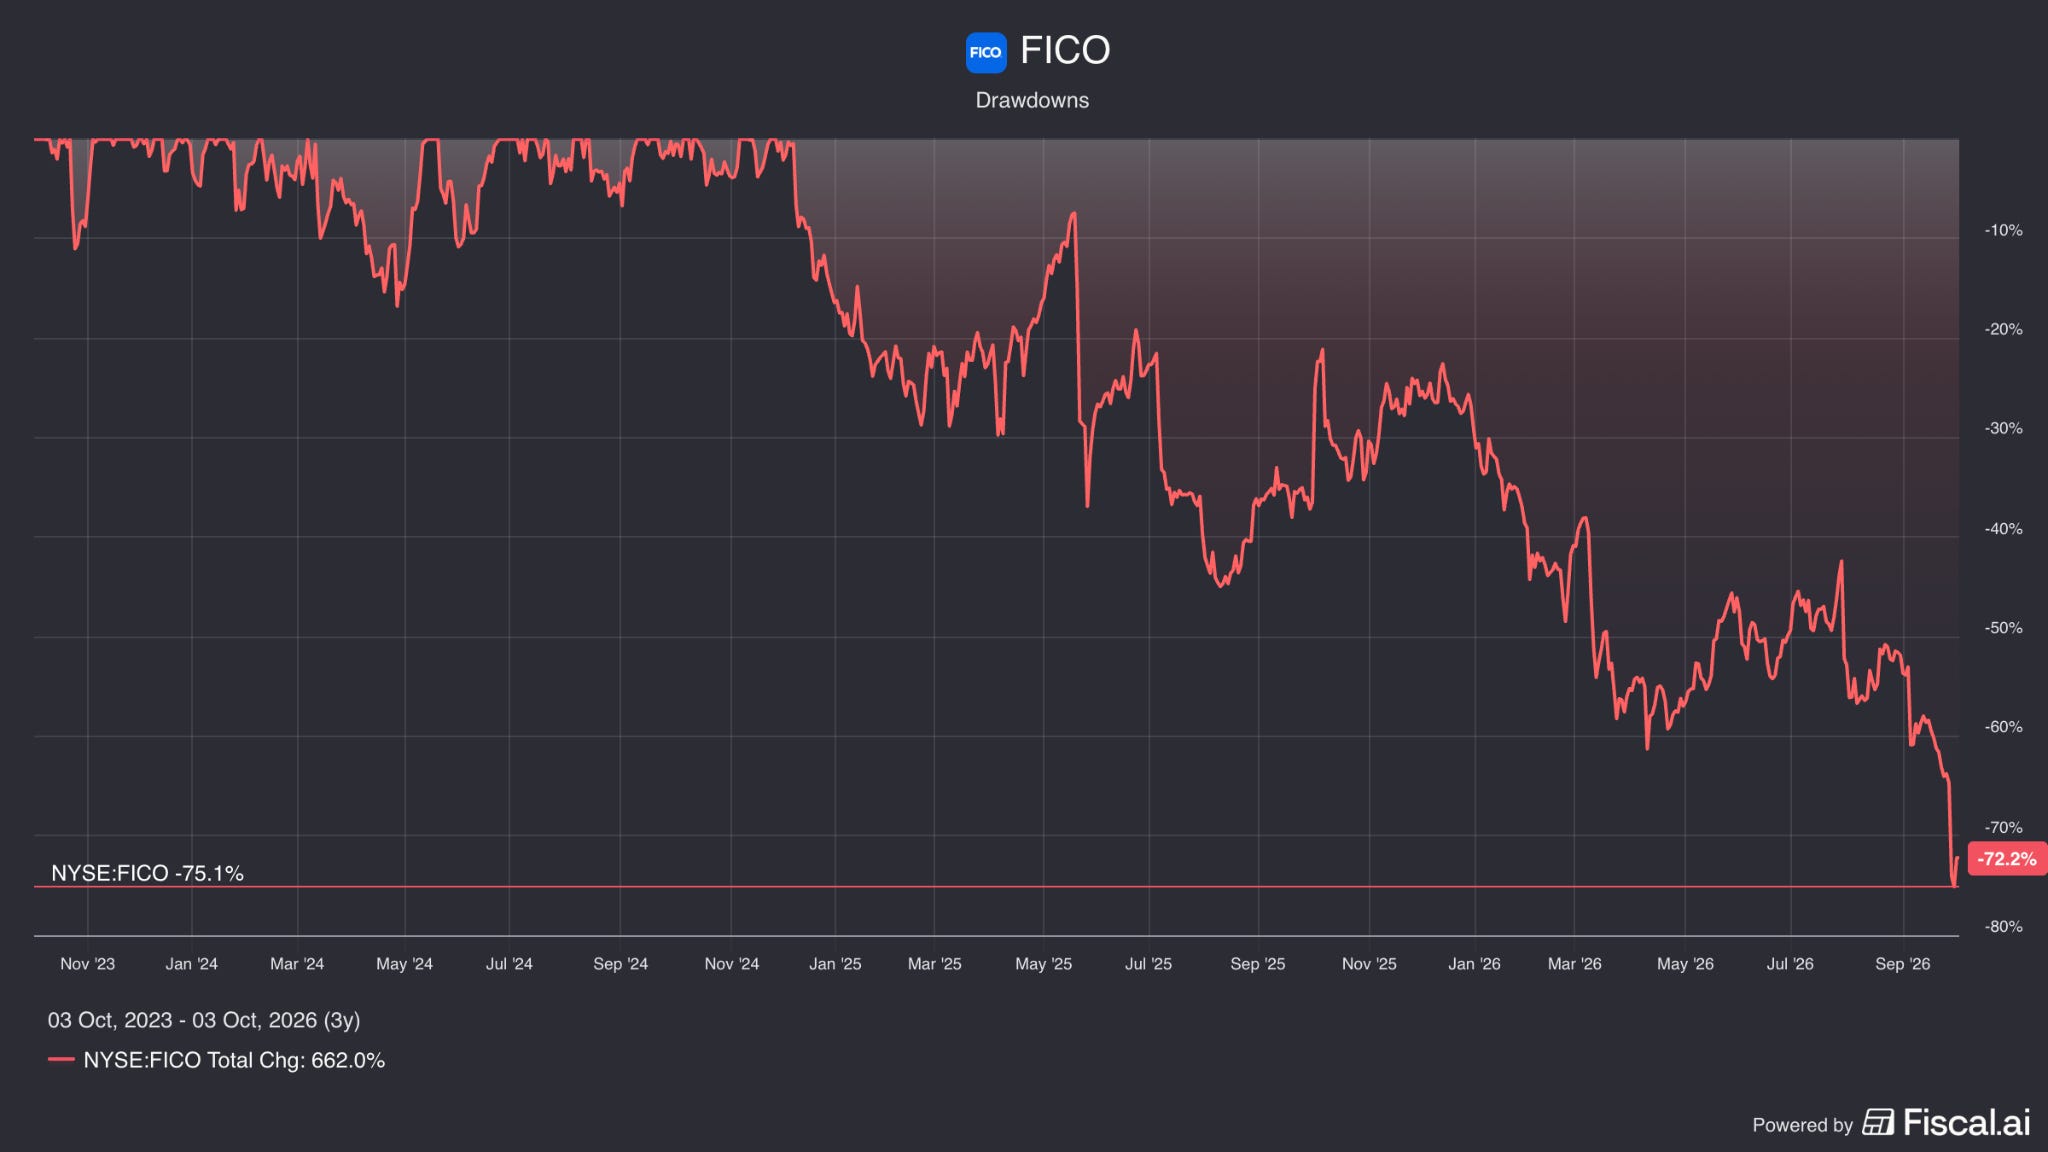
De situatie bij FICO leert ons drie belangrijke lessen:
Prijszettingsmacht kan voor uitzonderlijke rendementen zorgen, maar wordt gevaarlijk wanneer een bedrijf die macht te ver doordrijft.
Niet elke moat is even sterk: een moat die vooral gebaseerd is op regelgeving blijft alleen bestaan zolang de regels niet veranderen.
Een moat wordt elke dag sterker of zwakker.
Daarom evalueren we onze beleggingen voortdurend opnieuw.
Wanneer we merken dat de moat van een bedrijf afbrokkelt of minder sterk blijkt dan we oorspronkelijk dachten, nemen we afscheid van de positie.
Daarom verkochten we recent een paar van onze posities (Dino Polska, LVMH en Novo Nordisk).
Laten we nu naar onze portefeuille-update kijken en zien hoe de bedrijven in onze portefeuille vandaag presteren.
Wijzigingen in onze portefeuille
Recent verkochten we vier aandelen, omdat hun moat verzwakte:
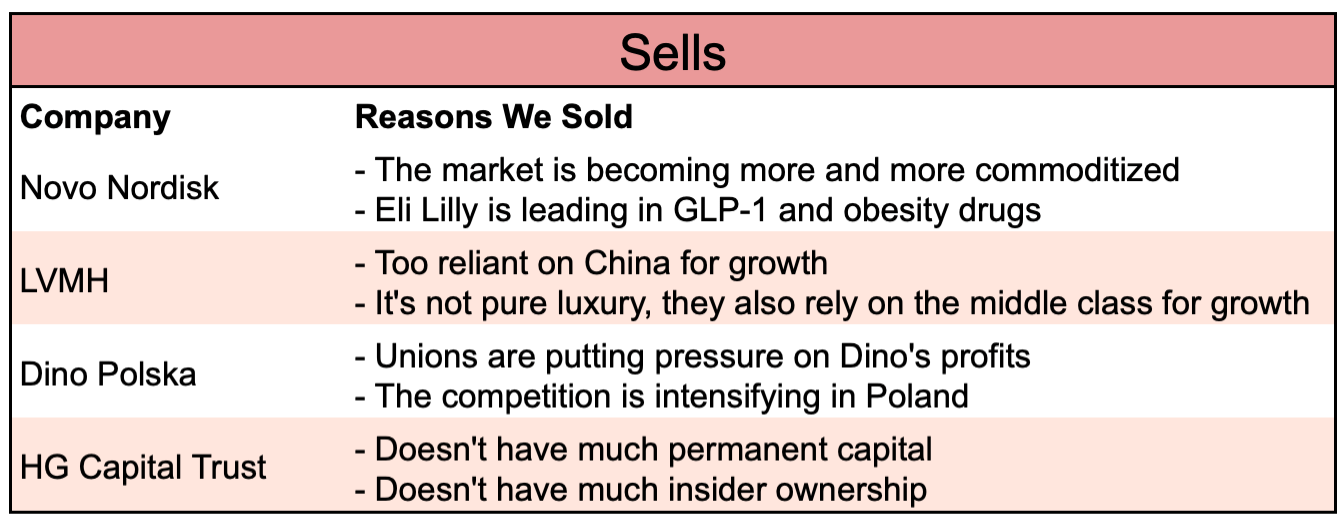
Met de opbrengst kochten we zes bedrijven waarvan de moat stabiel blijft of sterker wordt.
Als gratis lezer kan ik jou helaas wel niet vertellen om welke aandelen het gaat.
Je kan ten alle tijden een risicoloos proefabonnement van 90 dagen nemen.
Benieuwd? Neem hier een kijkje:
Benieuwd wat De Kwaliteitsbelegger te bieden heeft? Ontdek het hier:

Beleggen in de beste bedrijven ter wereld
Pieter
Gebruikte bronnen
Lynx: Maak een rekening aan en krijg €150 transactietegoed
Fiscal.ai: Financiële data
Volkswagen: Pieter als ambassadeur van Volkswagen