

Ben jij klaar voor G-Day? Maak kennis met de man die lezers van Compounding Quality net $300.000 liet winnen… Hoe? Hij koos 6 groeiaandelen die allemaal meer dan verdubbelden… Ontdek hier alles wat je moet weten.
Zoals elke maand krijg je een update over onze Best Buys van de maand.
Wat gebeurt er op de beurs? En wat zijn onze favoriete aandelen?
Laat je vandaag inspireren.
Oktober 2026
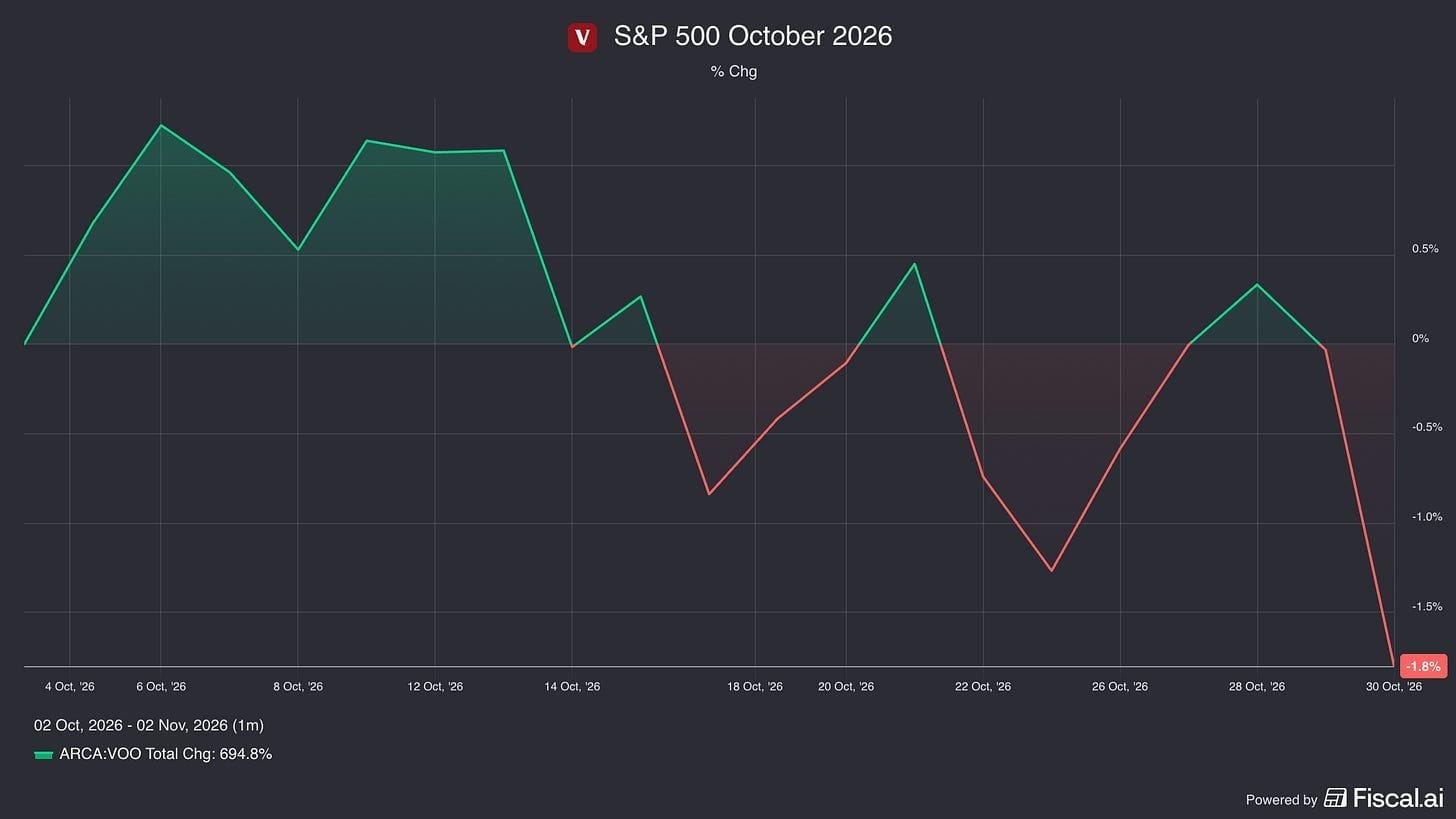
Vorige maand zakte de S&P 500 met -1,8%:
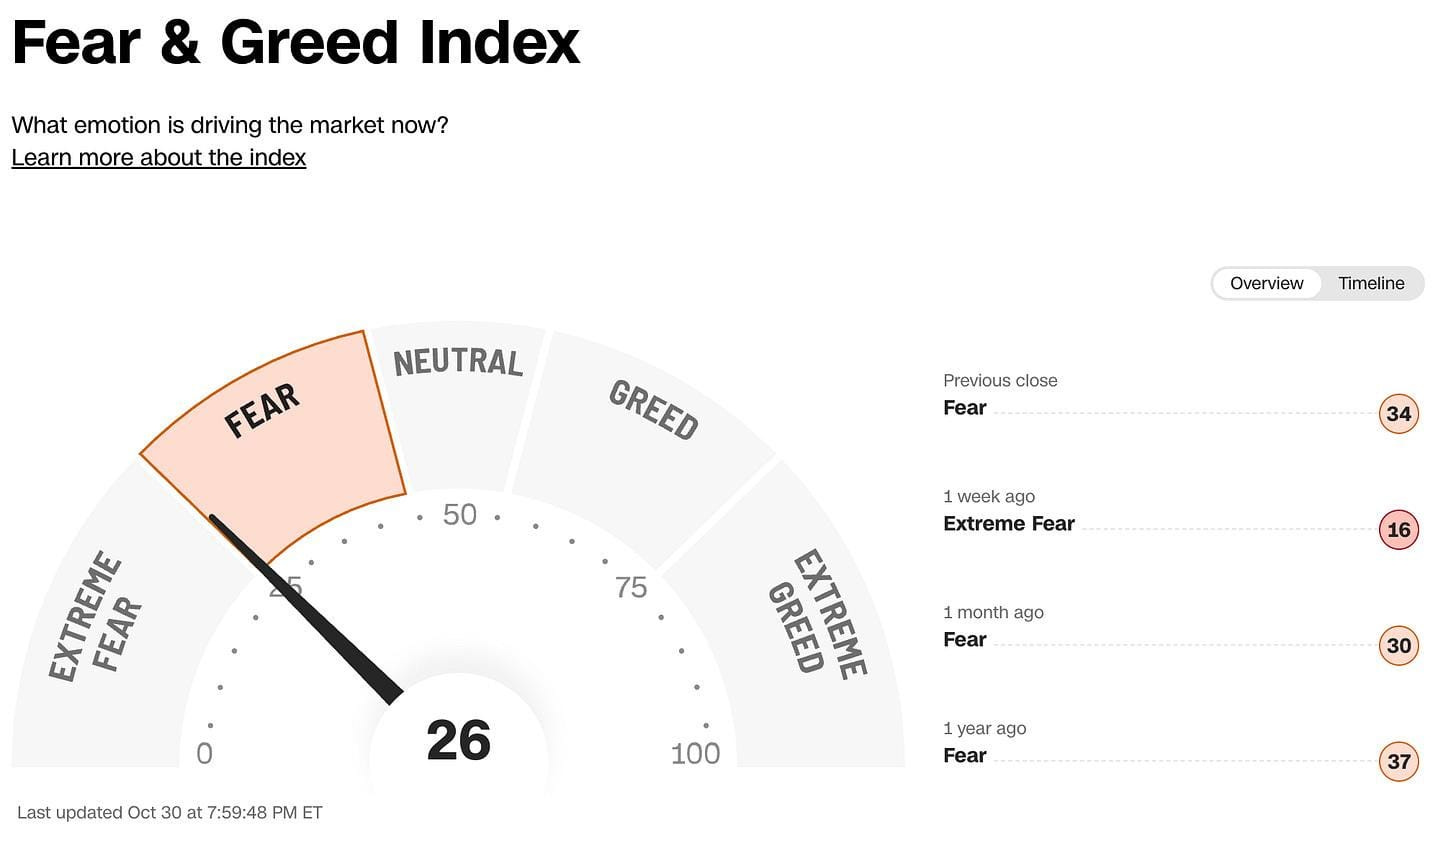
Beleggers zijn vandaag ‘angstig’ volgens de Fear & Greed Index:
Kwaliteitsaandelen beleefden intussen één van hun beste maanden ooit.
De kloof op de beurs is op dit moment opvallend groot.
Donald Trump ‘verloor’ de midterms (de tussentijdse verkiezingen in Amerika), en daardoor werd die kloof nog groter.
Kijk maar eens naar enkele van onze aandelen:
Fairfax Financial: +26,1% in de voorbije maand
Brookfield Corporation: +16,1% in de voorbije maand
Beste & slechtste prestaties
Dit overzicht toont je de beste en slechtste aandelen in ons belegbaar universum.
Achterblijvers
Hoe goedkoper we topbedrijven kunnen kopen, hoe beter.
Dit zijn de slechtste aandelen van de voorbije maand:
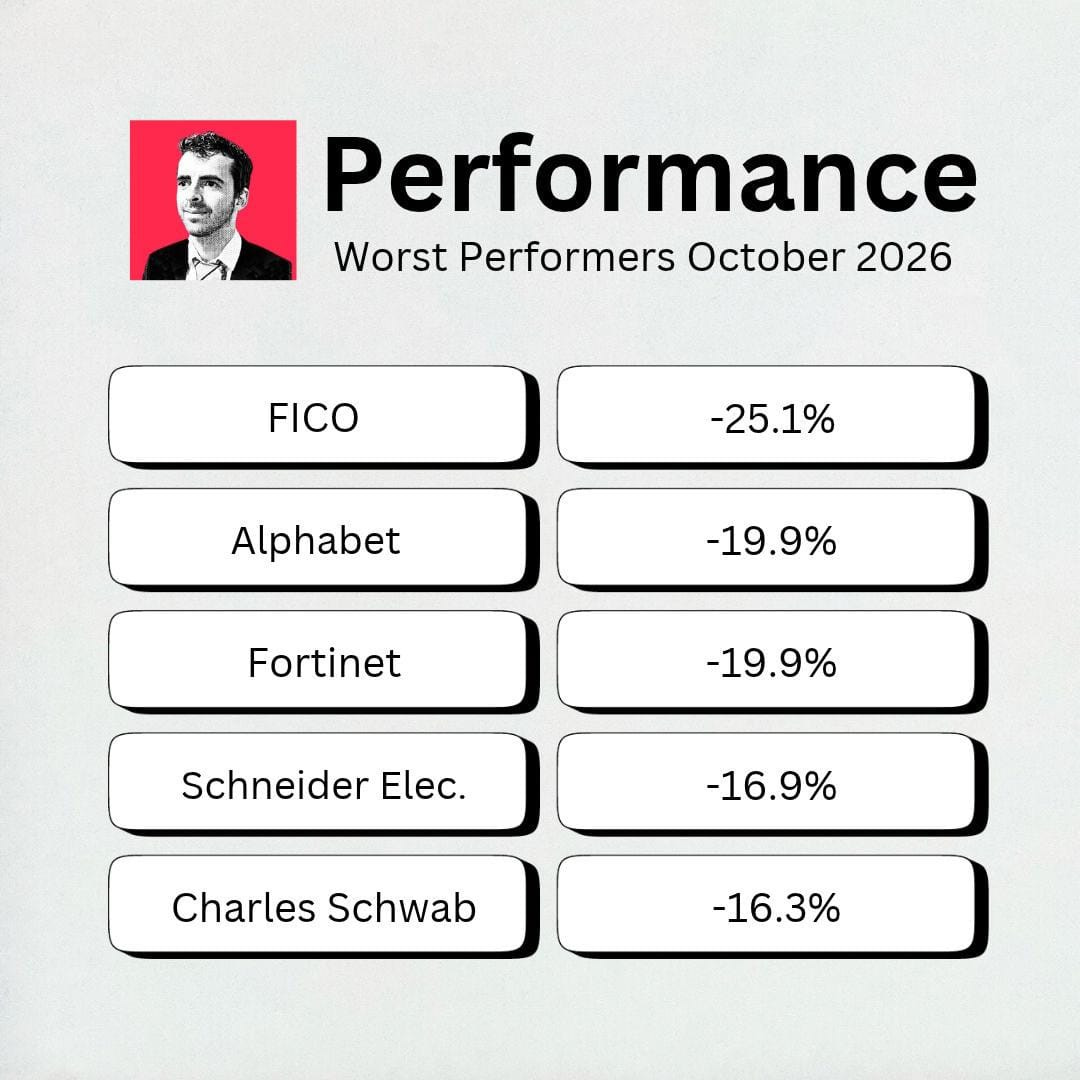
Fair Isaac ($FICO) heeft het nog altijd heel moeilijk.
Het bedrijf verliest zijn monopolie en de beurs straft het aandeel daar zwaar voor.
Alphabet ($GOOG) wordt interessant als je het mij vraagt.
Koplopers
Deze aandelen deden het goed in de voorbije maand:
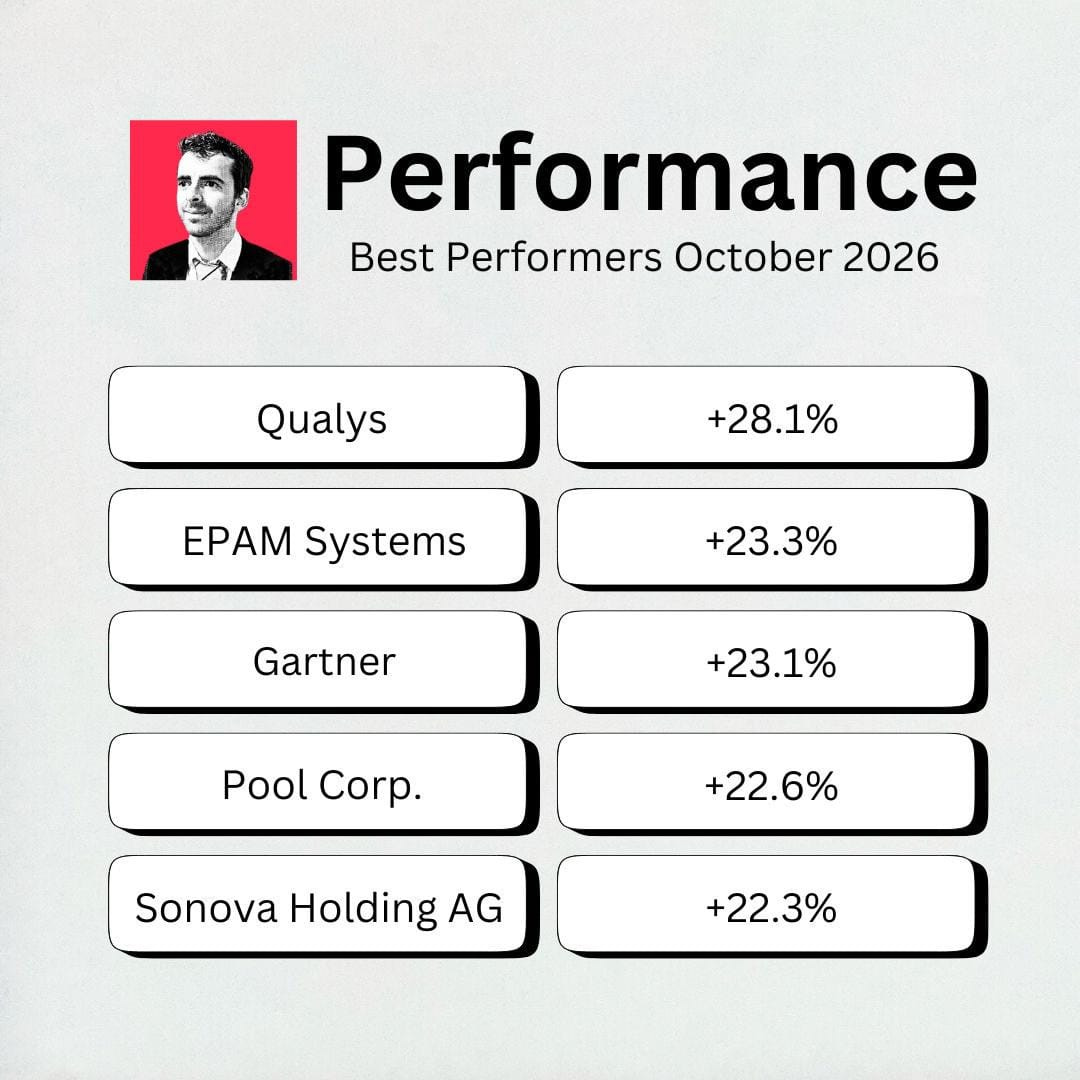
Qualys doet het fantastisch.
Het aandeel steeg met +142% in de voorbije 6 maanden.
🏦 In de kijker: Adyen ($ADYEN.AS)
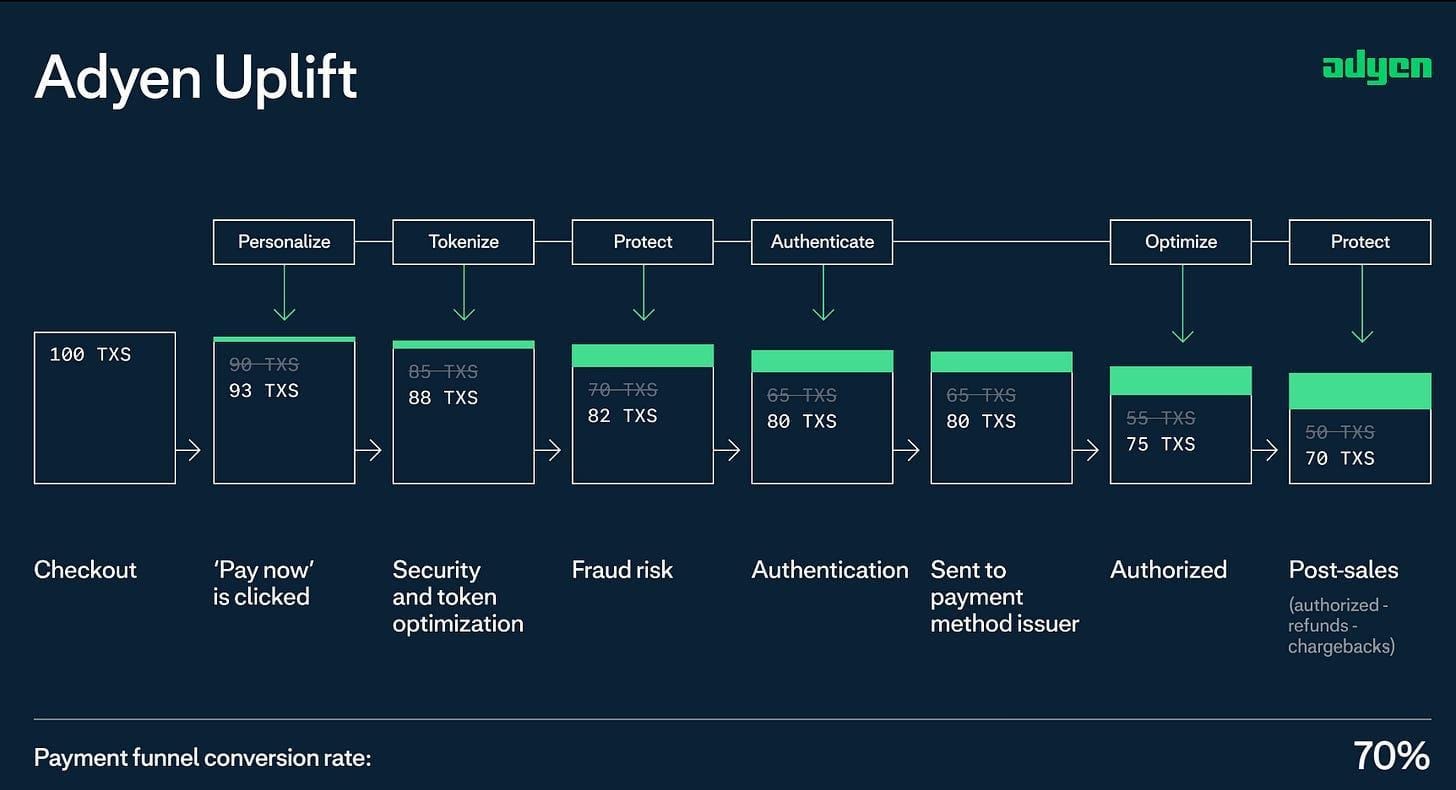
Hoe verdient het bedrijf geld?
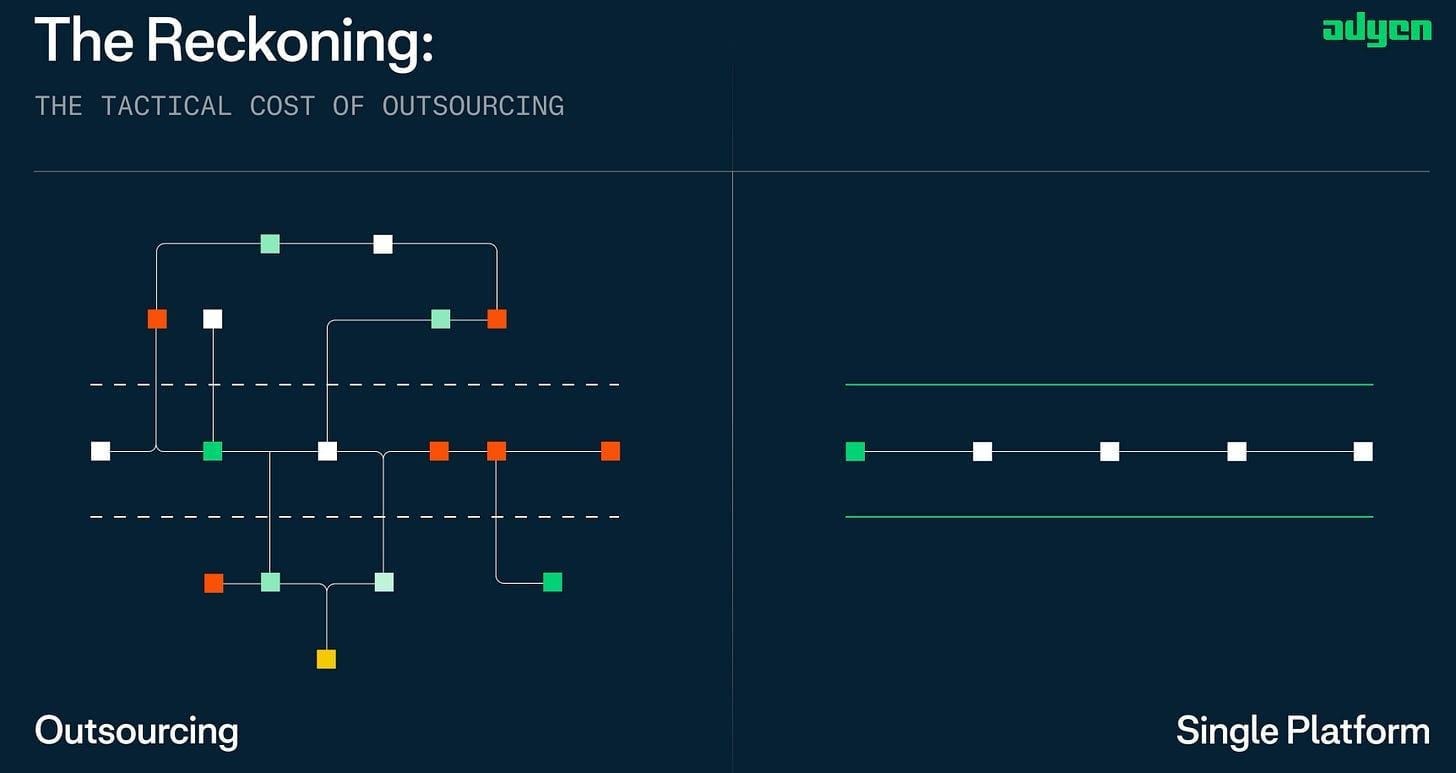
Adyen verwerkt betalingen tussen winkels, kaartmaatschappijen en banken. Dat doet het via één platform. Bij elke betaling neemt Adyen een klein percentage of een vast bedrag.
Vroeger was een betaling verwerken een rommelig kluwen van tussenpersonen, risicobeheerders en lokale banken.
Adyen verving dat allemaal door één platform.
Dat platform regelt de hele betaling, van de kassa tot het geld op de rekening, overal ter wereld.
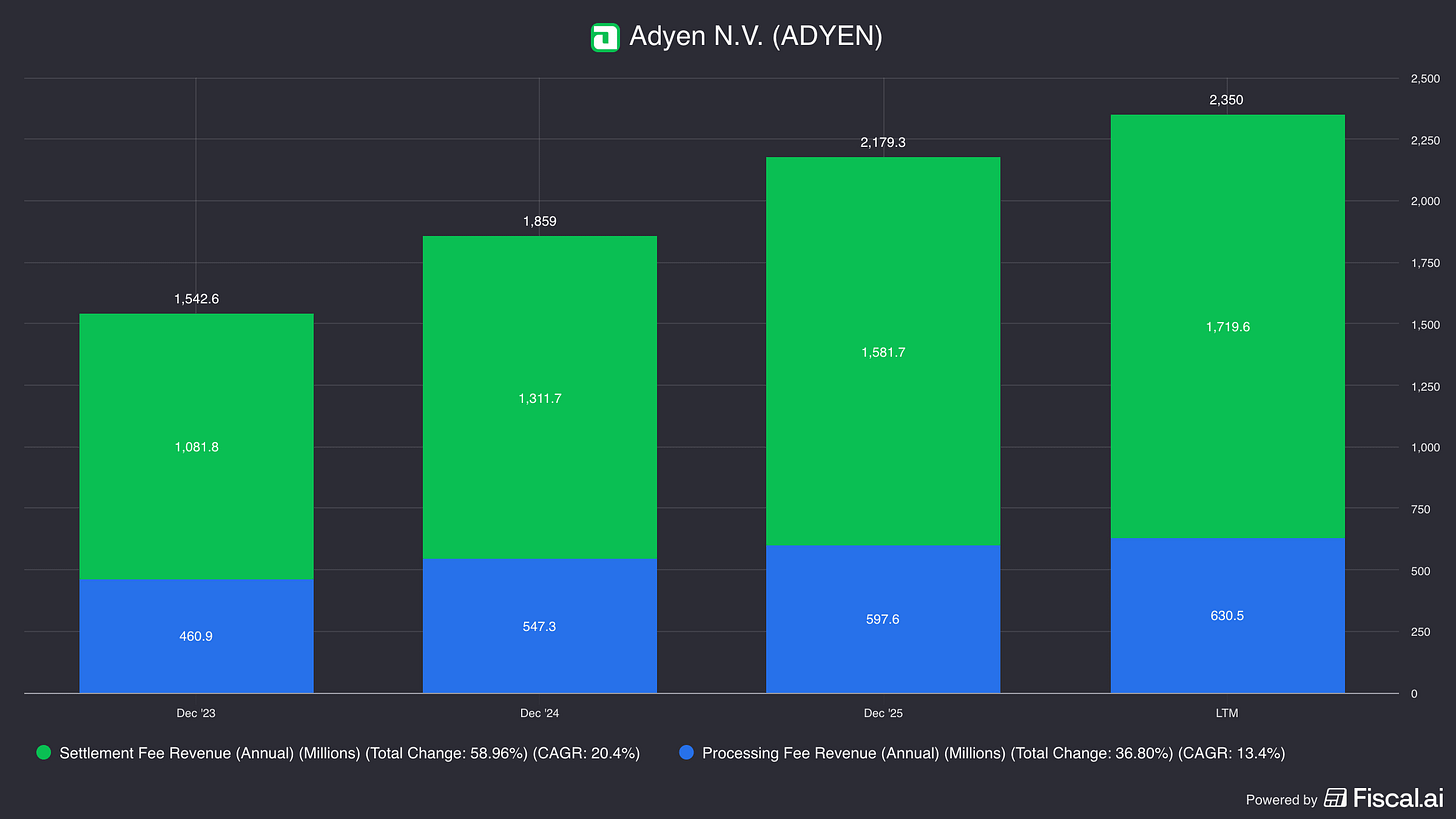
Adyen verdient op twee manieren geld:
Afrekenkosten: Een klein percentage van het totale bedrag van de betaling.
Verwerkingskosten: Een vast bedrag voor elke betaling die door hun systeem gaat.
Waarom is het een interessant bedrijf?
De slotgracht (het concurrentievoordeel) van Adyen is zijn eigen, eengemaakte technologie.
Concurrenten groeiden door andere bedrijven over te nemen. Daardoor draaien ze op een lappendeken van verouderde software.
Adyen bouwde zijn hele betaalsysteem zelf.
Maar onlangs deed het bedrijf zijn eerste twee overnames:
Talon.One: een platform voor klantenkaarten en promoties
Orb: een factuursysteem voor grote bedrijven dat werkt met artificiële intelligentie (AI).
Het doel? Adyen omtoveren van een betaalverwerker tot een volledig handelsplatform.
Met facturatie en klantenbinding erbij kunnen winkels hun betalingen, omzet, facturen en klantenkaarten beheren in één systeem.
Dat maakt het voor klanten nog moeilijker om over te stappen naar een concurrent. En die overstapkosten zijn nu al hoog.
Naast die overstapkosten geniet het bedrijf ook van netwerkeffecten.
Elke betaling helpt Adyen om nog meer betalingen goed te keuren.
Het helpt hen ook om fraude sneller te ontdekken.
Het is een vliegwiel dat steeds sneller draait:
Meer klanten → betere data → betere resultaten → nog meer klanten
Bedrijven die Adyen gebruiken, genieten van:
Meer verkoop
Minder fraude
Lagere betaalkosten
Een interessante kans
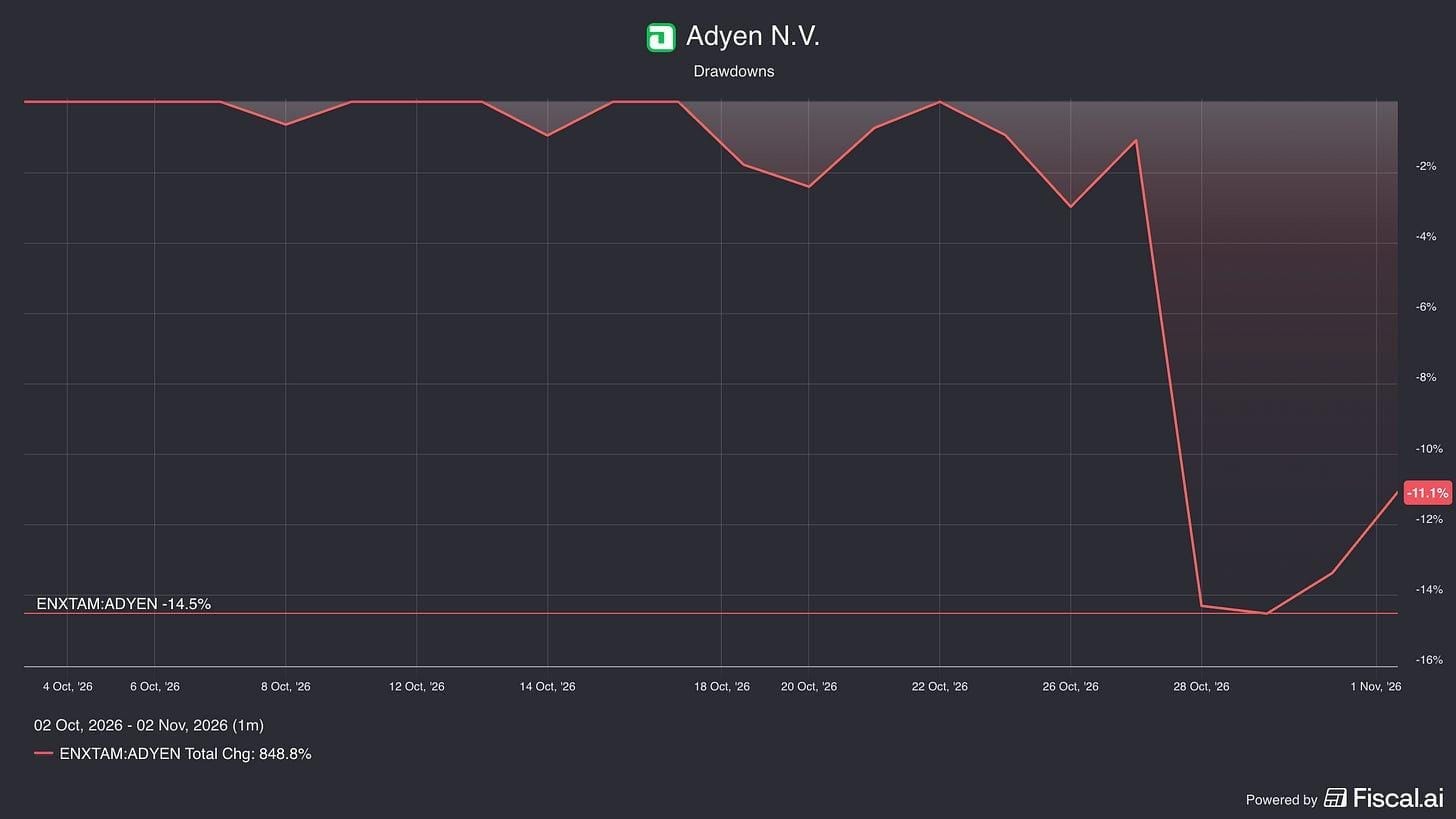
Adyen zakte in oktober met bijna -15%.
Waarom? Het management verlaagde zijn verwachting voor de EBITDA-marge (de bedrijfswinst vóór rente, belastingen en afschrijvingen) in 2026 naar 50%.
De reden voor die lagere verwachting?
Het management kiest ervoor om meer geld te herinvesteren. Het ziet namelijk grote groeikansen.
Waarom Adyen meer uitgeeft
Meer vraag: Winkels willen veel meer van Talon.One en Orb dan verwacht. Grote klanten willen betalingen, facturen op basis van gebruik en klantenkaarten in de winkel allemaal op één platform.
Investeren in mensen: Om die extra vraag op te vangen, neemt Adyen 1.000 tot 1.100 gespecialiseerde ingenieurs en verkoopleiders aan, vooral in Noord-Amerika.
Het bedrijf verwacht dit jaar nog altijd 21% tot 23% omzetgroei.
Het management verlaagde het margedoel omdat het echte owner-operators zijn (leiders die denken als eigenaars).

Ze denken op lange termijn. Vandaag bieden ze een paar procentpunten marge op om hun markt groter te maken.
Zo heeft Adyen nog meer ruimte om het komende decennium zijn kapitaal als een sneeuwbal te laten groeien.
Ben jij klaar voor G-Day?
Maak kennis met de man die lezers van Compounding Quality en De Kwaliteitsbelegger net $300.000 liet winnen… Hij koos 6 groeiaandelen die allemaal meer dan verdubbelden…
Ontdek hier alles wat je moet weten:

Best Buys oktober 2026
Laten we nu duiken in onze vijf favoriete aandelen van de maand.
Deze maand gooien we het een beetje over een andere boeg.
We focussen op fantastische bedrijven die we graag zouden bezitten, maar die op dit moment te duur zijn volgens ons.
5. Cintas ($CTAS)
Hoe verdient het bedrijf geld?
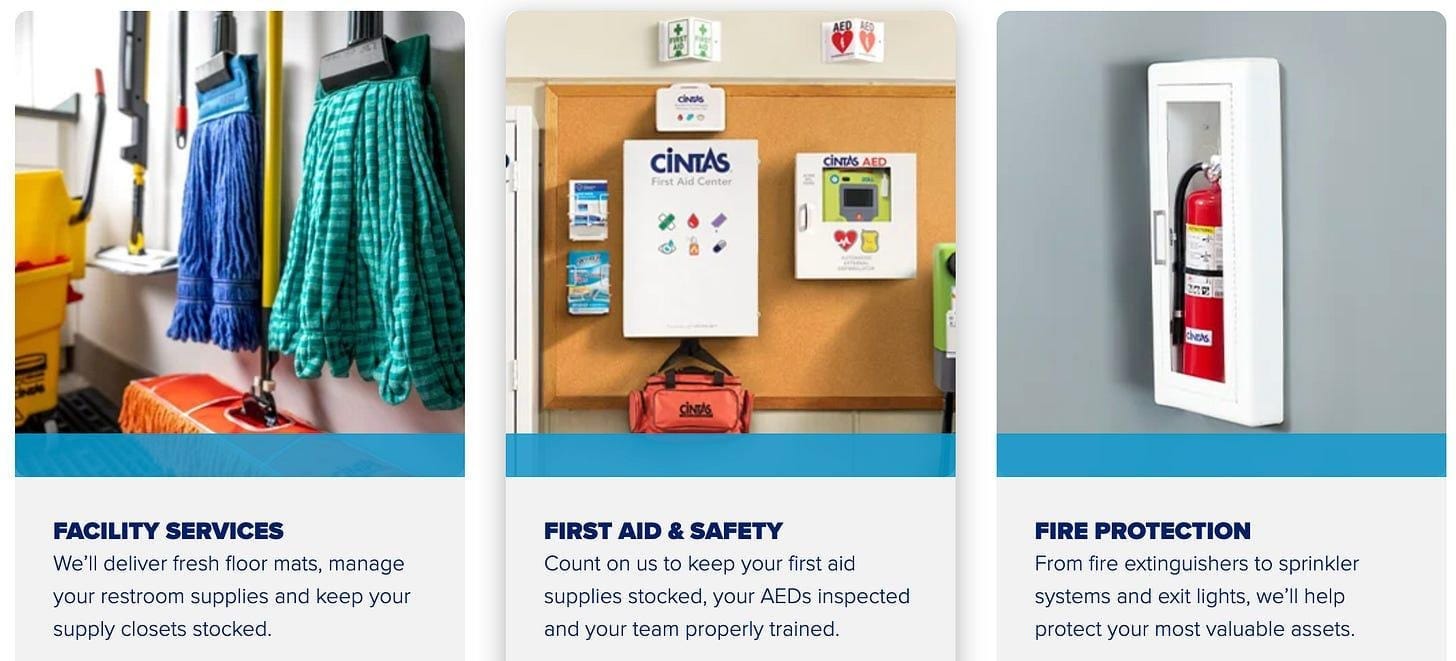
Cintas levert bedrijfskleding, sanitaire benodigdheden en veiligheidsmateriaal aan bedrijven in heel Noord-Amerika.
Sluit een bedrijf een contract met Cintas? Dan staat de vrachtwagen er elke week om propere uniformen en vloermatten af te leveren.
De vuile nemen ze meteen mee.
Zo kan Cintas makkelijk extra producten verkopen.
Denk aan brandveiligheid, EHBO (eerste hulp bij ongevallen) en hygiëne voor dezelfde klanten.
Het concurrentievoordeel van Cintas? Zijn grootte.
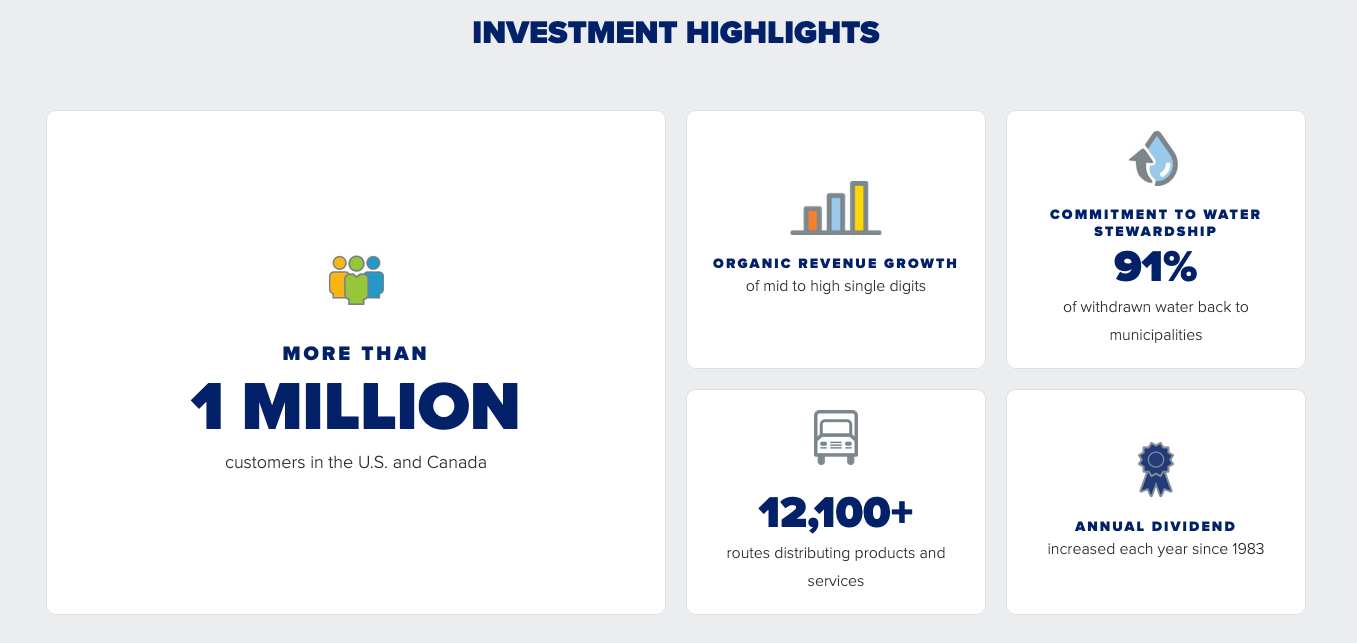
Het bedrijf heeft een hoge routedichtheid.
Dat betekent: veel klanten in dezelfde buurt.
Hun vrachtwagens rijden dus minder lang rond dan die van de concurrenten.
Daardoor is Cintas ongelooflijk efficiënt en haalt het steeds een hoog rendement op geïnvesteerd kapitaal.
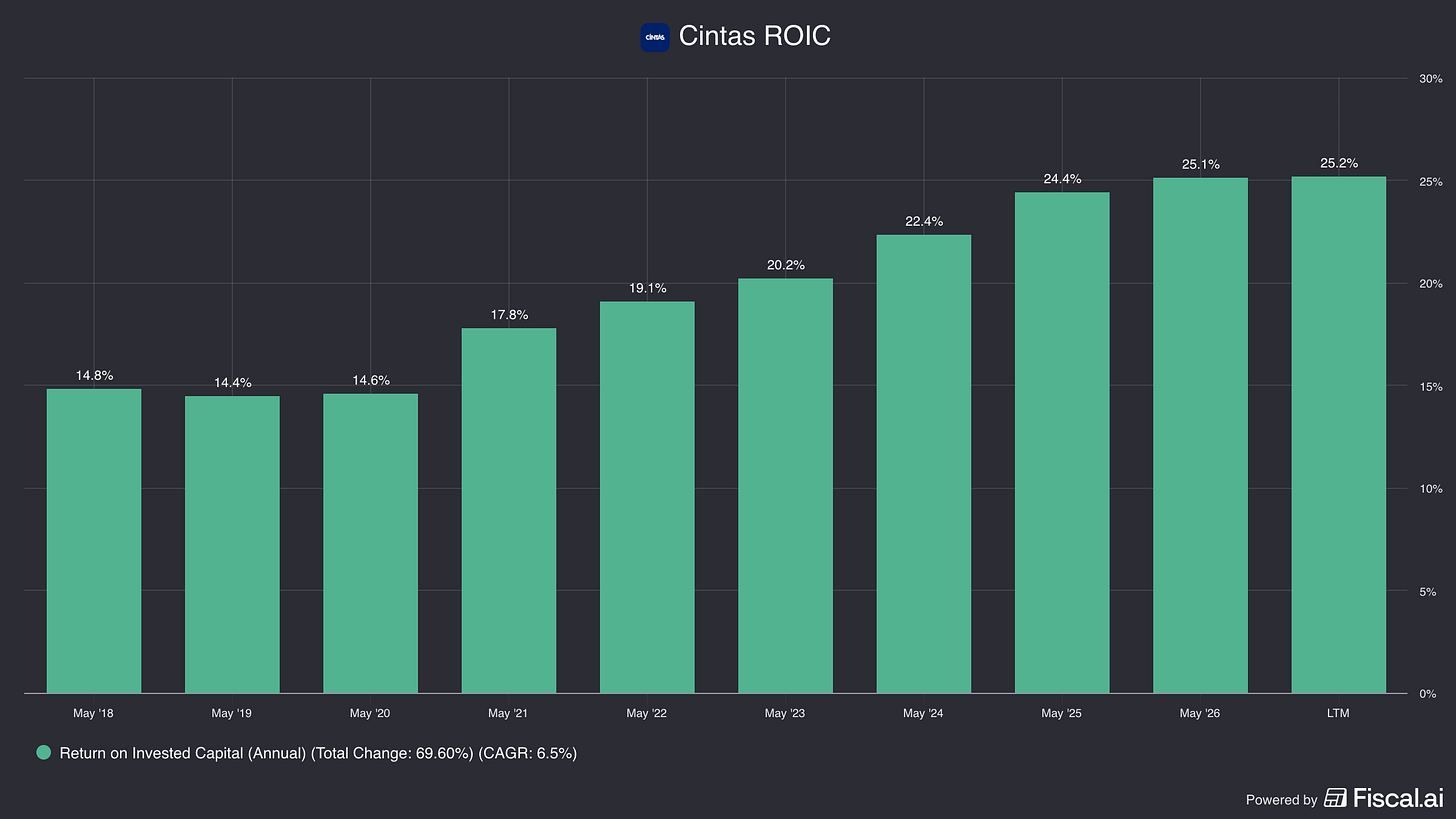
De conclusie?
Cintas is een saai bedrijf dat geld drukt.
4. ASML ($ASML)
Hoe verdient het bedrijf geld?
ASML bouwt reusachtige, complexe lithografiemachines. Zonder die machines kan niemand de meest geavanceerde microchips ter wereld maken.
Wil je de nieuwste chips maken voor artificiële intelligentie, smartphones of datacenters? Dan moet je een machine kopen bij ASML.
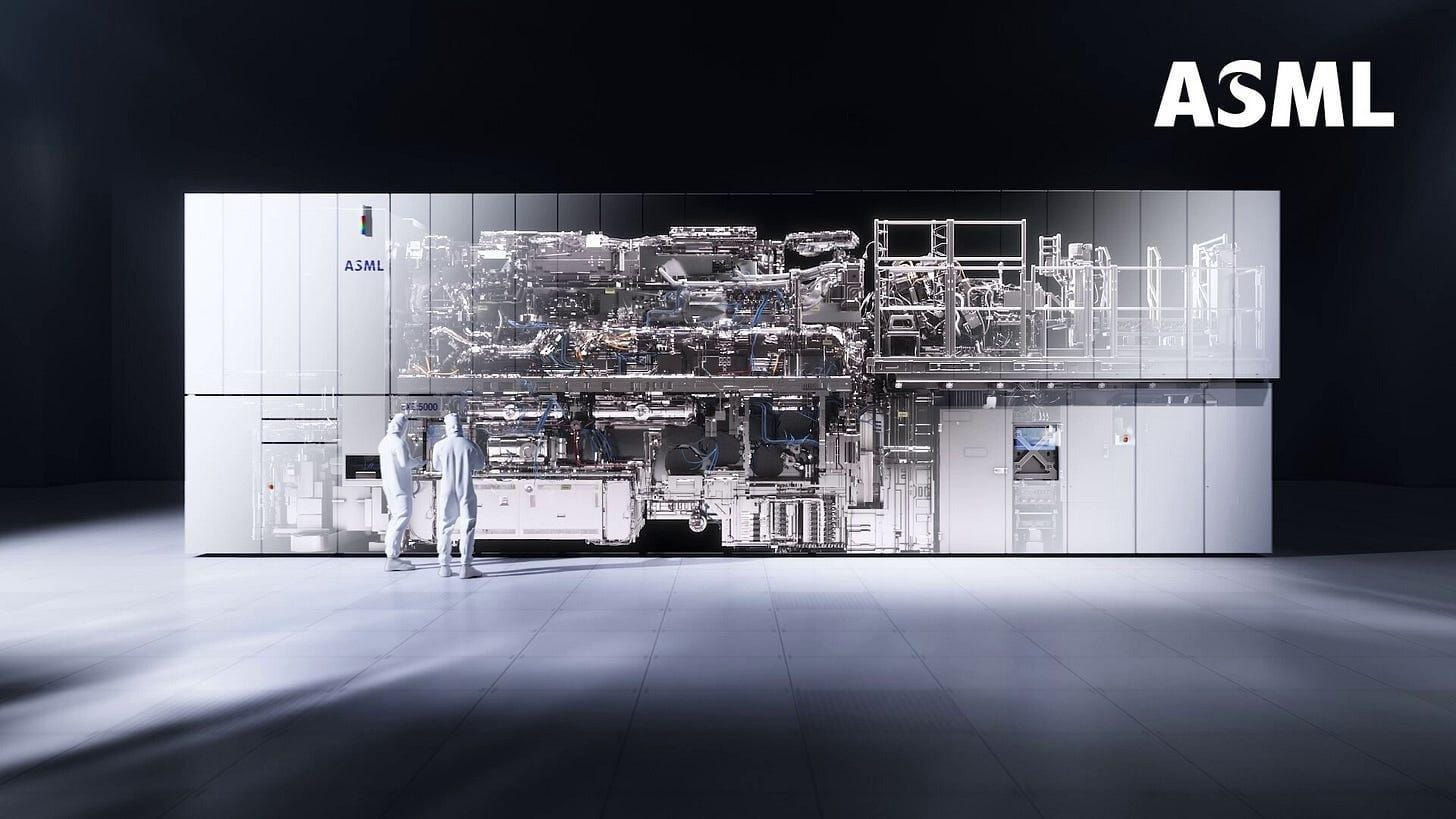
Ze zijn het enige bedrijf ter wereld dat EUV-lithografiemachines kan maken (EUV staat voor extreem ultraviolet licht).
Peter Wennink, een voormalige CEO van ASML, zei dat EUV de meest geavanceerde en complexe machine is die de mens ooit bouwde.
Elke machine van ASML kost tot €200 miljoen. En ze is zo groot dat je zeven (!) Boeing 747-vliegtuigen nodig hebt om er één te vervoeren.
ASML is een echt wereldwijd monopolie.
Het is ook een interessante manier om in AI te beleggen.
Welk bedrijf de AI-race wint? Dat maakt niet uit.
Ze hebben allemaal chipmakers nodig. En die chipmakers kunnen hun machines enkel bij ASML kopen.
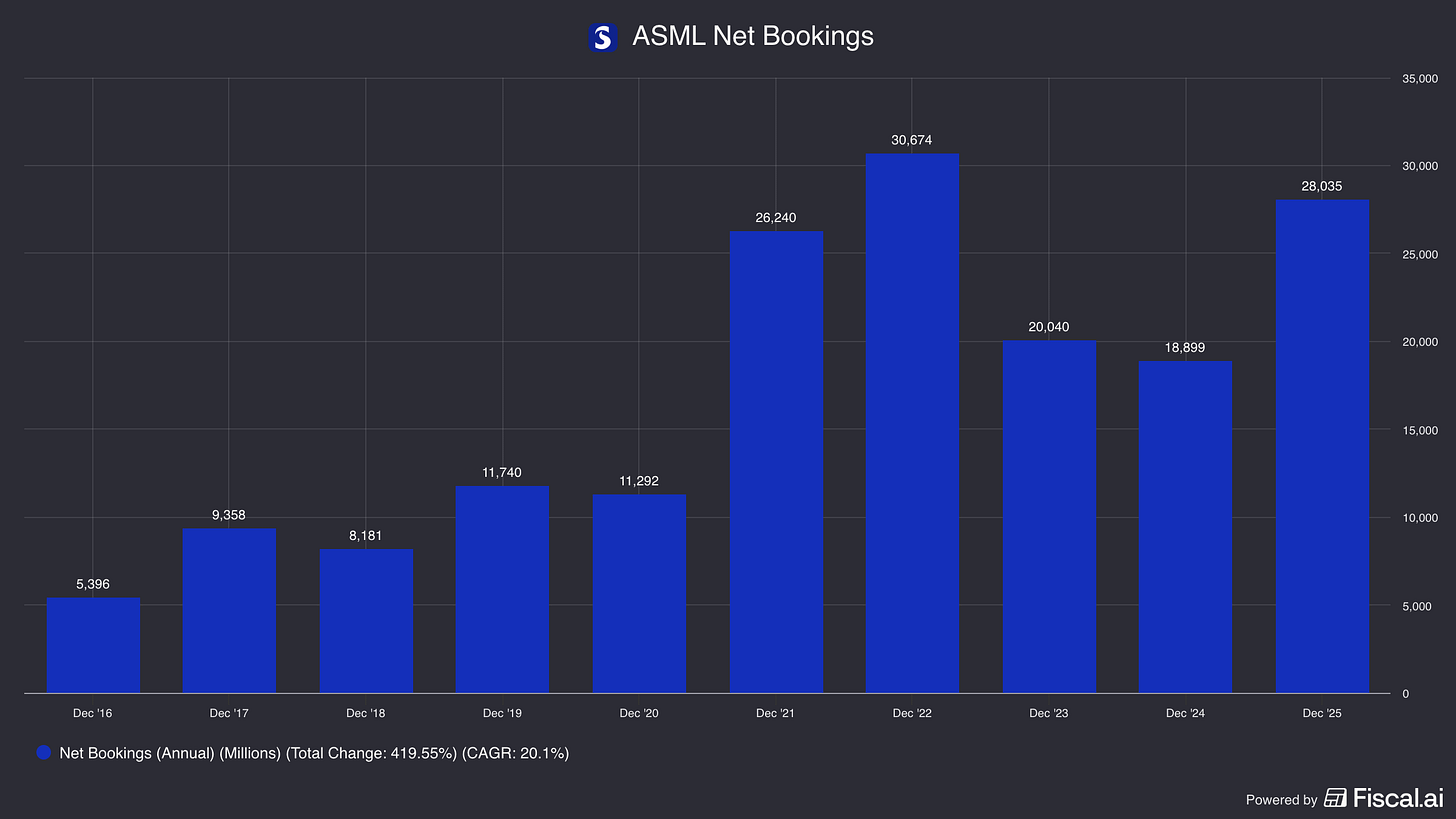
Daarom zag ASML de vraag de voorbije jaren flink stijgen.
Laten we nu duiken in de top 3.
3. Costco ($COST)
Hoe verdient het bedrijf geld?
Costco is de grootste groothandel met lidmaatschap ter wereld.
Costco verdient zijn winst niet met reuzenpotten mayonaise of hun beroemde, goedkope hotdogs.
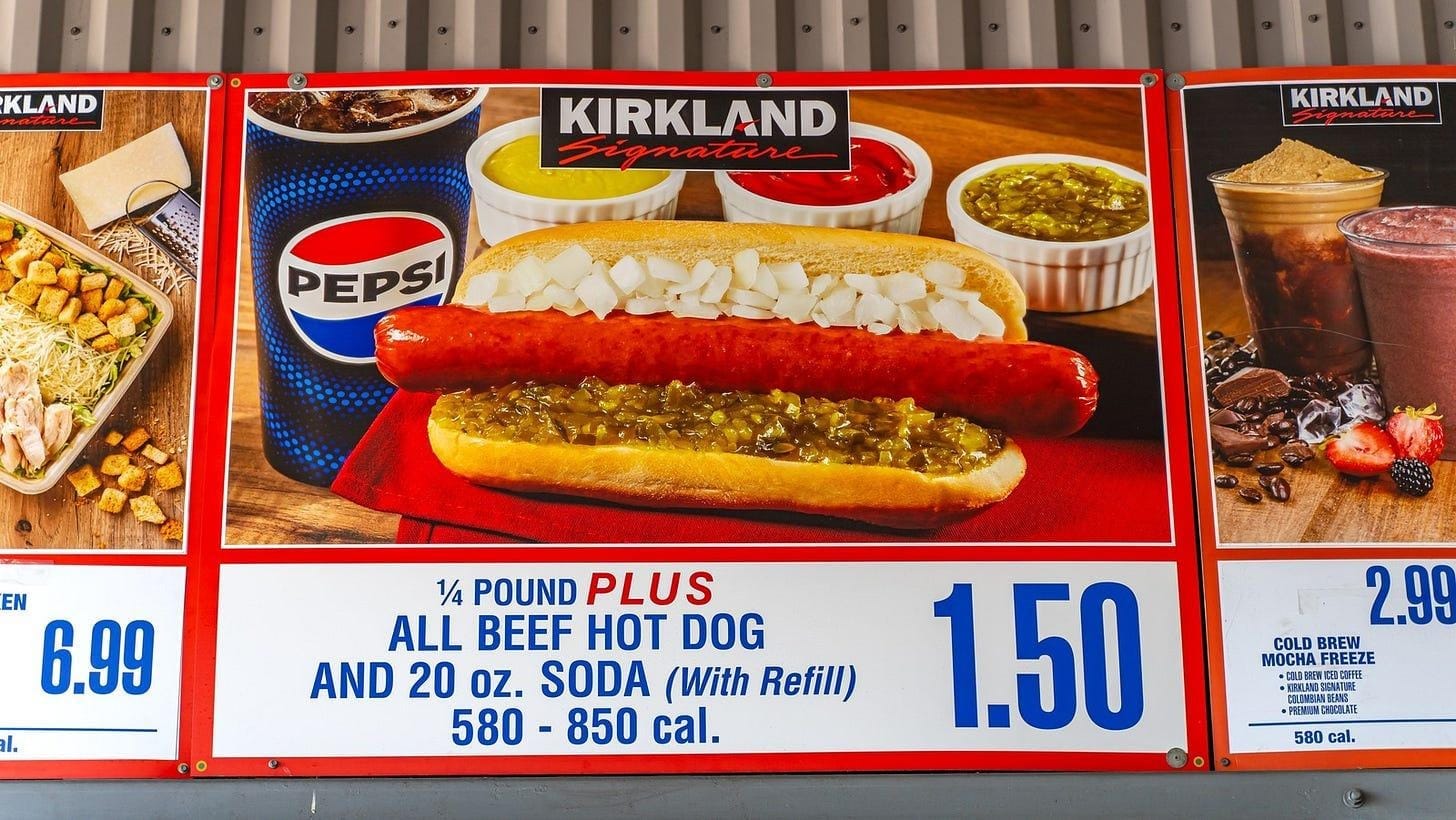
Ze verkopen hun producten bijna zonder winst. Net genoeg om hun kosten te dekken.
Het grootste deel van hun nettowinst komt uit de lidgelden.
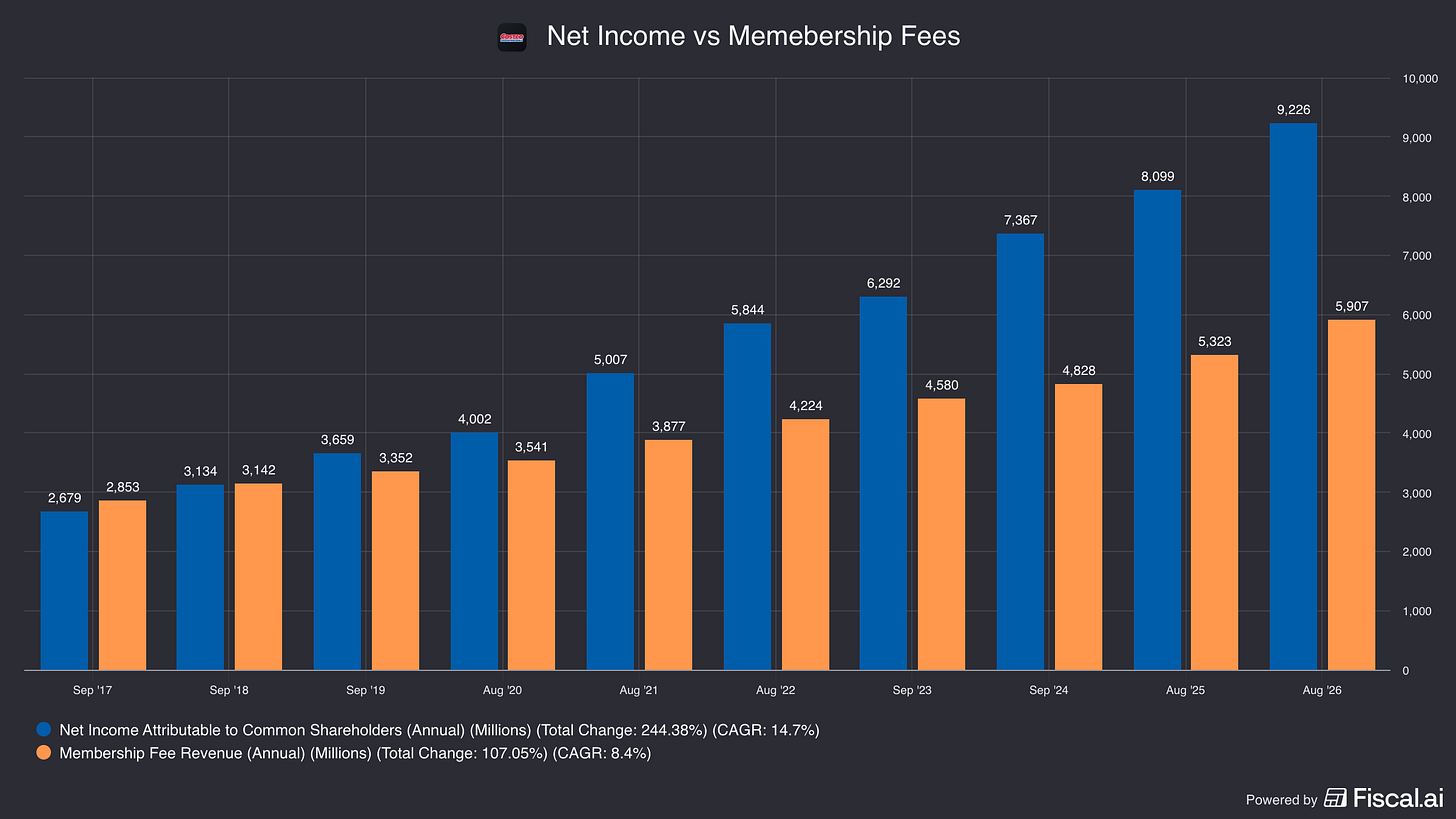
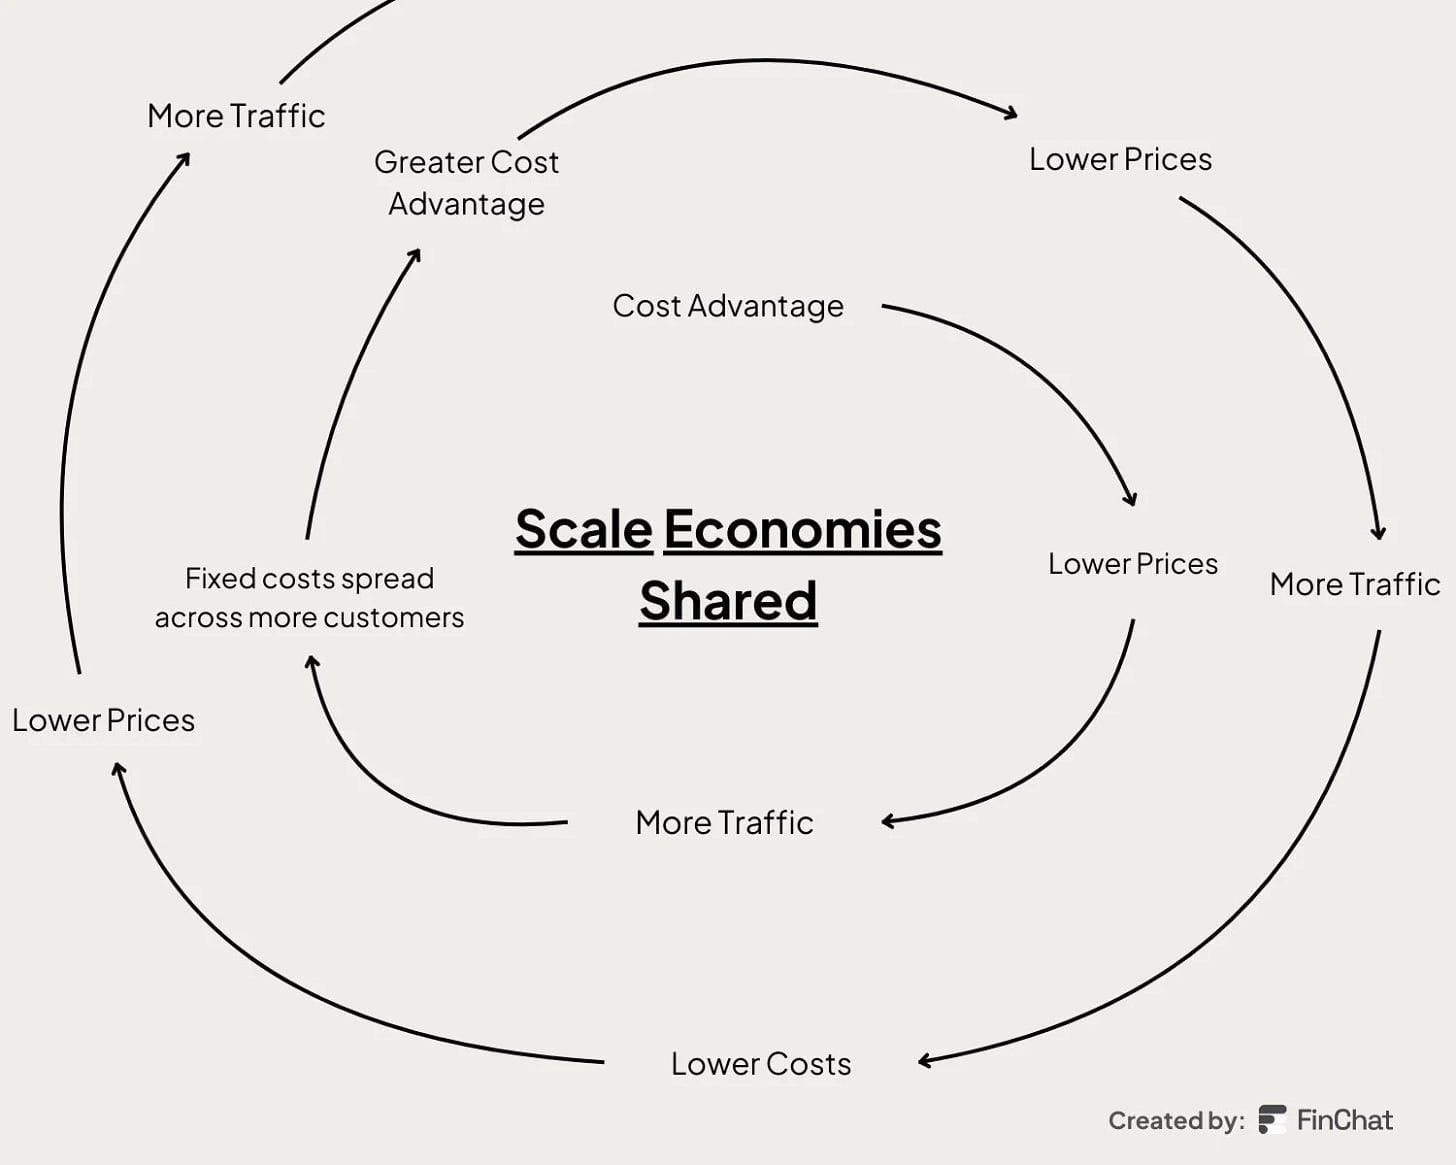
Costco werkt volgens wat Nick Sleep scale economies shared noemde: schaalvoordelen die je deelt met je klanten.
Hoe groter Costco wordt, hoe betere prijzen het krijgt van leveranciers.
Costco houdt die extra marge niet voor zichzelf. Het geeft de besparing meteen door aan de klant.
Daardoor kopen nog meer mensen een lidmaatschap. En dat geeft Costco nog meer koopkracht.
Het is een gigantisch vliegwiel dat bijna niemand kan stoppen.
2. Safran ($SAF.PA)
Hoe verdient het bedrijf geld?
Safran is een Frans luchtvaartbedrijf. Het maakt mee de populairste motoren ter wereld voor vliegtuigen met één gangpad.
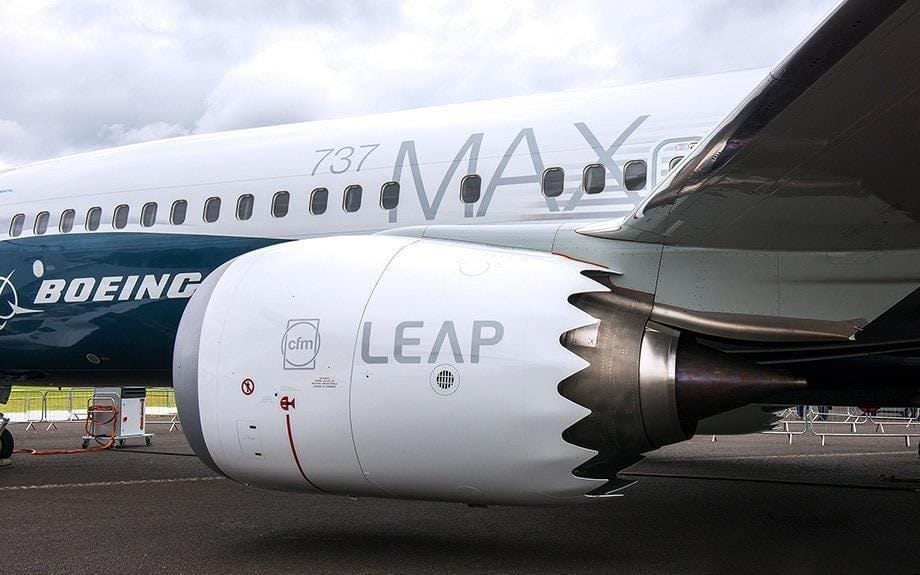
Safran en GE Aerospace bezitten samen CFM International, een 50/50-samenwerking die straalmotoren bouwt.
Hun huidige motor, de LEAP, zit in elke Boeing 737 MAX en in veel Airbus A320neo-toestellen. Dat zijn de twee populairste passagiersvliegtuigen met één gangpad ter wereld.
Safran werkt met een scheermes-en-mesjesmodel.
Ze verkopen de motoren aan vliegtuigbouwers zonder er veel aan te verdienen.
Het echte geld verdienen ze met onderhoud, reserveonderdelen en onderhoudscontracten tijdens de 25 jaar dat een motor meegaat.
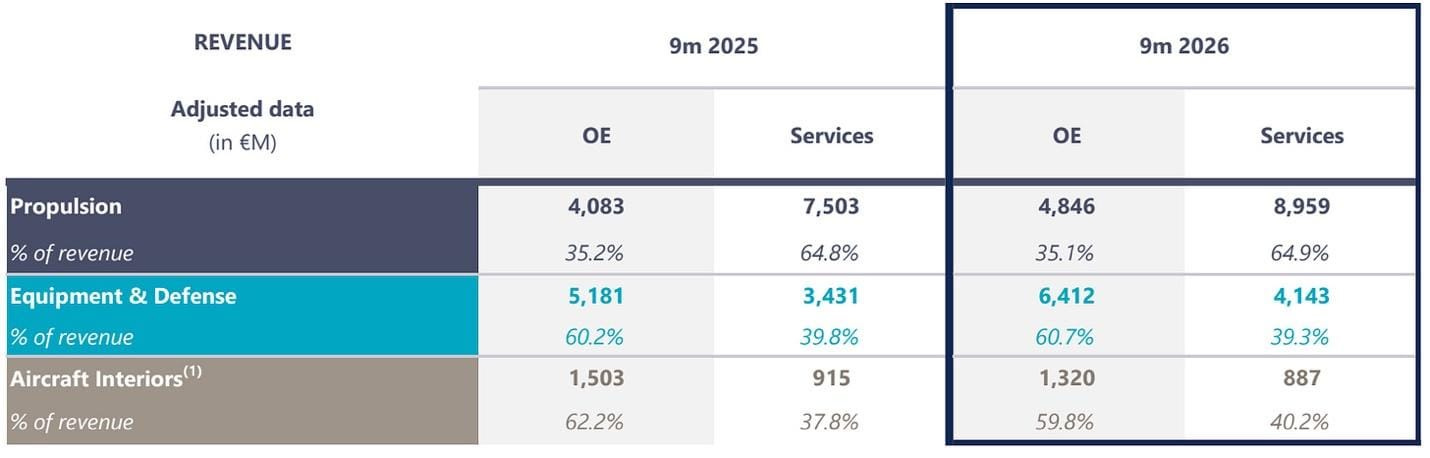
Onderhoud van motoren is verplicht voor de veiligheid.
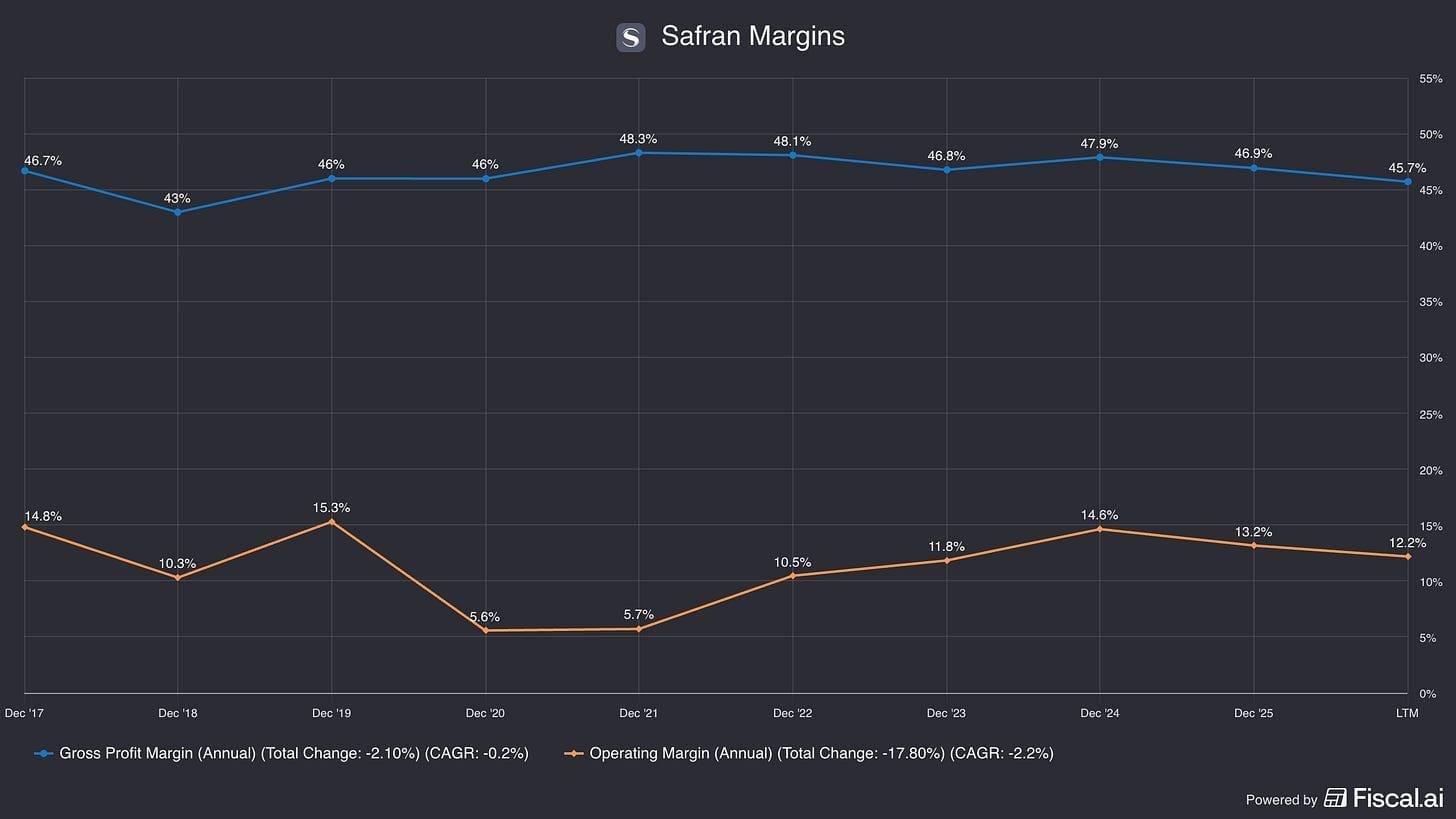
Dat maakt de inkomsten van Safran voorspelbaar en bestand tegen een crisis. Safran kan ook makkelijk zijn prijzen verhogen.
Daarom heeft Safran hoge en stabiele marges.
1. HEICO ($HEI)
Hoe verdient het bedrijf geld?
HEICO maakt vervangonderdelen voor passagiersvliegtuigen, goedgekeurd door de FAA (de Amerikaanse luchtvaartautoriteit).
Moet een luchtvaartmaatschappij een onderdeel vervangen? Dan moet ze het meestal kopen bij de oorspronkelijke fabrikant (OEM, Original Equipment Manufacturer). En die vraagt daar een torenhoge prijs voor.
HEICO ontleedt die onderdelen, maakt ze na en verkoopt ze 20% tot 30% goedkoper.
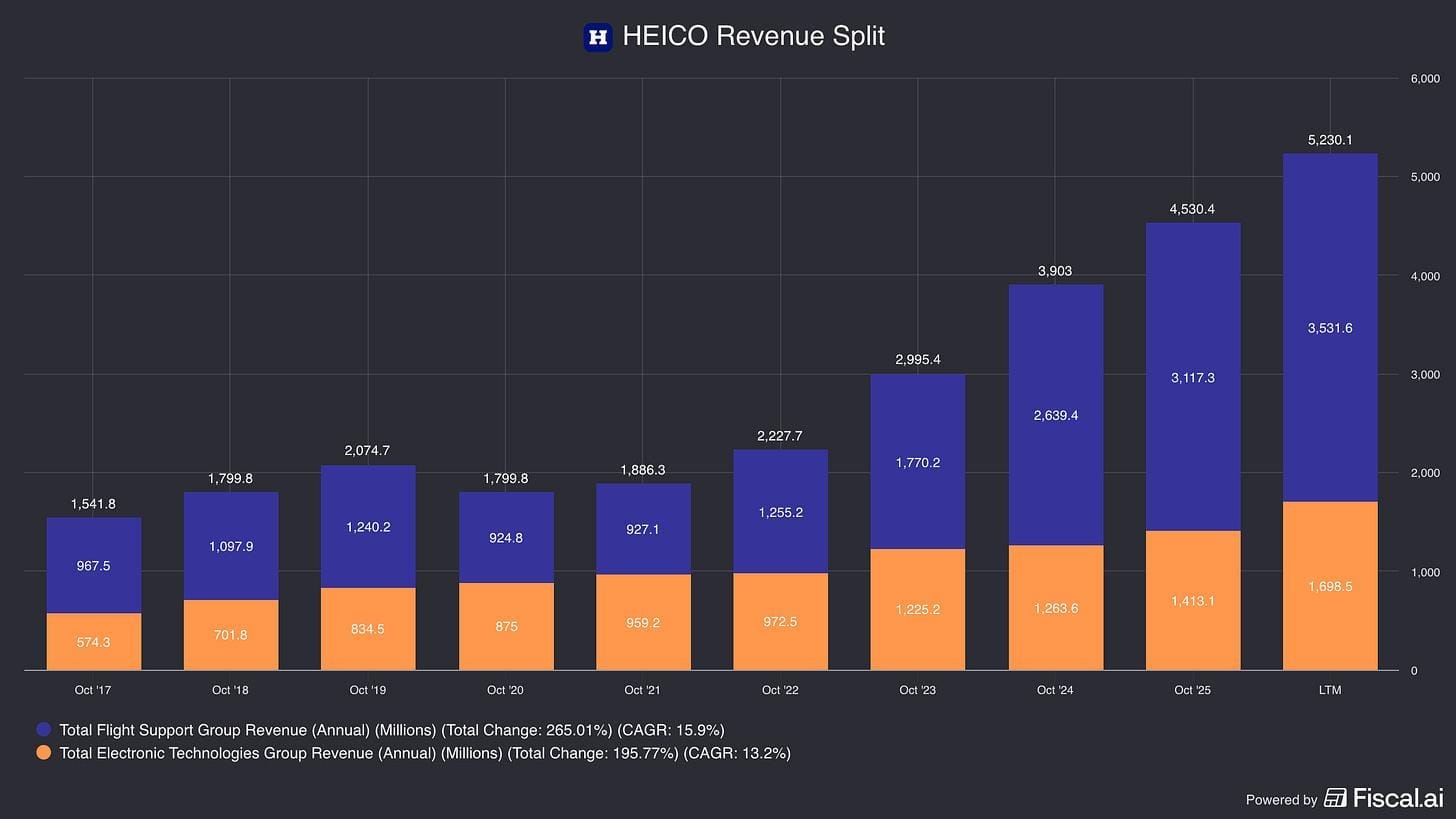
Het bedrijf heeft twee afdelingen:
Flight Support Group: Verkoopt eigen vervangonderdelen rechtstreeks aan luchtvaartmaatschappijen.
Electronic Technologies Group: Levert hoogtechnologische onderdelen aan de defensie-, ruimtevaart- en medische sector.
Strenge regels vormen een beschermende slotgracht rond HEICO.
Een vervangonderdeel laten goedkeuren door de FAA kost jaren en miljoenen dollars.
HEICO heeft al een gigantische bibliotheek aan goedgekeurde onderdelen. Dat bespaart luchtvaartmaatschappijen heel veel geld.
De vraag naar vervang- en onderhoudsonderdelen zou alleen maar moeten blijven groeien.
De vraag naar nieuwe vliegtuigen groeit veel sneller dan de fabrikanten ze kunnen bouwen.
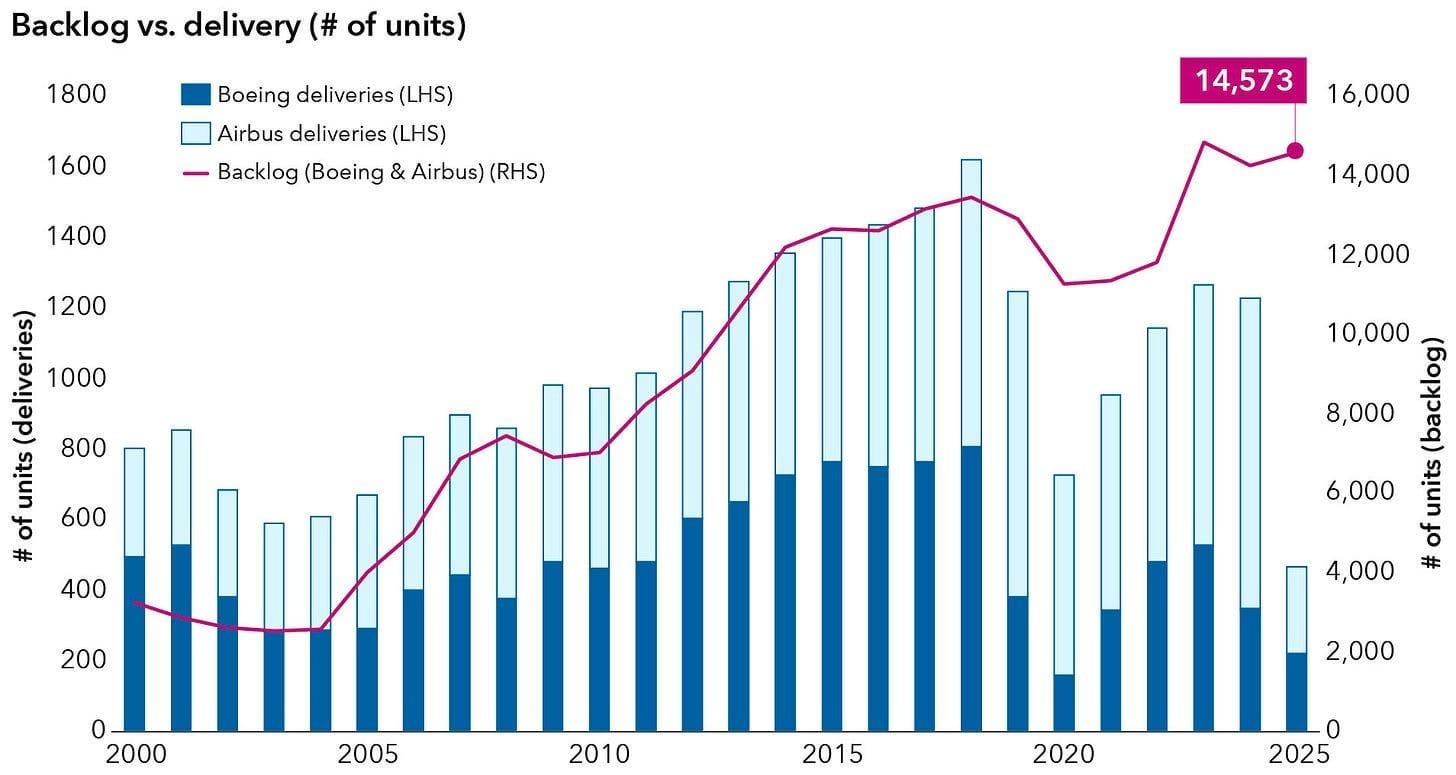
Dat betekent dat luchtvaartmaatschappijen hun oudere vliegtuigen langer moeten laten vliegen.
Conclusie
Hier is een overzicht van ons boodschappenlijstje deze maand:
Cintas ($CTAS): Een saai maar ijzersterk efficiënt bedrijf met terugkerende inkomsten uit onderhoud van gebouwen en uniformen.
ASML ($ASML): Een puur monopolie op de toekomst van chips en AI.
Costco ($COST): De grootste groothandel ter wereld, met winstgevende lidgelden en schaalvoordelen die het deelt met zijn klanten.
Safran ($SAF.PA): Een luchtvaartbedrijf dat decennialang verzekerd is van winstgevend motoronderhoud.
Heico ($HEI): Verkoopt vervangonderdelen voor vliegtuigen met hoge marges
Welk van deze aandelen gaat x5?
Aandeel “A” verdrievoudigde net sinds het begin van het jaar… Daardoor is het het duurste aandeel van de hele S&P 500 op basis van de koers-winstverhouding. O ja, en het heeft al 98% van zijn markt in handen en is duizend miljard dollar waard.
Aandeel “B” steeg 16% sinds het begin van het jaar. Toch is het nog altijd goedkoper dan het gemiddelde aandeel, met nog veel ruimte om te groeien… Het heeft maar 3% van zijn markt in handen en is maar $7 miljard waard. Geen wonder dat Pieter Slegers van Compounding Quality het “een geweldig bedrijf” noemt met “een heel aantrekkelijk bedrijfsmodel.”
Ben je dan niet een beetje gek als je erop gokt dat aandeel A nog 5 keer meer gaat groeien? Toch is dat exact wat er gebeurde… want dit verhaal speelde zich drie jaar geleden af. Hoe was dat mogelijk? En hoe voeg jij zulke aandelen toe aan je portefeuille? Dat ontdek je op G-Day… van Pieter zelf.
Klik nu hier om je in te schrijven – en krijg er een gratis e-book bij!
Hier vind je alles wat je moet weten:

Beleggen in de beste bedrijven ter wereld
Pieter