

Vorige week gaf ik voor VFB Turnhout een lezing over de huidige stand van de beurzen. Ik ga deze volgende week woensdag online geven. Je kan je hier gratis inschrijven.
Dag Partner 👋
Aandelenkoersen volgen altijd de evolutie van de intrinsieke waarde.
We willen bedrijven kopen die:
Van topkwaliteit zijn
Heel winstgevend zijn
Aan een aantrekkelijke waardering noteren
Vandaag duiken we in onze ETF Portefeuille en kopen we ook wat bij.
Waardebeleggen 101
De mentor van Warren Buffett? Ben Graham.
Ben Graham is de vader van het waardebeleggen.
Zijn beleggingsfilosofie was supereenvoudig: je koopt een euro voor 50 cent.
In de jaren 50 gebruikten beleggers vaak de Koers-Boekwaarde (K/BW) van een bedrijf om spotgoedkope bedrijven te vinden.
De boekwaarde vertelde je hoeveel de fysieke bezittingen van een bedrijf waard waren.
Denk aan dingen zoals:
Fabrieken
Machines
Voorraden
Magazijnen
...
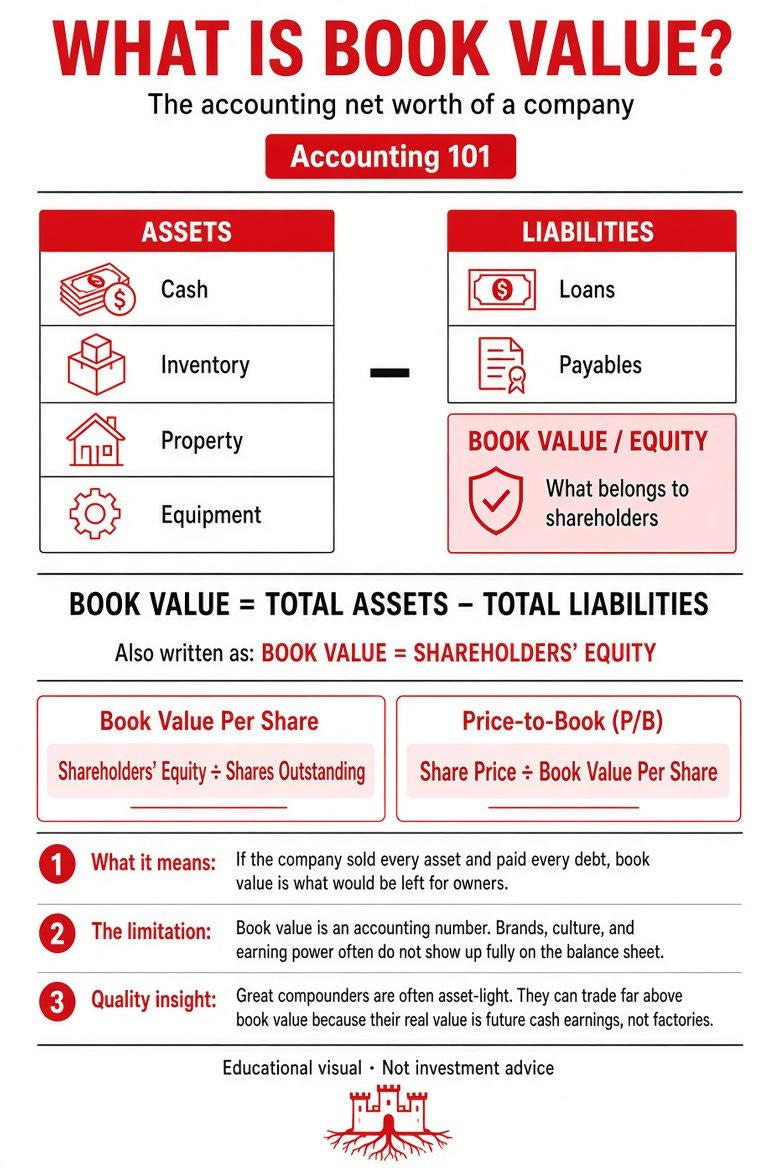
Stel je voor: je koopt een bedrijf aan een K/BW van 1x.
In theorie is de waarde van alle bezittingen dan even groot als de huidige waarde van het hele bedrijf.
En het bedrijf zelf krijg je er gratis bij.
Elke euro winst die het maakt, is voor jou.
Dat was het idee achter klassiek waardebeleggen.
Werkt klassiek waardebeleggen vandaag nog?
Vandaag bezitten de meest winstgevende bedrijven ter wereld nauwelijks nog fysieke bezittingen.
Nvidia is het meest waardevolle bedrijf ter wereld ($5,5 biljoen).
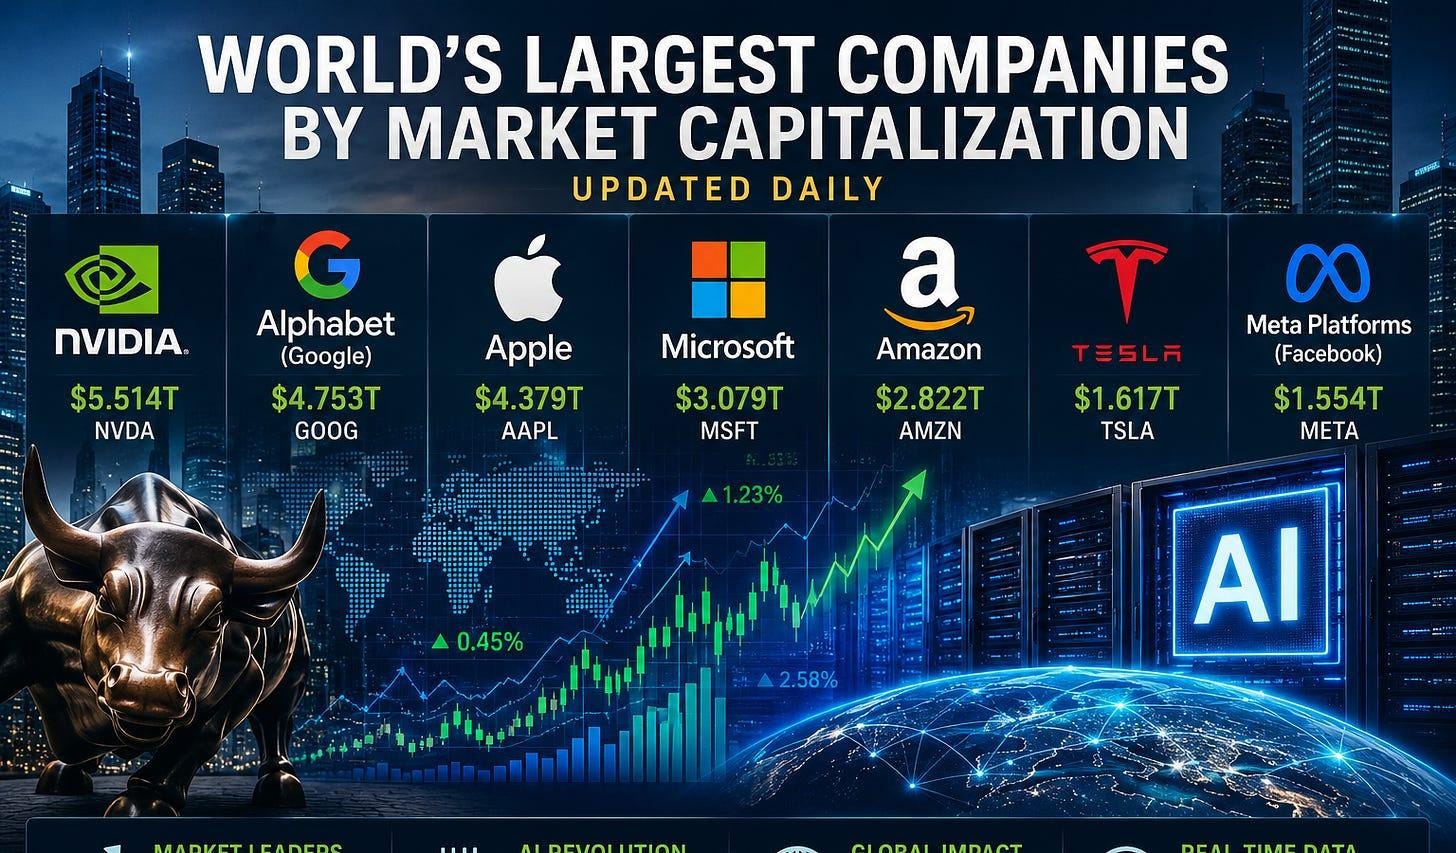
Toch bezit het geen enkele fabriek.
Het ontwerpt chips en betaalt partners zoals TSMC om ze te maken.
Welke fysieke bezittingen staan er dan écht op de balans van Nvidia?
Het hoofdkantoor in Californië
Eigen supercomputers voor onderzoek en ontwikkeling (R&D)
Voorraad en labomateriaal
Dat is het.
Hier zie je de boekwaarde van Nvidia en de marktkapitalisatie (de beurswaarde):
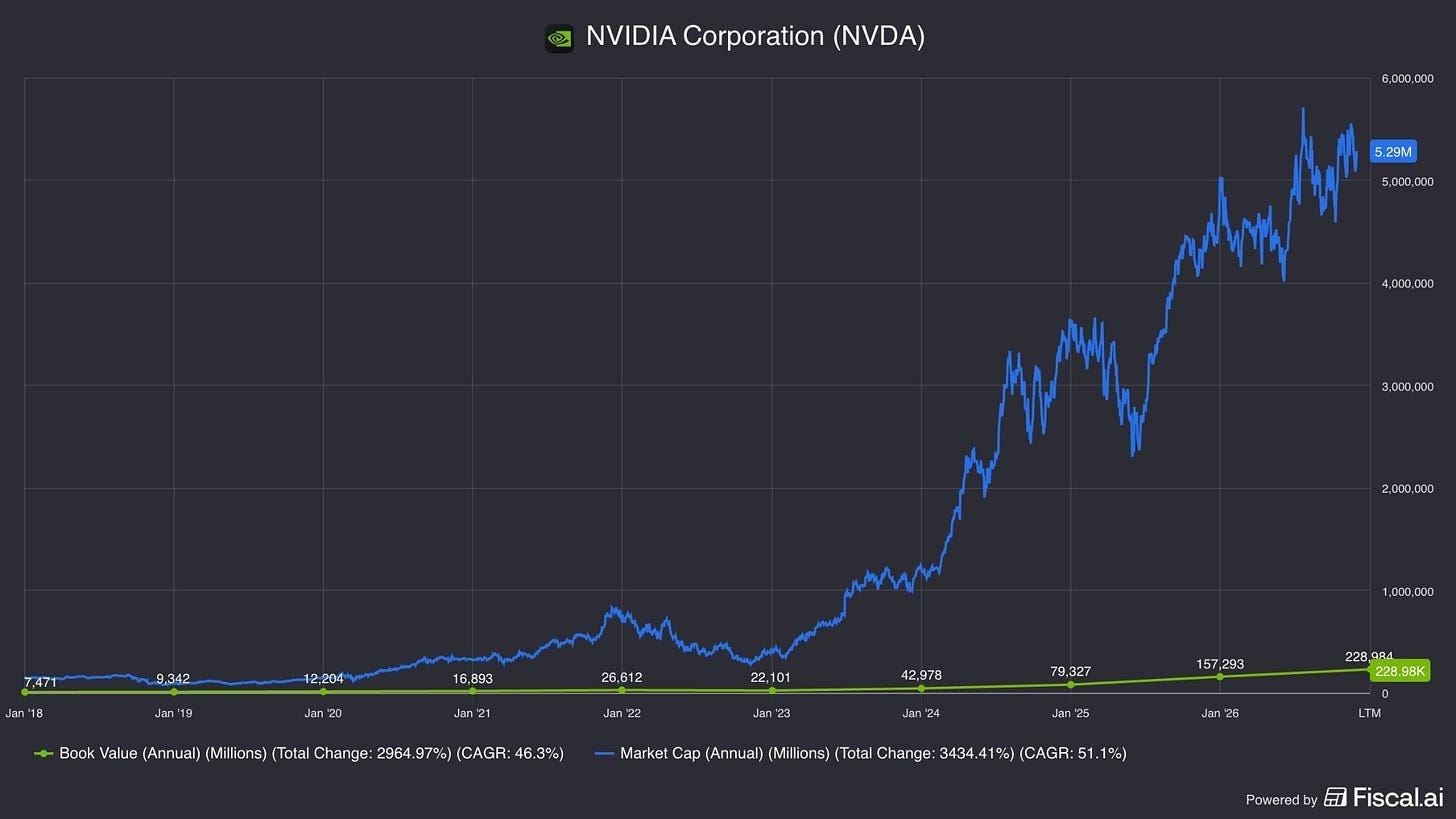
Koop je Nvidia? Dan koop je duidelijk geen fysieke bezittingen.
De K/BW is 23,9x.
Je koopt onzichtbare bezittingen (immateriële activa).
Denk aan hun eigen chipontwerpen, hun software-ecosysteem en hun topingenieurs.
Die bezittingen helpen het bedrijf om miljarden aan winst te maken.
Maar de klassieke boekhoudregels tonen hun waarde niet altijd goed.
En dat is een probleem voor klassieke value ETF’s.
Ze kiezen vaak voor bedrijven met veel fysieke bezittingen.
En ze laten bedrijven met weinig bezittingen en sterke groei links liggen.
Daarom doen klassieke value ETF’s het al een tijdje slechter dan groei-ETF’s.
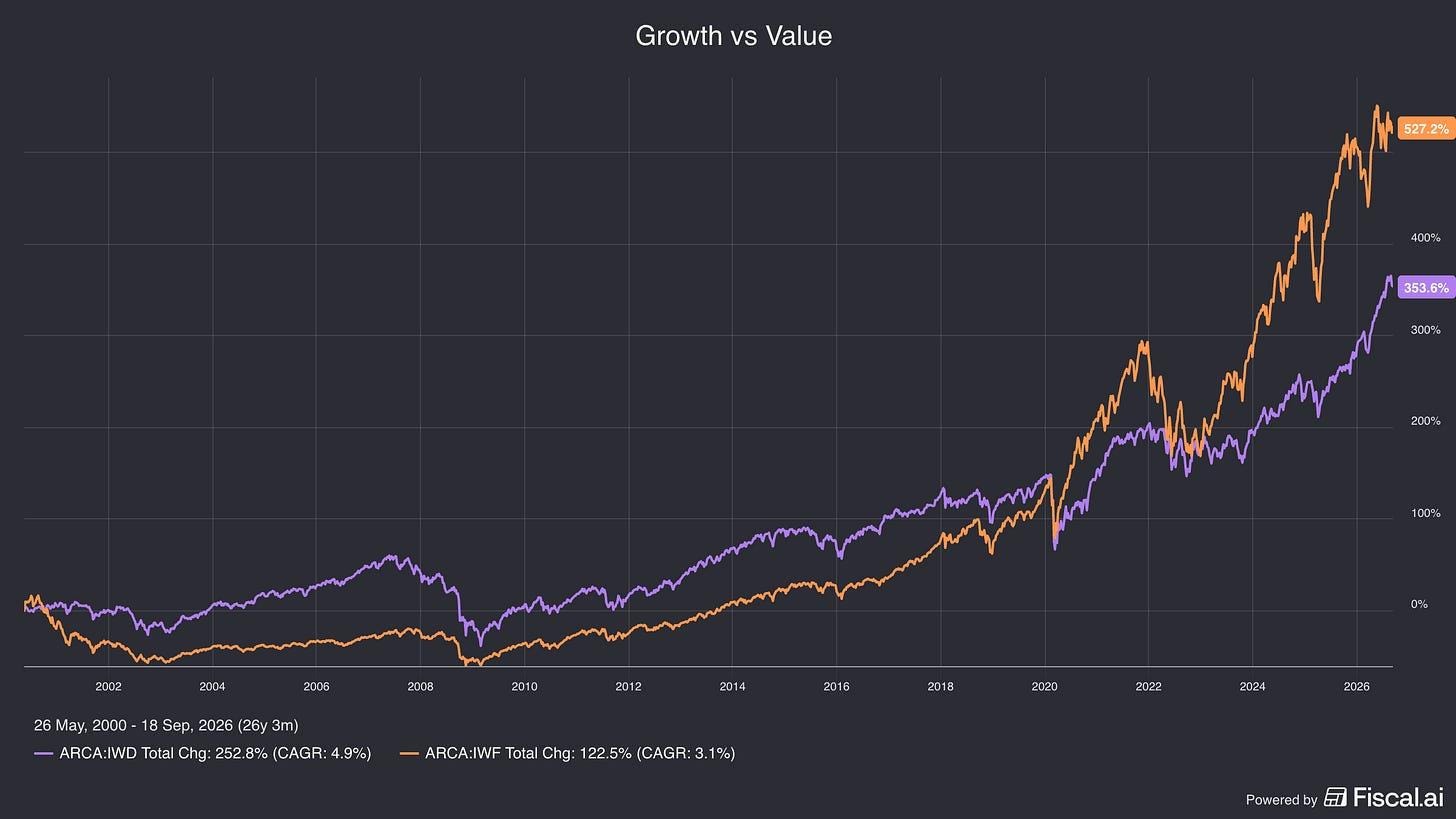
De vraag is dus… Moeten we het woord ‘value’ (waarde) opnieuw uitvinden?
De moderne veiligheidsmarge
Hoe kan je vandaag de waarde van een bedrijf bepalen?
Warren Buffett gaf ons een eenvoudig antwoord in zijn handleiding voor aandeelhouders van Berkshire Hathaway:
“Intrinsieke waarde is eenvoudig: het is de huidige waarde van alle cash die je nog uit een bedrijf kunt halen tijdens de rest van zijn bestaan.”
Denk daar even over na.
Stel dat jij een bedrijf bezit. Wat vind jij dan het belangrijkst?
De fabrieken?
De magazijnen?
Of de cash die het bedrijf voor jou verdient?
Het antwoord is cash.
En daar moeten wij als beleggers ook op focussen.
Free Cash Flow
Free Cash Flow is het geld dat een bedrijf overhoudt nadat het alle investeringen heeft betaald die nodig zijn om te blijven draaien en groeien.
Het is precies het geld waar Warren Buffett het over had.
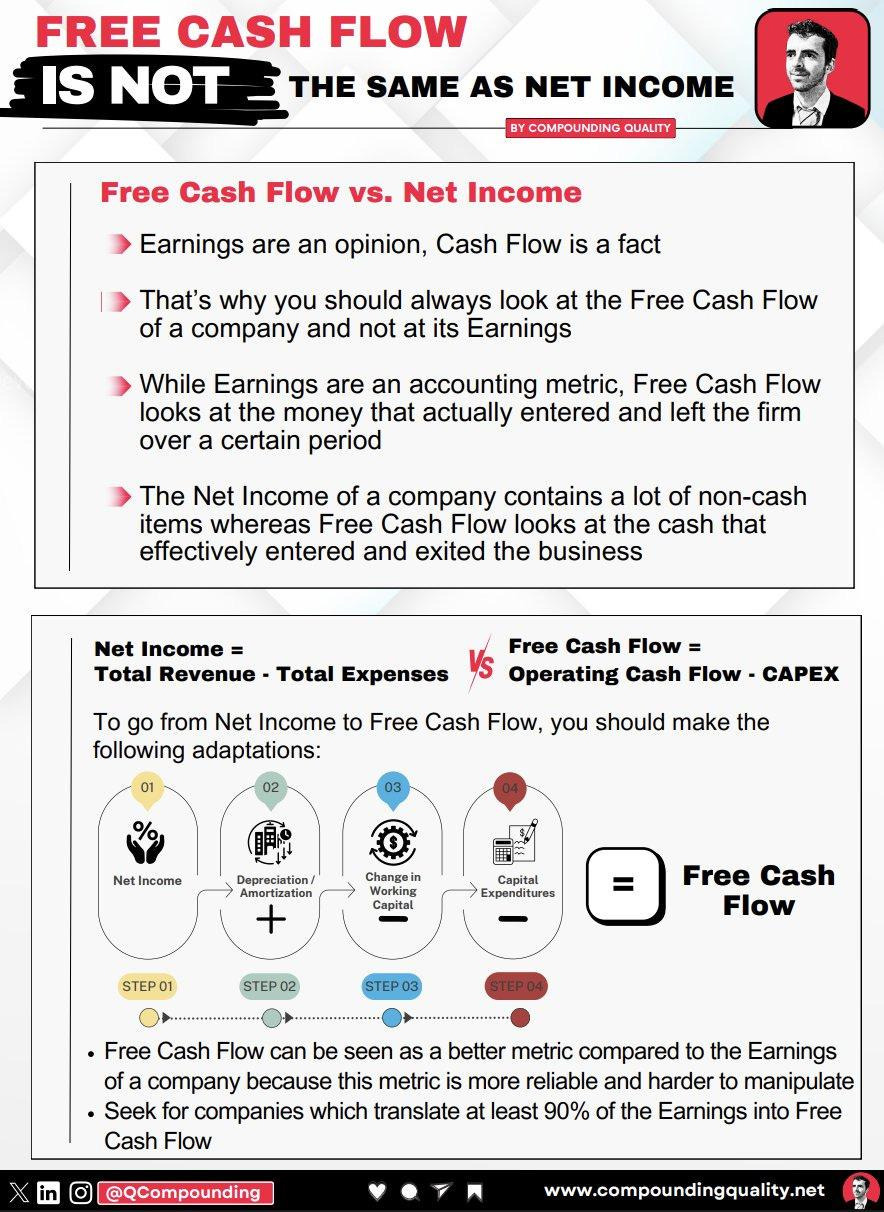
En anders dan boekwaarde werkt Free Cash Flow voor bedrijven met veel én met weinig fysieke bezittingen.
Het maakt niet uit of een bedrijf magazijnen of algoritmes bezit.
Wat telt, is dit:
Hoeveel cash genereert het vandaag?
Hoeveel cash kan het in de toekomst verdienen?
Daarom vervangen we de boekwaarde van Ben Graham door Free Cash Flow.
Hier is de eenvoudige formule:
FCF per aandeel ÷ Aandelenkoers = FCF Yield (vrije-kasstroomrendement)
Hoe hoger de FCF Yield, hoe meer cash je krijgt voor elke euro die je belegt.
Zo denk je als de eigenaar van een privébedrijf.
Maar er is nog één ding dat je moet onthouden.
De definitie van Buffett gaat over de cash die een bedrijf kan verdienen tijdens de rest van zijn bestaan.
Een bedrijf dat langer meegaat en meer groeit, is dus meer waard dan een bedrijf dat vandaag evenveel cash maakt, maar niet groeit of sneller verdwijnt.
Tijd is uiteindelijk de sterkste kracht achter de samengestelde rente.
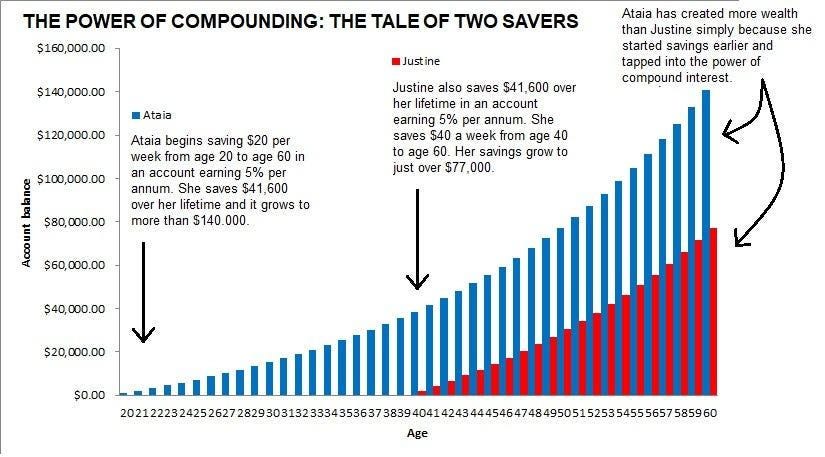
We moeten dus verder kijken dan de cash flow van vandaag.
We moeten ons ook afvragen:
Verdient dit bedrijf over 10, 20 of 30 jaar nog altijd geld?
Om dat te ontdekken, letten we op twee dingen:
Weinig schulden
Stabiele winsten
1. Weinig schulden
Te veel schulden kunnen heel gevaarlijk zijn voor een bedrijf.
Een bedrijf met beheersbare schulden heeft meer ruimte om moeilijke tijden te overleven.
En het kan cash blijven teruggeven aan beleggers.
2. Stabiele winsten
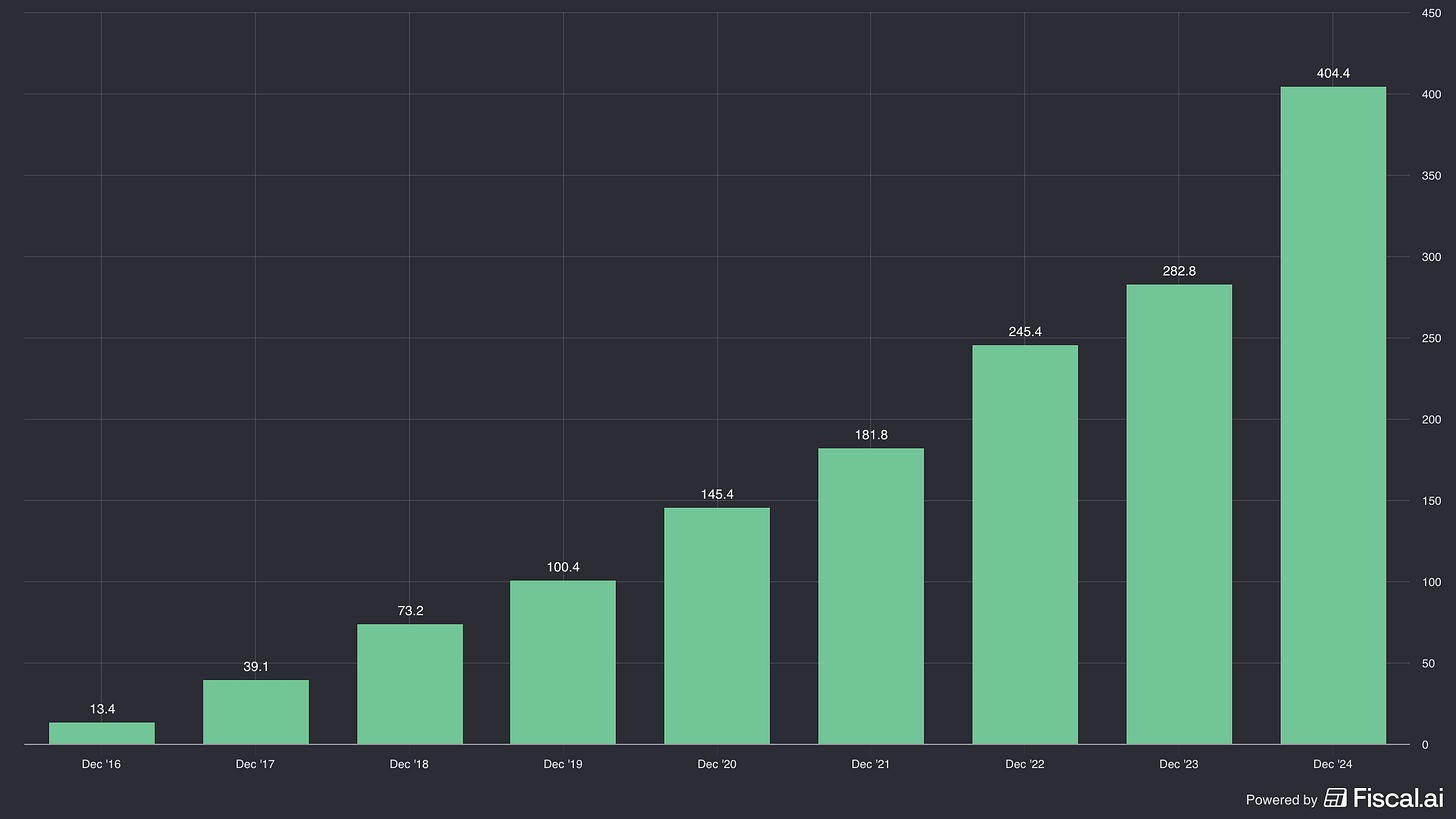
We willen bedrijven die elk jaar opnieuw cash kunnen generen.
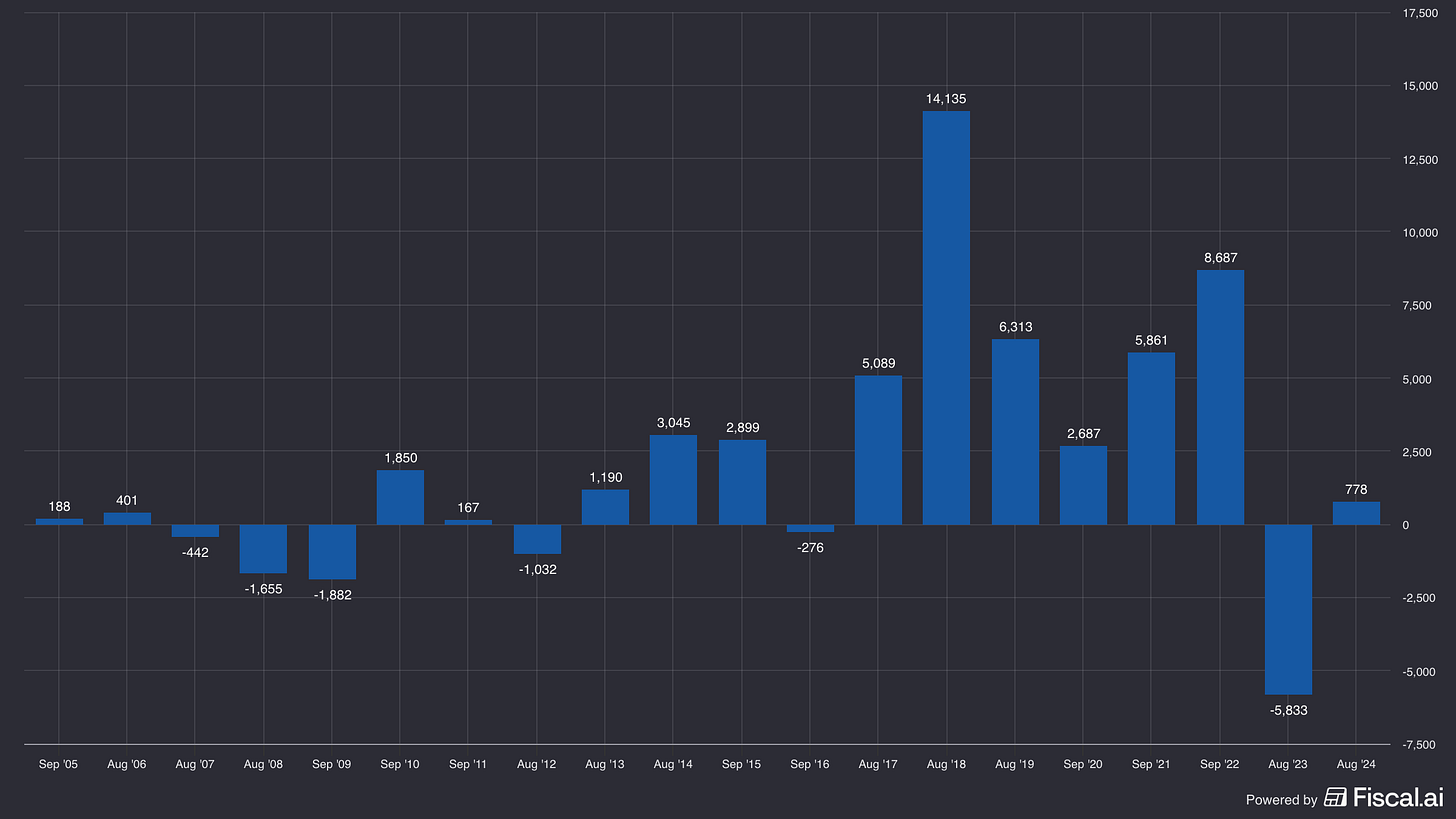
Geen bedrijven waarvan de winst om de paar jaar instort.
Voorspelbare cash flow maakt het makkelijker om in te schatten wat een bedrijf waard is.
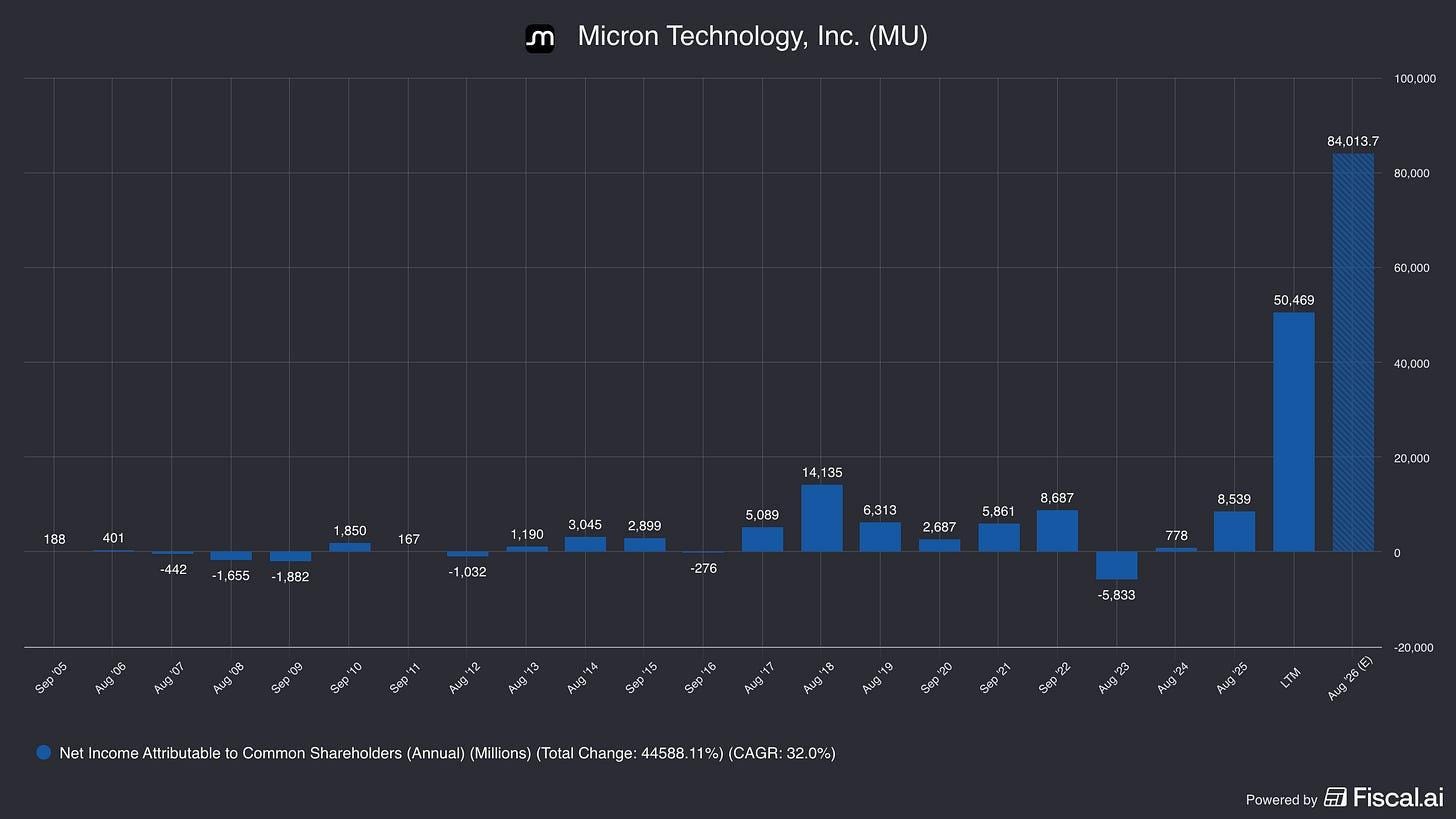
Hier zijn twee grafieken van de nettowinst. Welke kies jij?
Grafiek 1:
Grafiek 2:
De eerste natuurlijk!
Trouwens: grafiek 1 is Medpace en grafiek 2 is Micron.
Kijk nog eens naar de grafiek van Micron…
Had jij gedacht dat de balkjes in de jaren erna er zo zouden uitzien?
Waarschijnlijk niet.
Een cyclisch bedrijf (met winsten die op en neer gaan) voorspellen is veel moeilijker dan een stabiel bedrijf.
Modern waardebeleggen
Nu weet je hoe je aantrekkelijke bedrijven vindt in de markt van vandaag:
Hoge FCF Yield + Weinig schulden + Stabiele kasstromen
Het mooie hieraan?
Het werkt. En dat of het bedrijf nu fabrieken of software bezit.
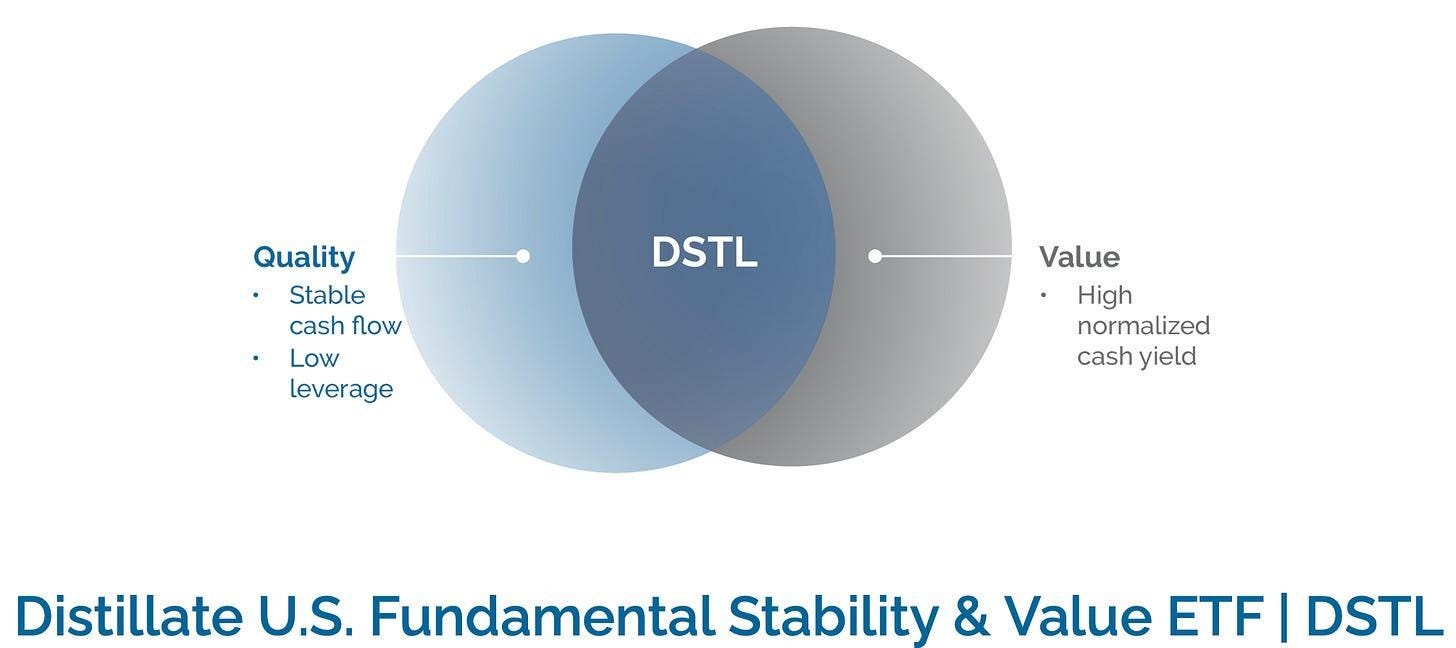
Zou het niet fantastisch zijn om een ETF te kopen die precies deze eigenschappen heeft?
Goed nieuws: dat kan!
⭐ ETF van de maand (in de kijker)
Distillate U.S. Fundamental Stability & Value ETF (DSTL)
Belangrijkste informatie
Naam: Distillate U.S. Fundamental Stability & Value ETF
Ticker: DSTL
Totale kosten per jaar (TER): 0,39%
Fysieke/Synthetische ETF: Fysiek
ISIN: US26922A3216
Wat?
De ETF focust op de 500 grootste beursgenoteerde bedrijven in de VS.
Eerst moet een bedrijf slagen voor een paar basistesten:
Winstgevendheid
Free Cash Flow
Liquiditeit (het aandeel is makkelijk te kopen en te verkopen)
Daarna gebruiken de beheerders een filter in drie stappen:
Gezonde balans: Bedrijven met te veel schulden vliegen eruit. Daarvoor gebruiken de beheerders hun eigen berekening van schulden tegenover inkomsten.
Fundamentele stabiliteit: Bedrijven met schommelende kasstromen vliegen eruit.
Waardering: Van de bedrijven die overblijven, koopt de ETF de 100 meest ondergewaardeerde op basis van hun Free Cash Flow Yield.
Dit is een actief beheerde ETF.
De beheerders bekijken de portefeuille minstens elk kwartaal.
Waarom?
De ETF eist stabiele kasstromen en weinig schulden. Zo koopt ze goede bedrijven.
De ETF gebruikt Free Cash Flow als maatstaf voor de waardering. Zo kan ze moderne bedrijven met weinig fysieke bezittingen kopen aan een goede prijs.
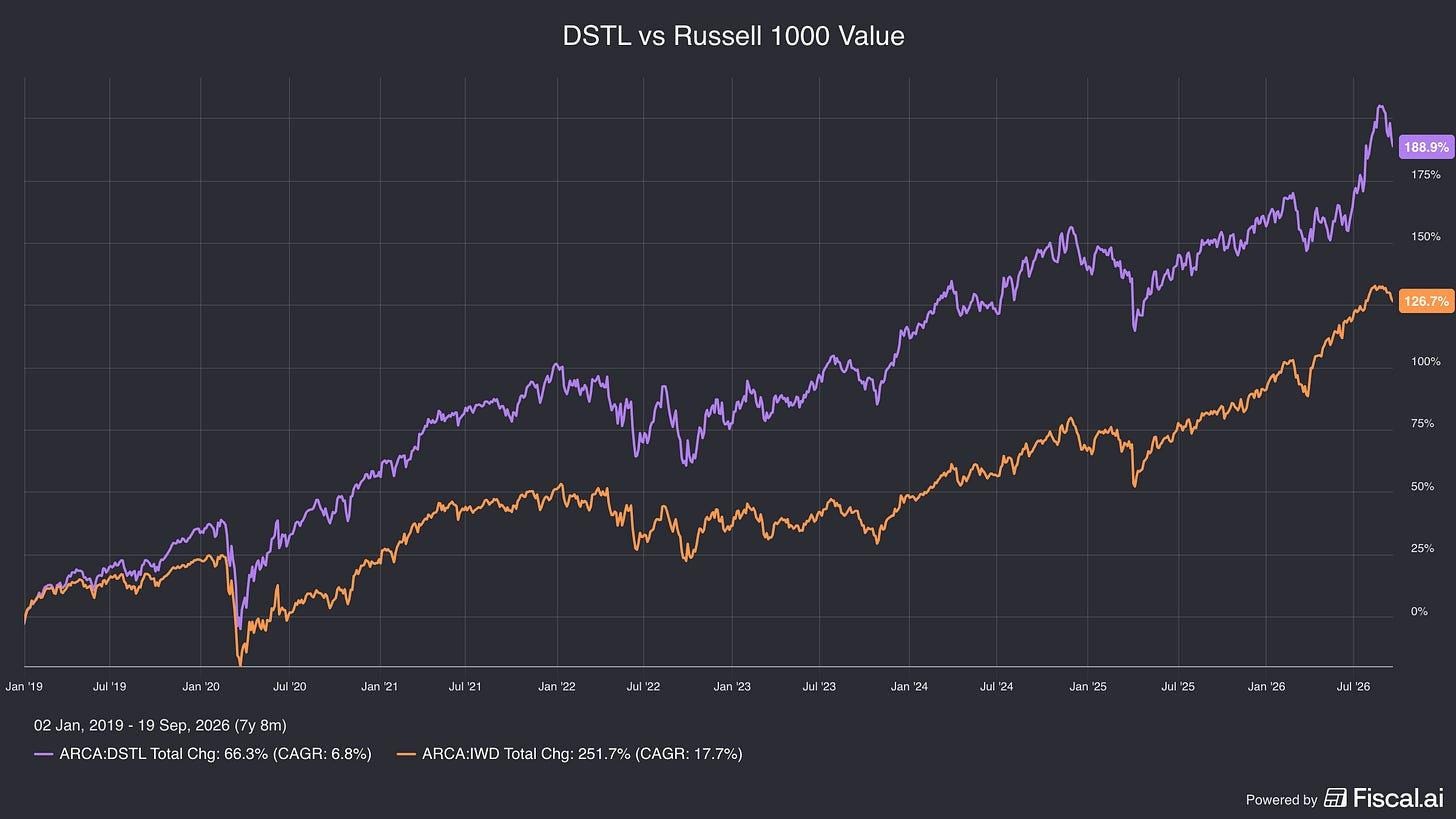
Dankzij die combinatie doet de ETF het beter dan klassieke value ETF’s.
Omdat DSTL actief beheerd is, heeft de ETF ook een strikte verkoopdiscipline.
De beheerders verkopen een aandeel als:
Het te duur wordt.
Het bedrijf te veel schulden aangaat.
De kasstromen van het bedrijf onstabiel worden.
DSTL kijkt naar de genormaliseerde vrije kasstroom en houdt de sterkte van de balans in de gaten.
Zo vermijdt de ETF systematisch waardevallen (value traps: aandelen die goedkoop lijken, maar het niet zijn).
Zo krijg je een portefeuille van winstgevende kwaliteitsbedrijven met korting.
Verdeling per sector
Zo ziet de verdeling per sector eruit:
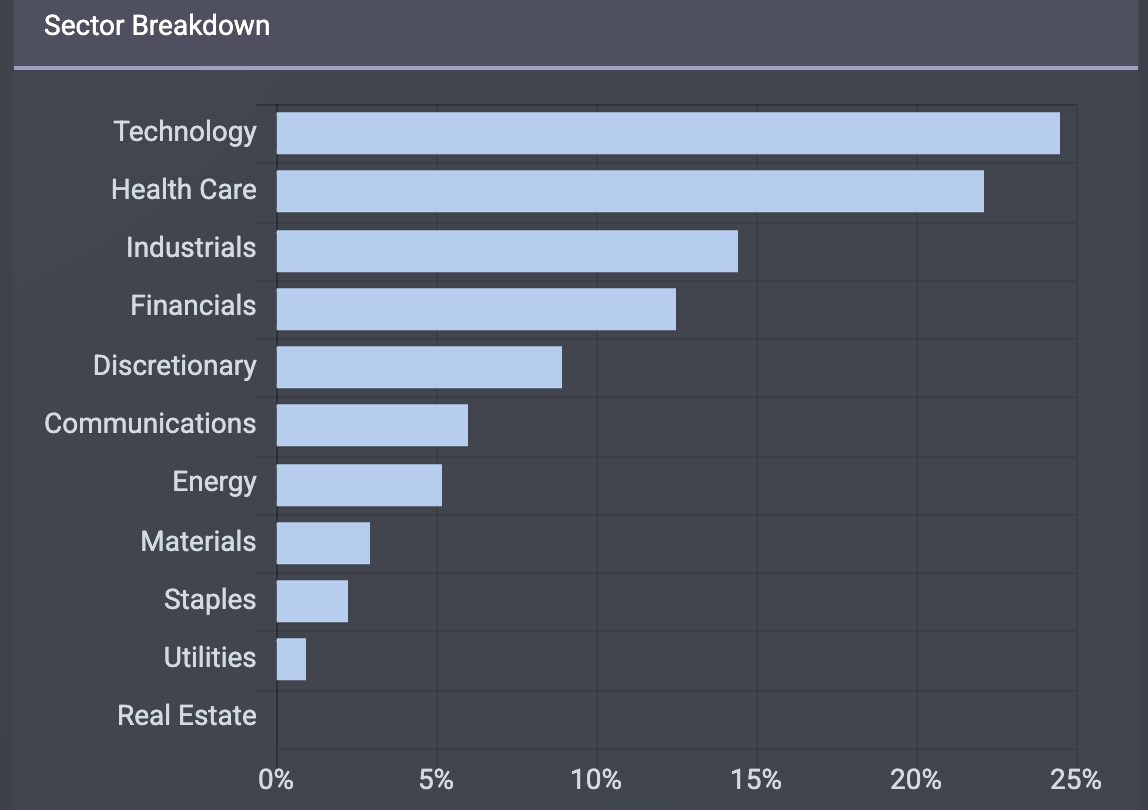
De drie grootste sectoren zijn Technologie, Gezondheidszorg en Industrie.
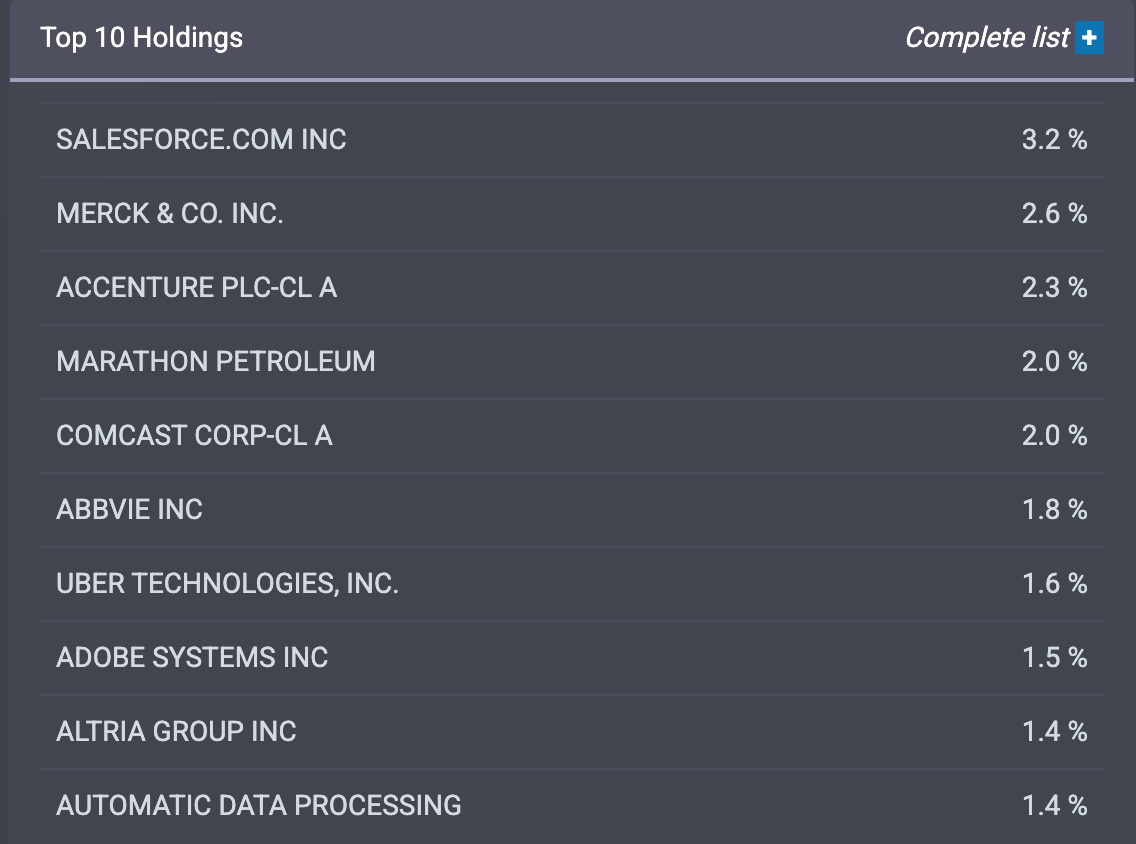
Grootste posities
Dit zijn de 10 grootste posities op dit moment:
Conclusie
Hoe onze ETF Portefeuille eruit ziet, en welke ETF we morgen kopen is enkel beschikbaar voor Partners van De Kwaliteitsbelegger.
Meer ontdekken?
Vorige week gaf ik voor VFB Turnhout een lezing over de huidige stand van de beurzen.
Ik ga deze volgende week woensdag online geven.
Je kan je hier inschrijven:

Beleggen in de beste bedrijven ter wereld
Pieter