

Dag Partner 👋
Weet je hoe groot de kans is dat een beursgenoteerd bedrijf uitgroeit tot een 100-bagger?
Dat is een aandeel dat x100 gaat.
Minder dan 3%.
En hoeveel tijd kost dat gemiddeld?
Ongeveer 26 jaar.
Toch slaagde één Zweedse ondernemersfamilie erin om twee 100-baggers en één 80-bagger voort te brengen.
Nog opvallender: één van die bedrijven bereikte een rendement van 100 keer de inleg in slechts 22 jaar.
Welk bedrijf zou het volgende kunnen zijn? Misschien wel Momentum Group AB ($OM-MMGR B).
Het is het kleinste beursgenoteerde bedrijf van deze familie.
Laten we deze interessante smallcap van dichterbij bekijken.
1. Hoe verdient Momentum Group geld?
1. Geschiedenis
Een fantastisch verhaal van een ondergewaardeerd bedrijf? Bergman & Beving.
Dit Zweedse bedrijf legde de basis voor wat we vandaag kennen als een “serial acquirer”.
En dat deden ze al lang vóór bedrijven zoals Constellation Software.
Bergman & Beving startte zijn overnamestrategie al in 1967.
Het bedrijf begon met de overname van distributiebedrijven.
Negen jaar later, in 1976, trok het naar de beurs.
Sinds de beursgang werd het aandeel een 7.500-bagger.
Met andere woorden: €1.000 groeide uit tot €7,5 miljoen.
Onderweg paste Bergman & Beving zijn structuur meerdere keren aan.
Dat om om de ondernemersgeest te behouden:
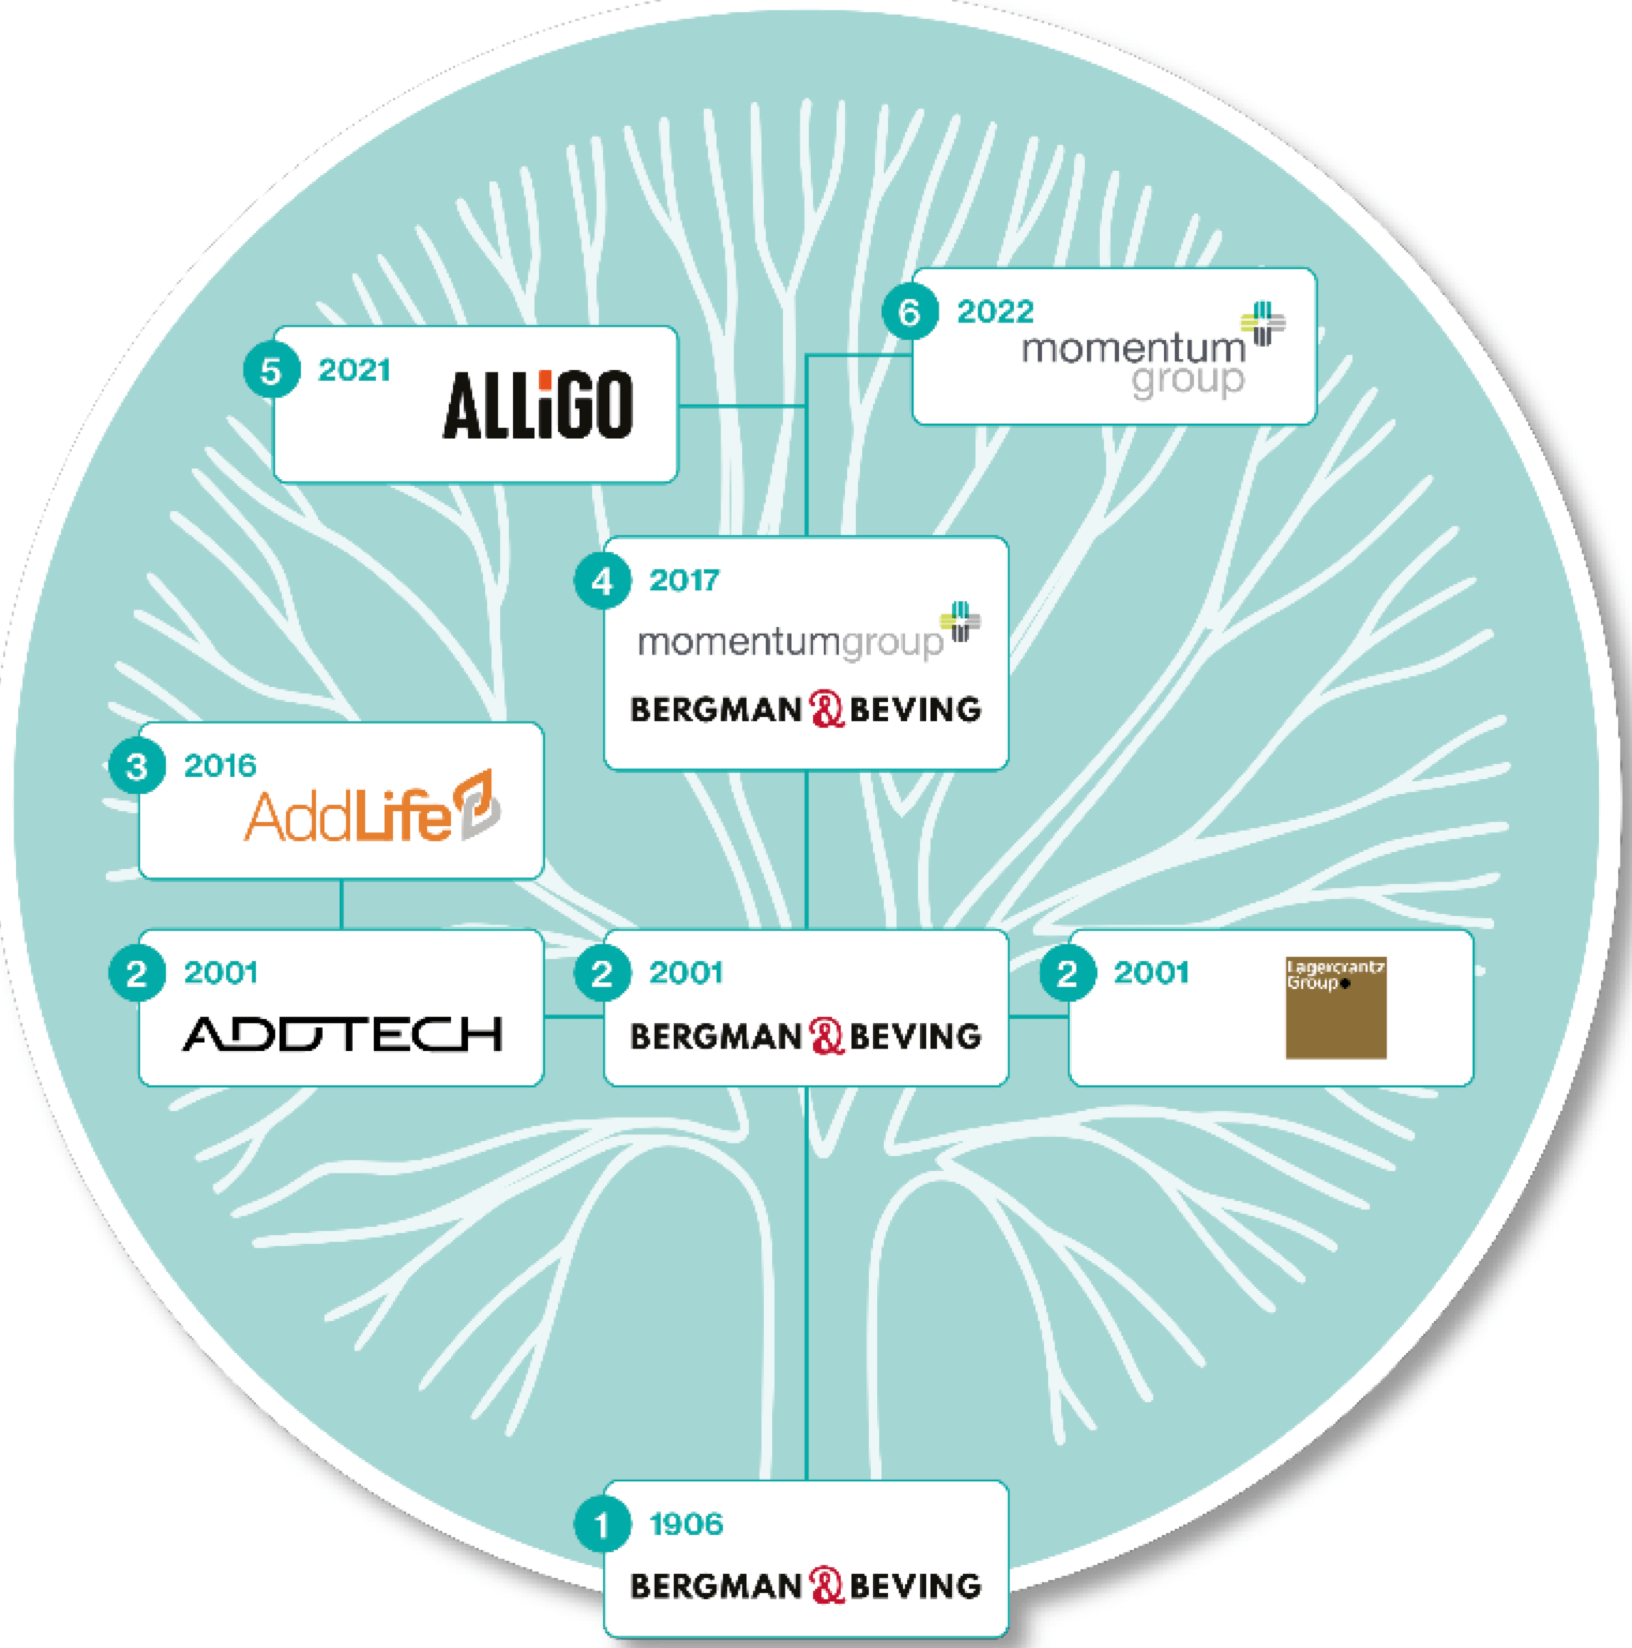
Waarom werden al die afsplitsingen doorgevoerd? Om klein, wendbaar en ondernemend te blijven.
Dat sluit aan bij wat Mark Leonard van Constellation Software vaak zegt:
“We willen groot worden door klein te blijven.” - Mark Leonard
In 2001 splitste Bergman & Beving zich op in drie bedrijven:
Bergman & Beving bleef bestaan, maar ging verder onder de naam B&B Tools. Later koos het opnieuw voor de naam Bergman & Beving.
Addtech verzelfstandigde zich in 2001.
Lagercrantz Group trok in 2001 eveneens zijn eigen weg.
Zowel Addtech als Lagercrantz zijn sectorspreidende overnameholdings.
Ze nemen bedrijven over in verschillende niches en beperken zich niet tot één sector.
Hun portefeuille bestaat vooral uit industriële bedrijven. In software investeren ze niet.
Laten we naar de koersgrafieken van beide spin-offs kijken.
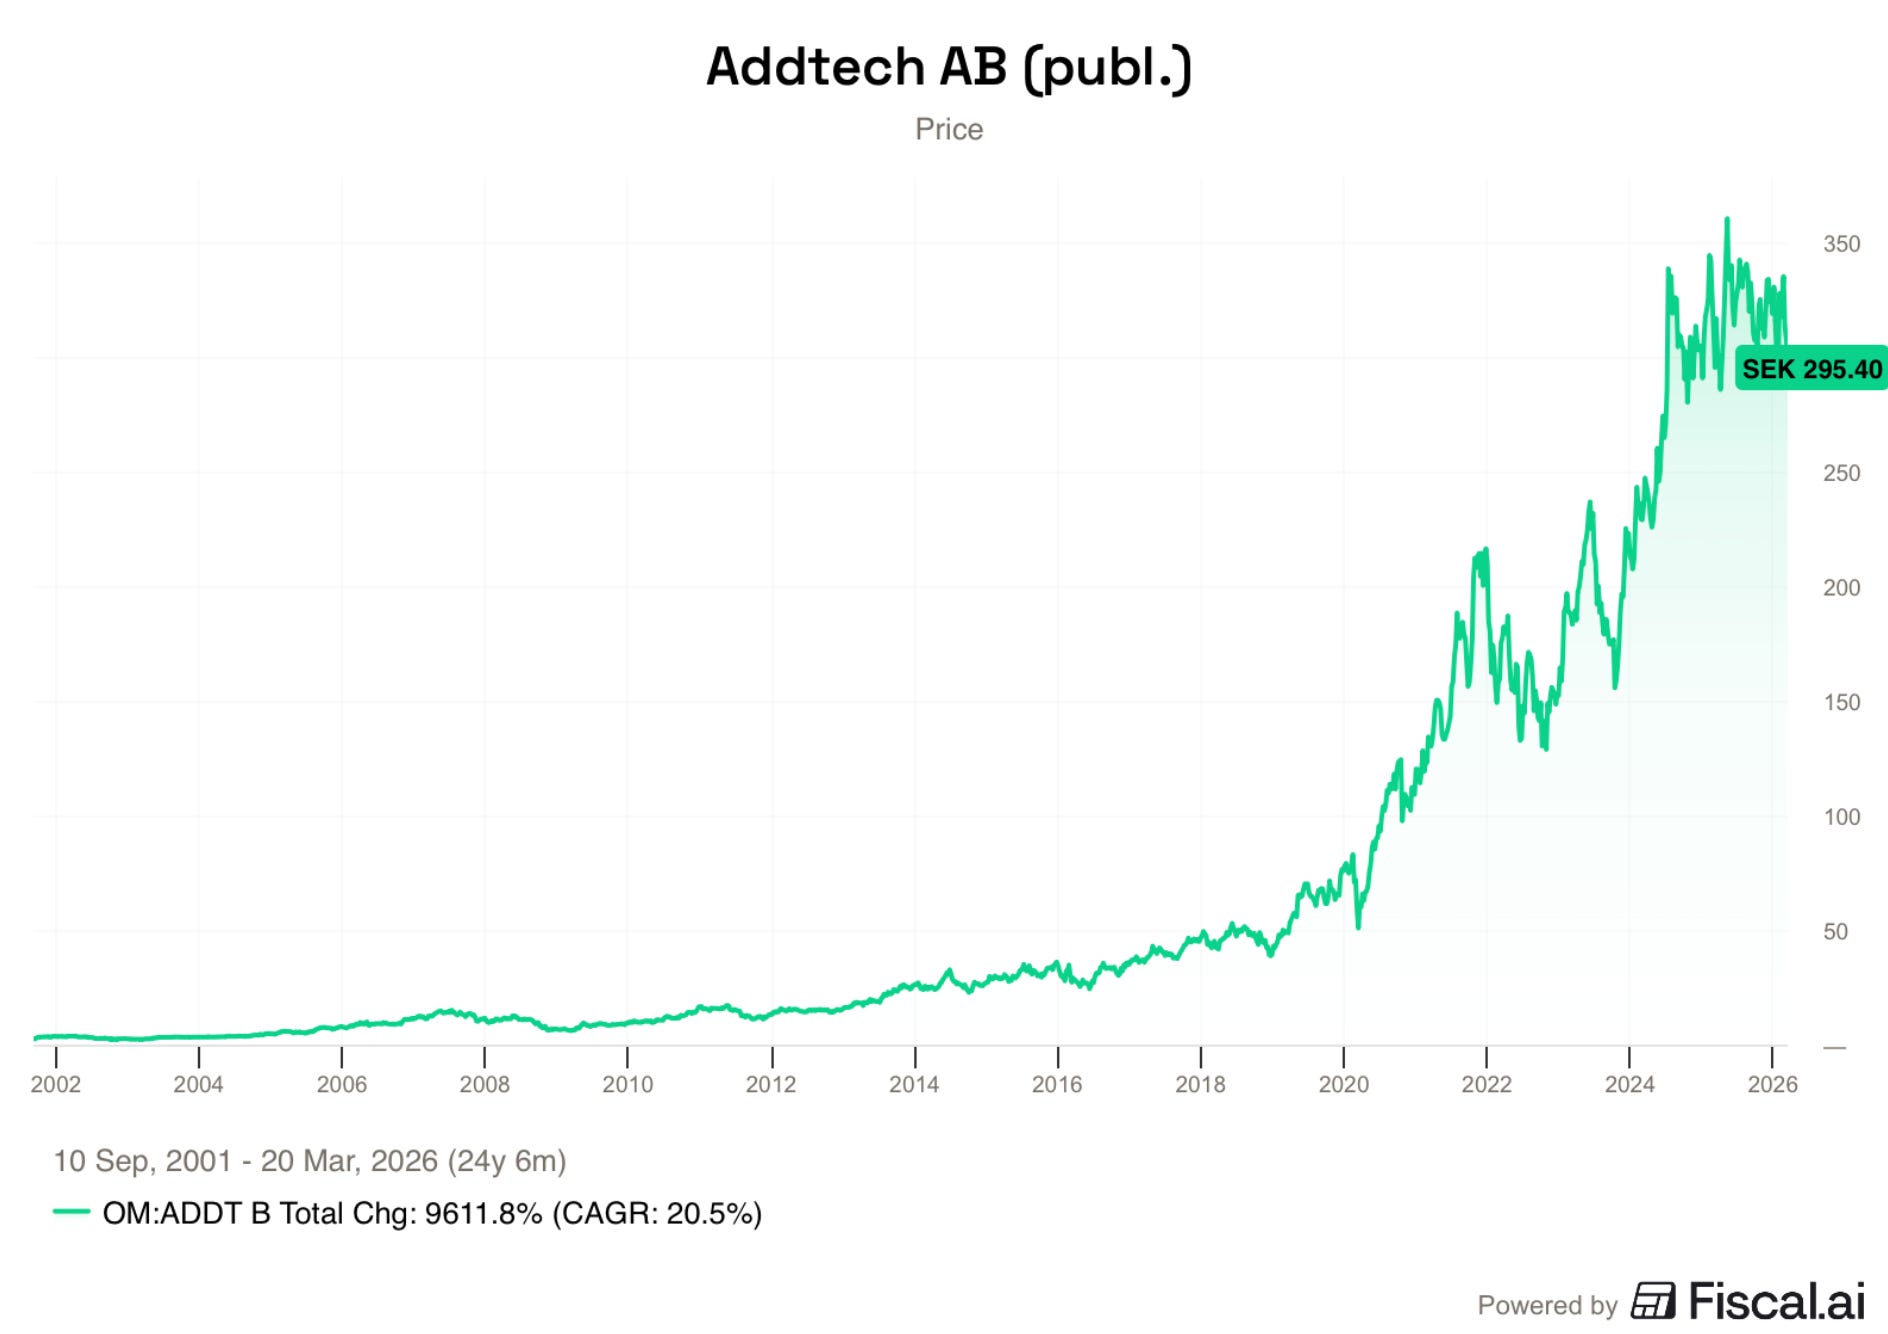
Addtech groeit al sinds 2001 tegen een jaarlijks tempo van meer dan 20%. Het is een 96-bagger:
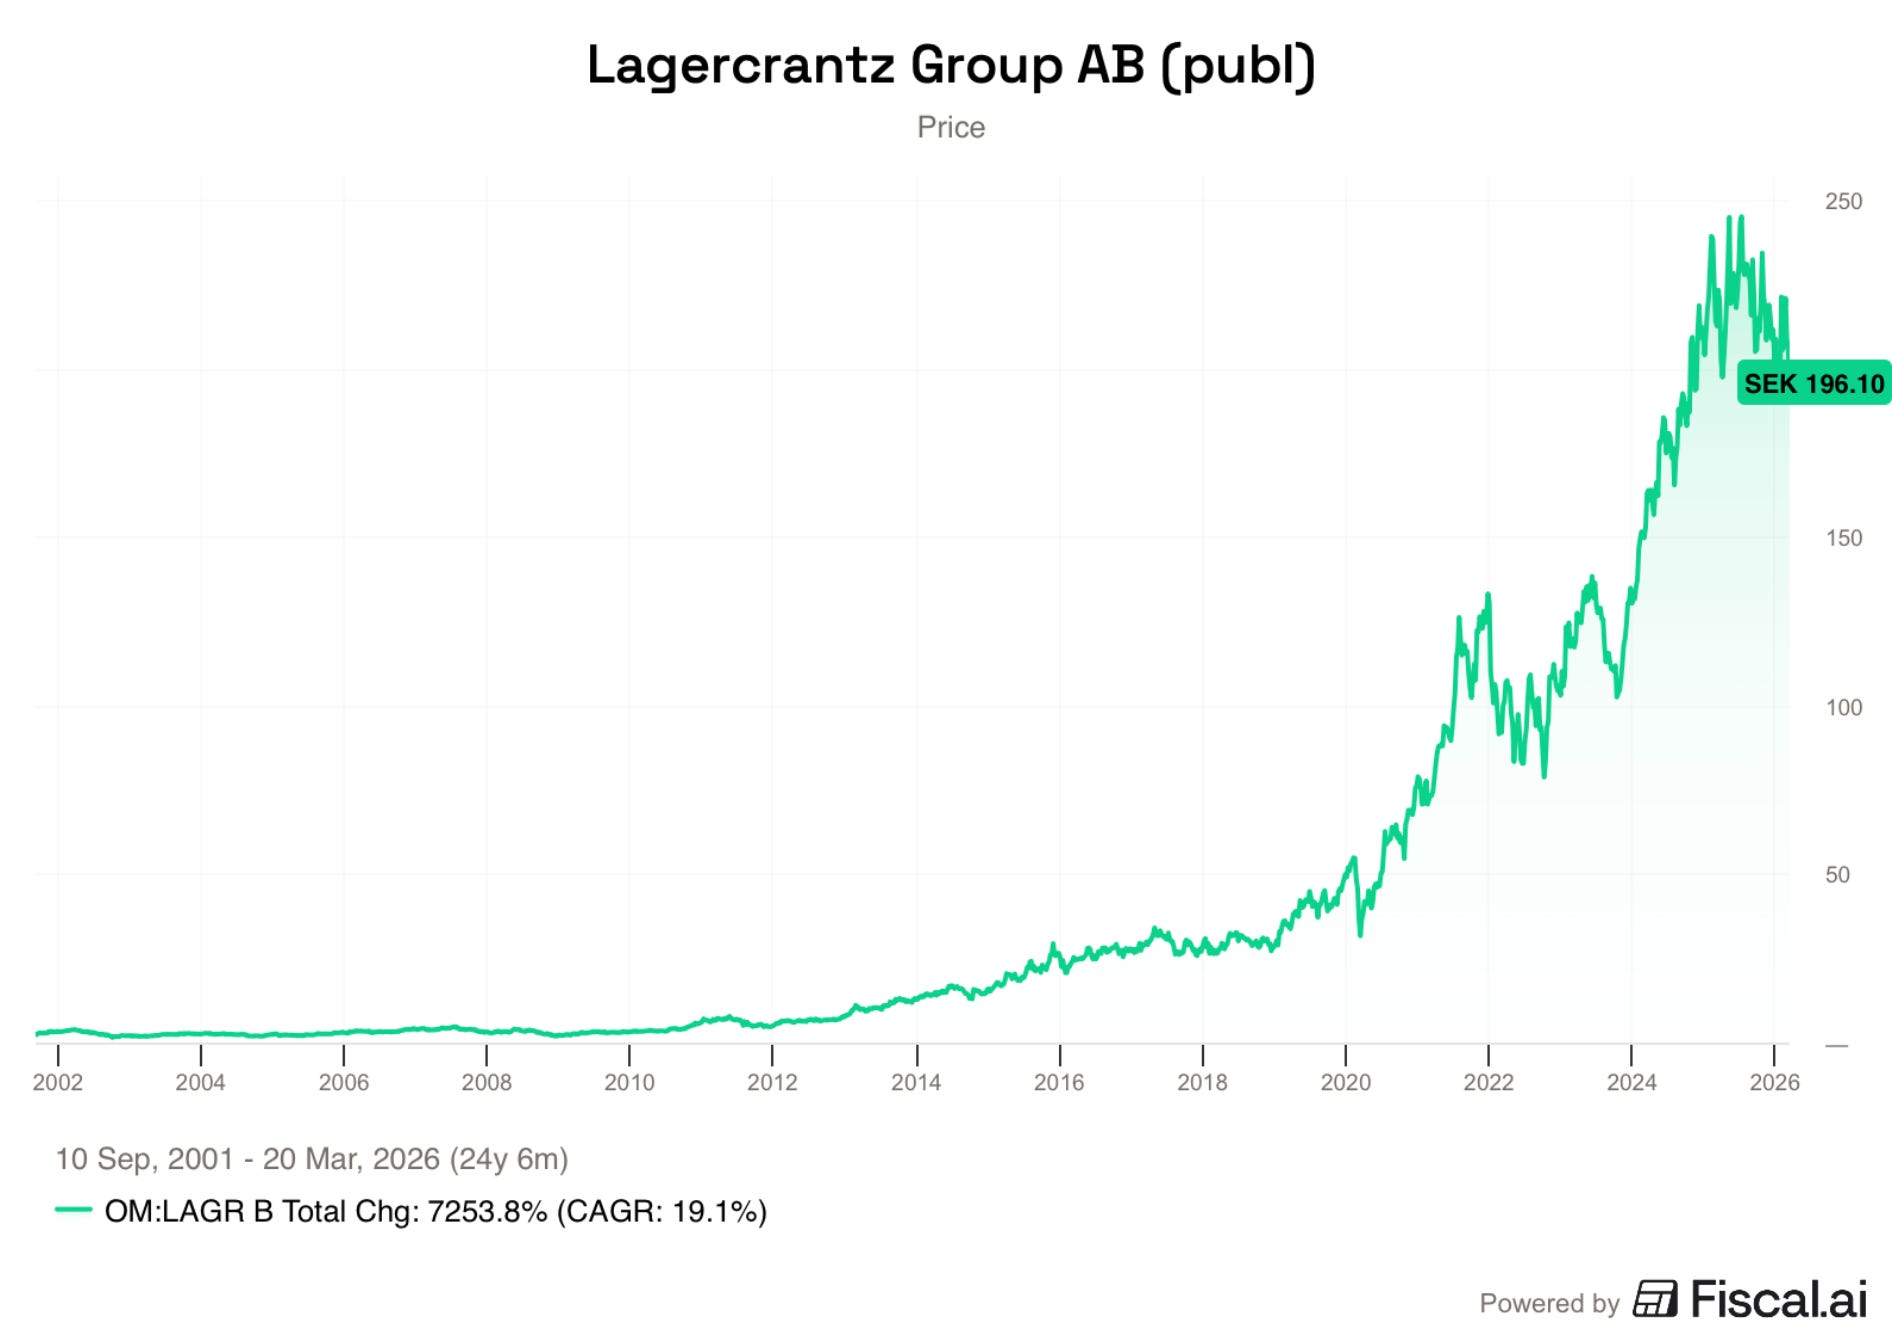
En Lagercrantz Group? Dat schreef een bijna identiek succesverhaal:
In 2016 splitste Addtech AddLife af.
AddLife focust meer op de medische sector.
Ook dat bedrijf creëerde veel waarde voor aandeelhouders:
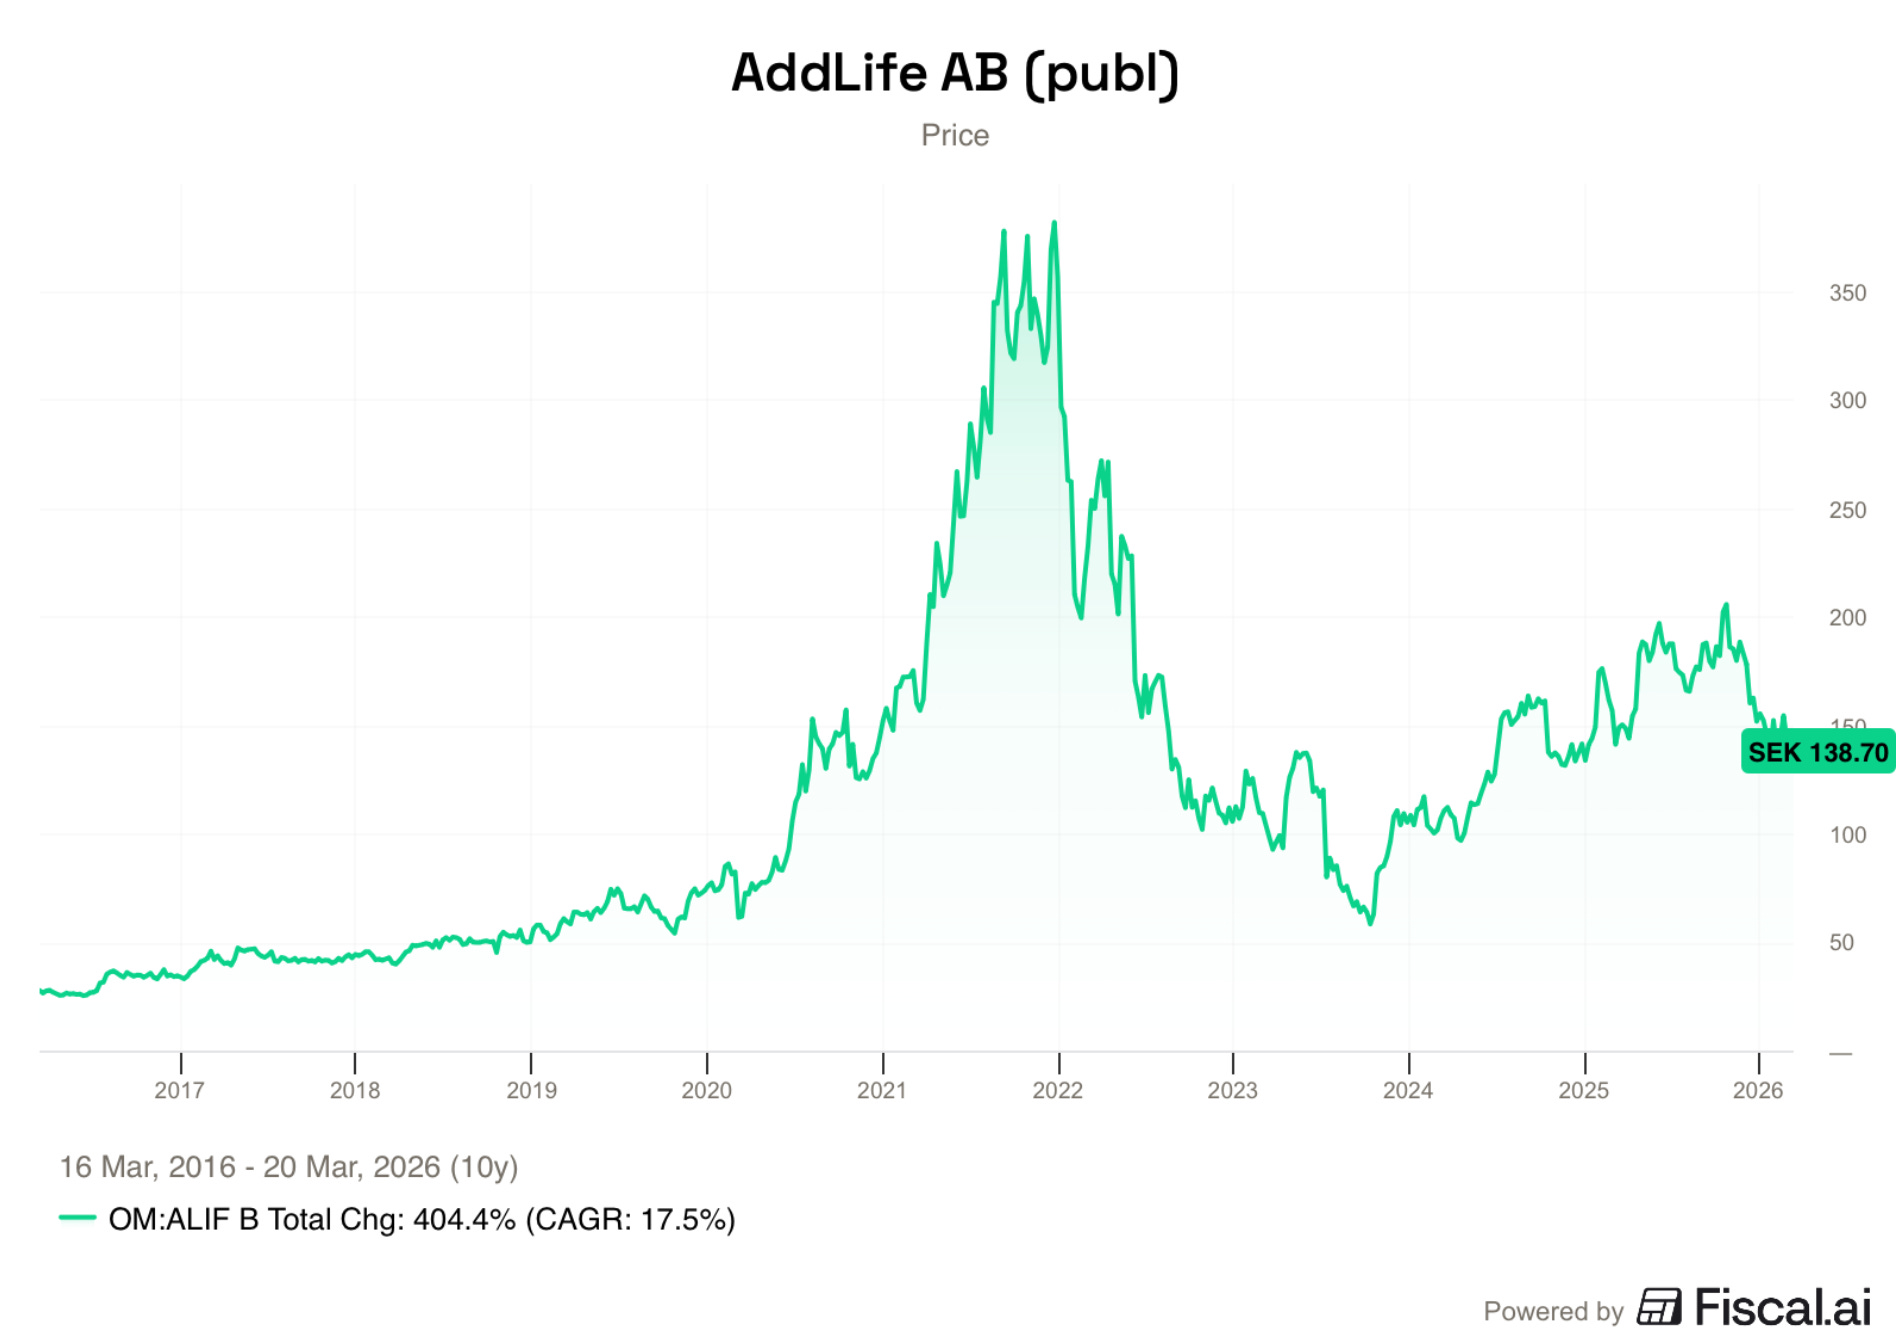
Is dat niet opmerkelijk?
Al deze bedrijven uit dezelfde ondernemersfamilie presteerden veel beter dan de brede markt.
Dat brengt ons bij Momentum Group.
Momentum Group is de jongste telg van de indrukwekkende Bergman & Beving-familie.
In 2017 verzelfstandigde Momentum Group zich van Bergman & Beving.
Later splitste het bedrijf zich opnieuw op in twee afzonderlijke ondernemingen: Alligo en Momentum Group.
Om verwarring te vermijden: in deze analyse kijken we naar Momentum Group 2.0, de huidige versie van het bedrijf.
Zie je door de spin-offs het bos niet meer? Dit schema brengt de structuur van Momentum Group helder in beeld:

Dit Zweedse succesverhaal doet denken aan Constellation Software en zijn spin-offs: Topicus en Lumine.
Hoewel Constellation en zijn afsplitsingen actief zijn in een volledig andere sector (Vertical Market Software), delen ze dezelfde ondernemersmentaliteit en -filosofie.
Nog een opvallend weetje?
Mark Leonard reisde ooit naar Zweden om de Bergman & Beving-familie van dichtbij te bestuderen.
2. Laten we Momentum Group 2.0 onder de loep nemen
Momentum Group bouwt een groep van industriële distributeurs uit via overnames.
Vandaag telt het bedrijf 35 dochterondernemingen, voornamelijk in Scandinavië, en daarnaast één bedrijf in het Verenigd Koninkrijk.
Bij seriële overnemers draait alles om cashflow.
Met boekhoudkundige winst betaal je geen overnames. Daarvoor heb je échte cashflow nodig.
Precies daarom werkt het model van seriële overnames zo goed in de distributiesector.
Waarom?
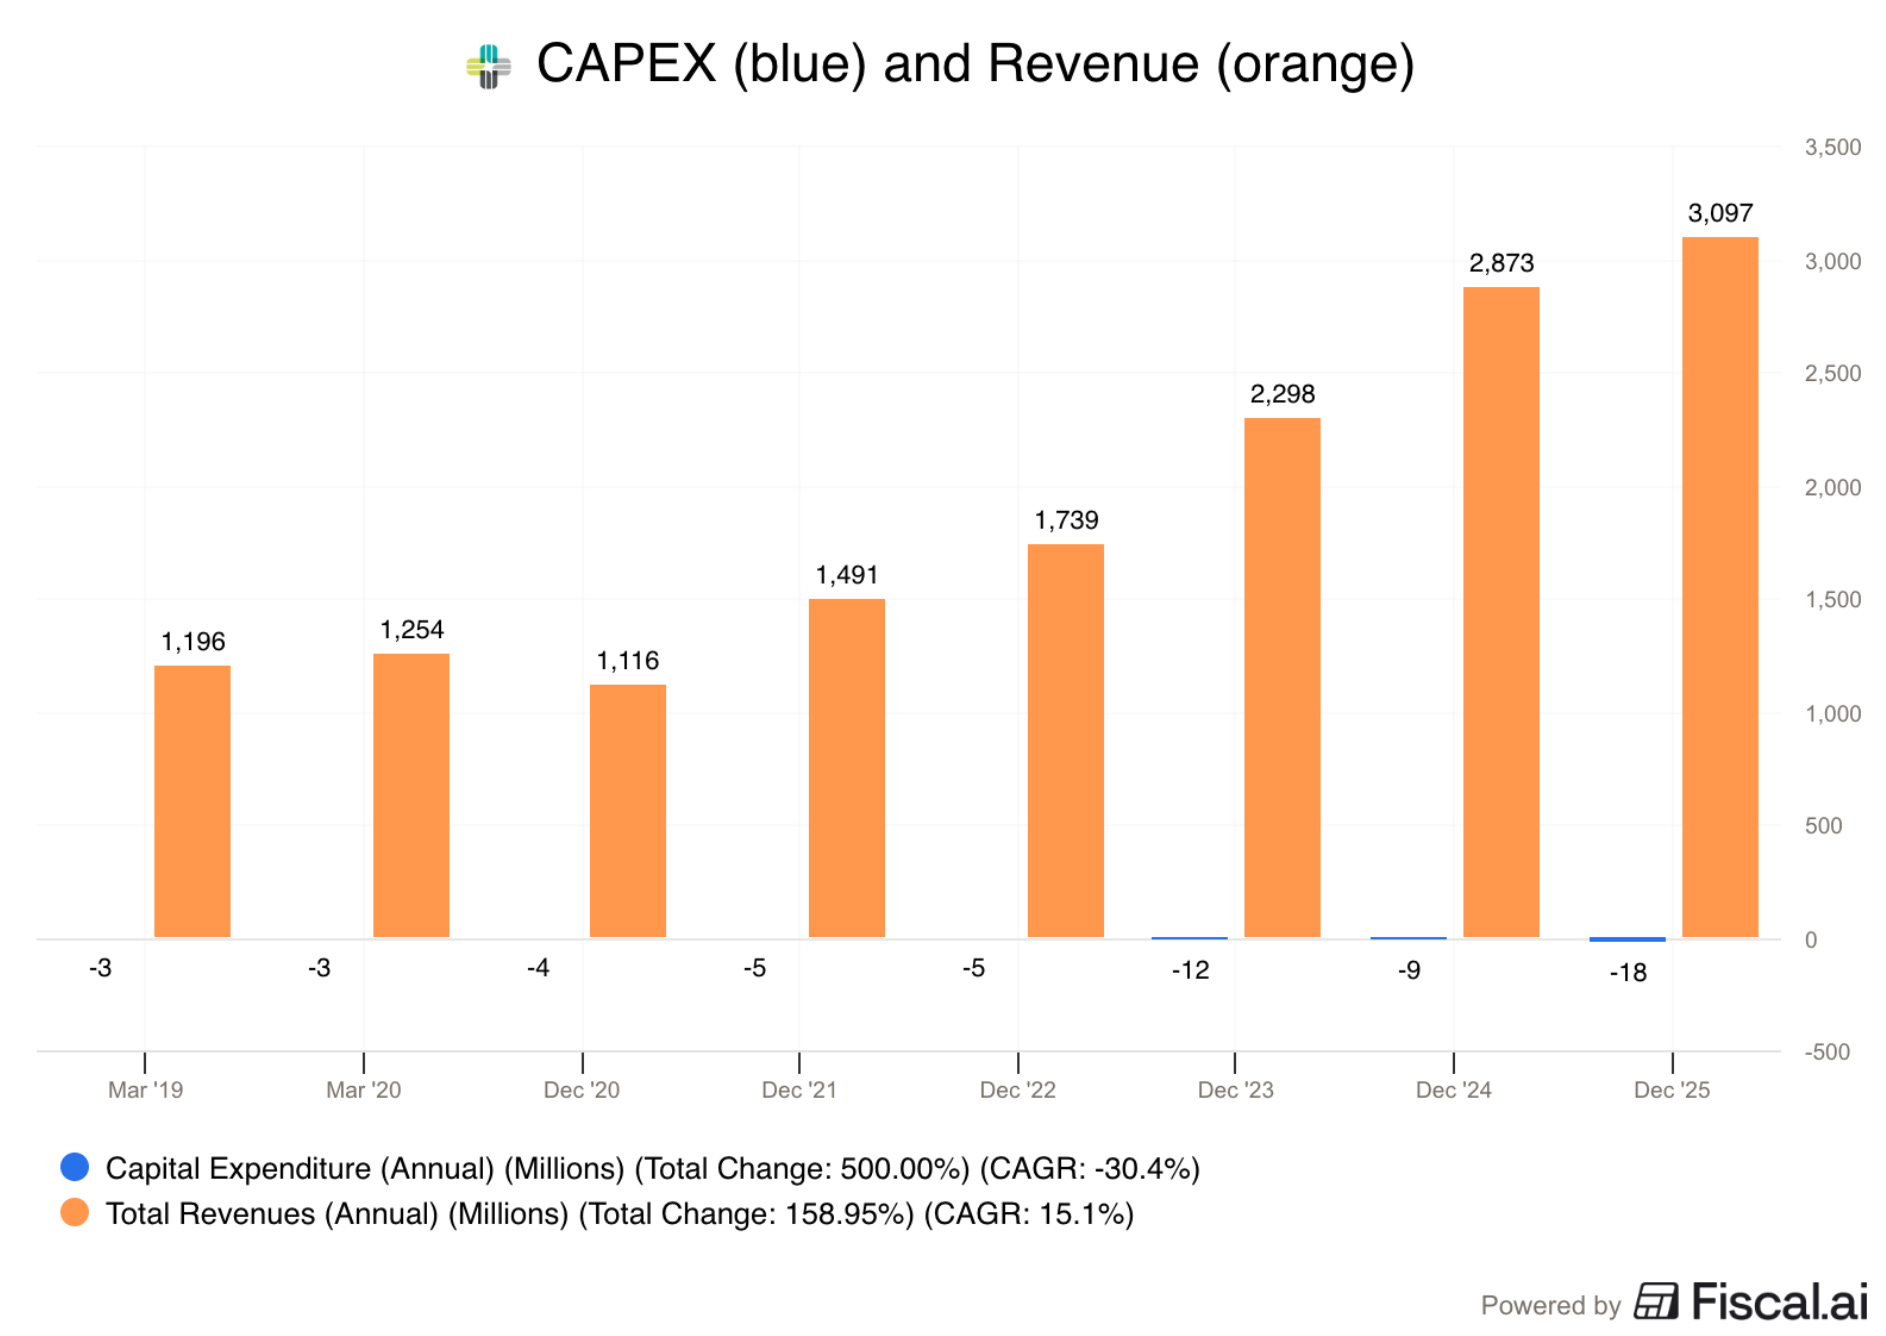
Distributeurs hebben weinig kapitaal nodig: Ze produceren zelf niets en hoeven dus niet te investeren in dure machines of grote fabrieken. Daardoor blijven de investeringen (CAPEX) laag. Zoals je ziet, heeft Momentum Group bijna geen CAPEX nodig (op de grafiek zijn de CAPEX-uitgaven nauwelijks zichtbaar):
2. Een bijna obsessieve focus op werkkapitaal: Momentum Group behaalt een EBITA/werkkapitaalratio van 58%. Voor een distributeur die vaak grote voorraden moet aanhouden, is dat uitzonderlijk hoog. Om een idee te geven van de complexiteit: slechts 5% van de producten die Momentum jaarlijks verkoopt, wordt binnen drie jaar opnieuw verkocht. Intern mikt Momentum op een EBITA/werkkapitaalratio van minstens 45%.
Momentum blinkt duidelijk uit in werkkapitaalbeheer.
De prikkels voor dochterbedrijven en medewerkers zijn rechtstreeks gekoppeld aan deze ratio.
Dochterondernemingen die een EBITA/werkkapitaal-ratio van meer dan 45% behalen, krijgen bijvoorbeeld de vrijheid om via aanvullende overnames verder te groeien.
Daardoor decentraliseert Momentum Group een deel van zijn kapitaalallocatie. Dat zie je zelden bij Zweedse seriële overnemers.
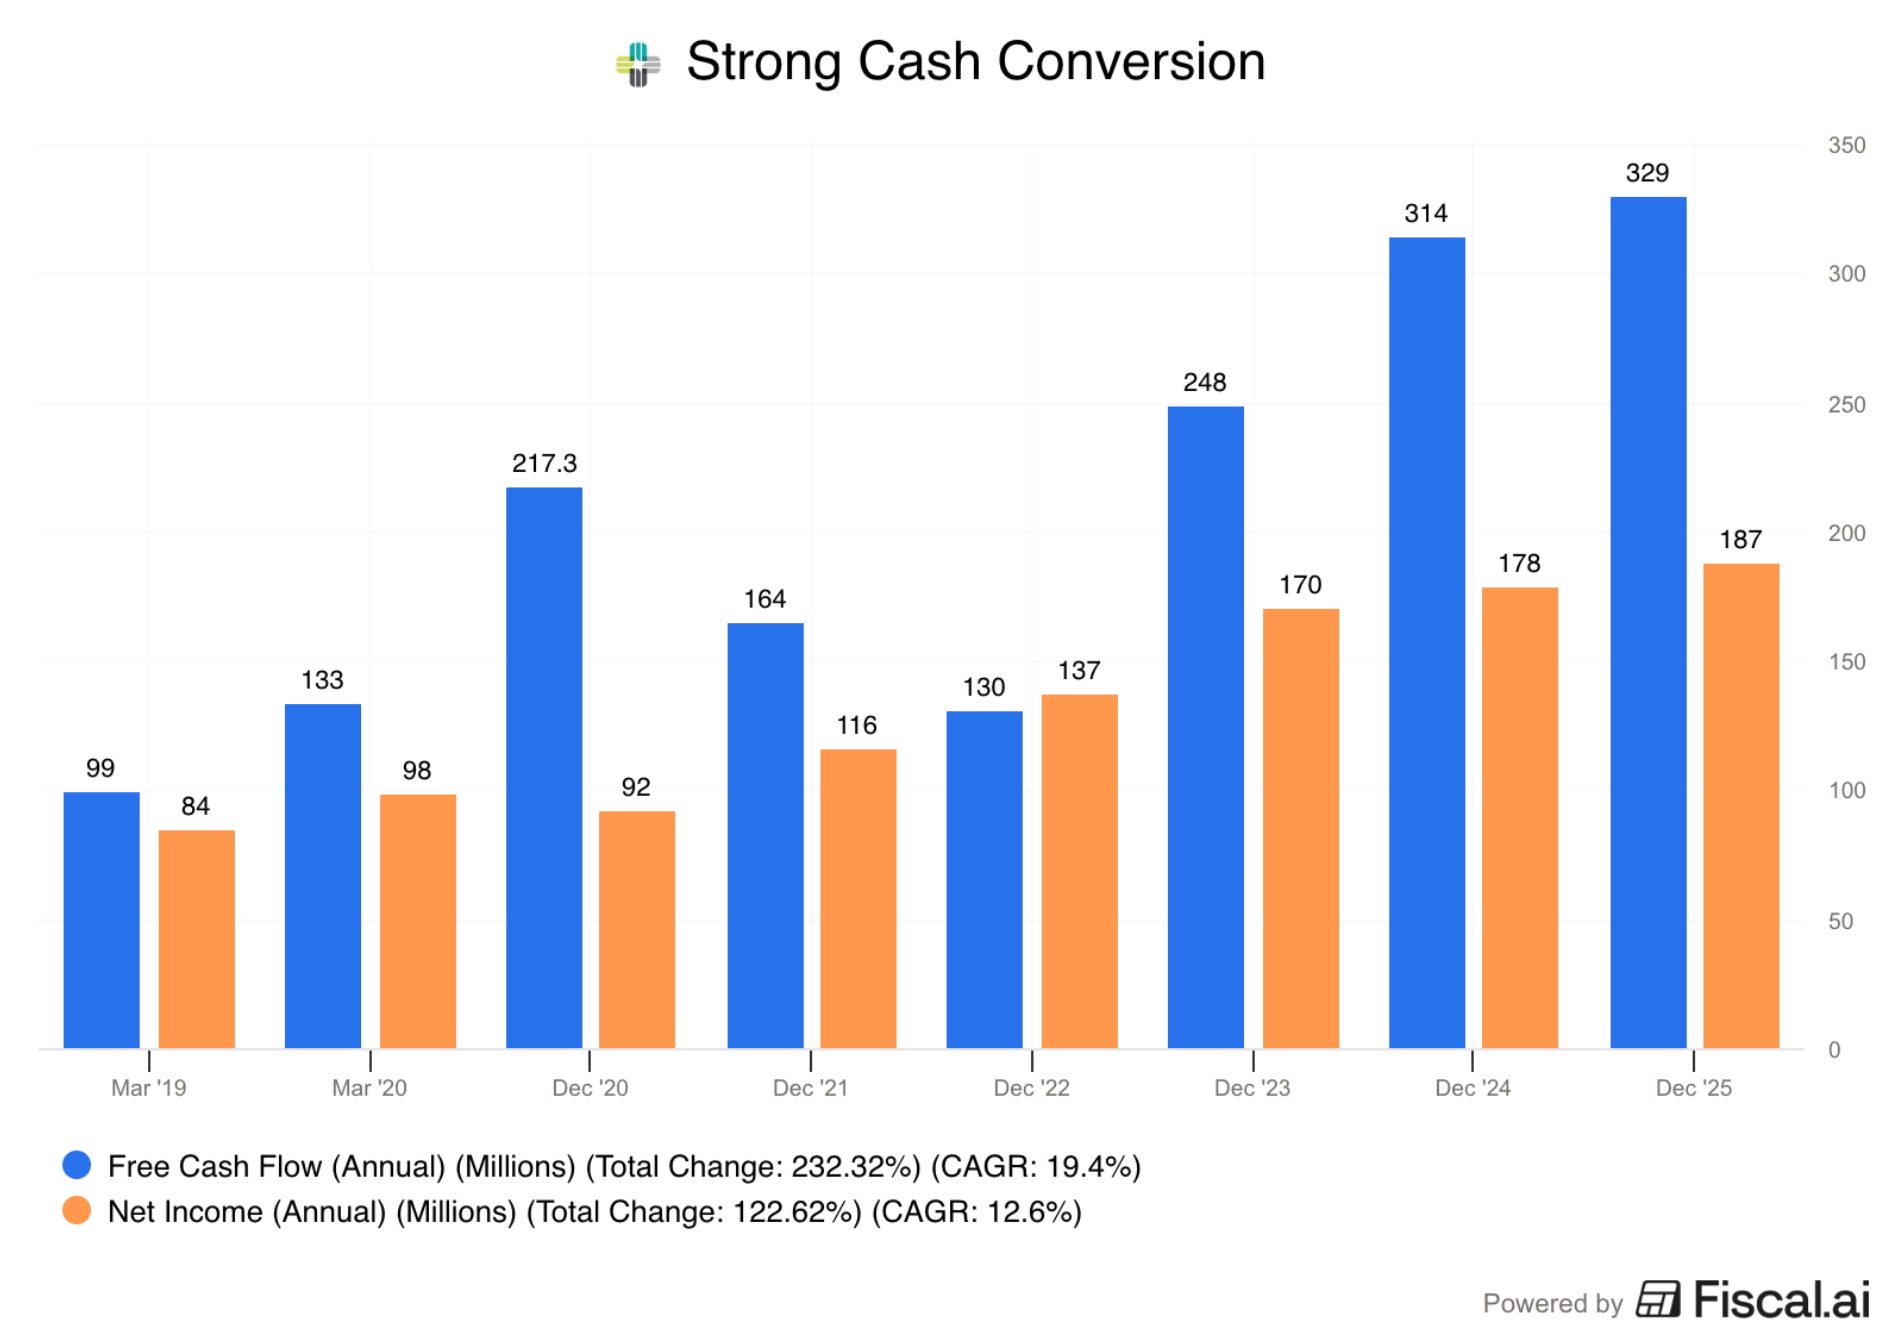
De combinatie van lage CAPEX-uitgaven en uitstekend werkkapitaalbeheer maakt van Momentum Group een echte cashflowmachine.
Historisch lag de Free Cash Flow zelfs hoger dan de nettowinst. En net die Free Cash Flow vormt de brandstof voor seriële overnemers.
Die kloof tussen nettowinst en Free Cash Flow komt overigens niet alleen door de lage investeringsbehoeften en het sterke werkkapitaalbeheer.
Ook de hoge afschrijvingen op overnames spelen een belangrijke rol.
Dat is typisch voor seriële overnemers. Wanneer ze bedrijven overnemen, schrijven ze de immateriële activa en goodwill geleidelijk af.
Daardoor ligt de nettowinst kunstmatig lager.
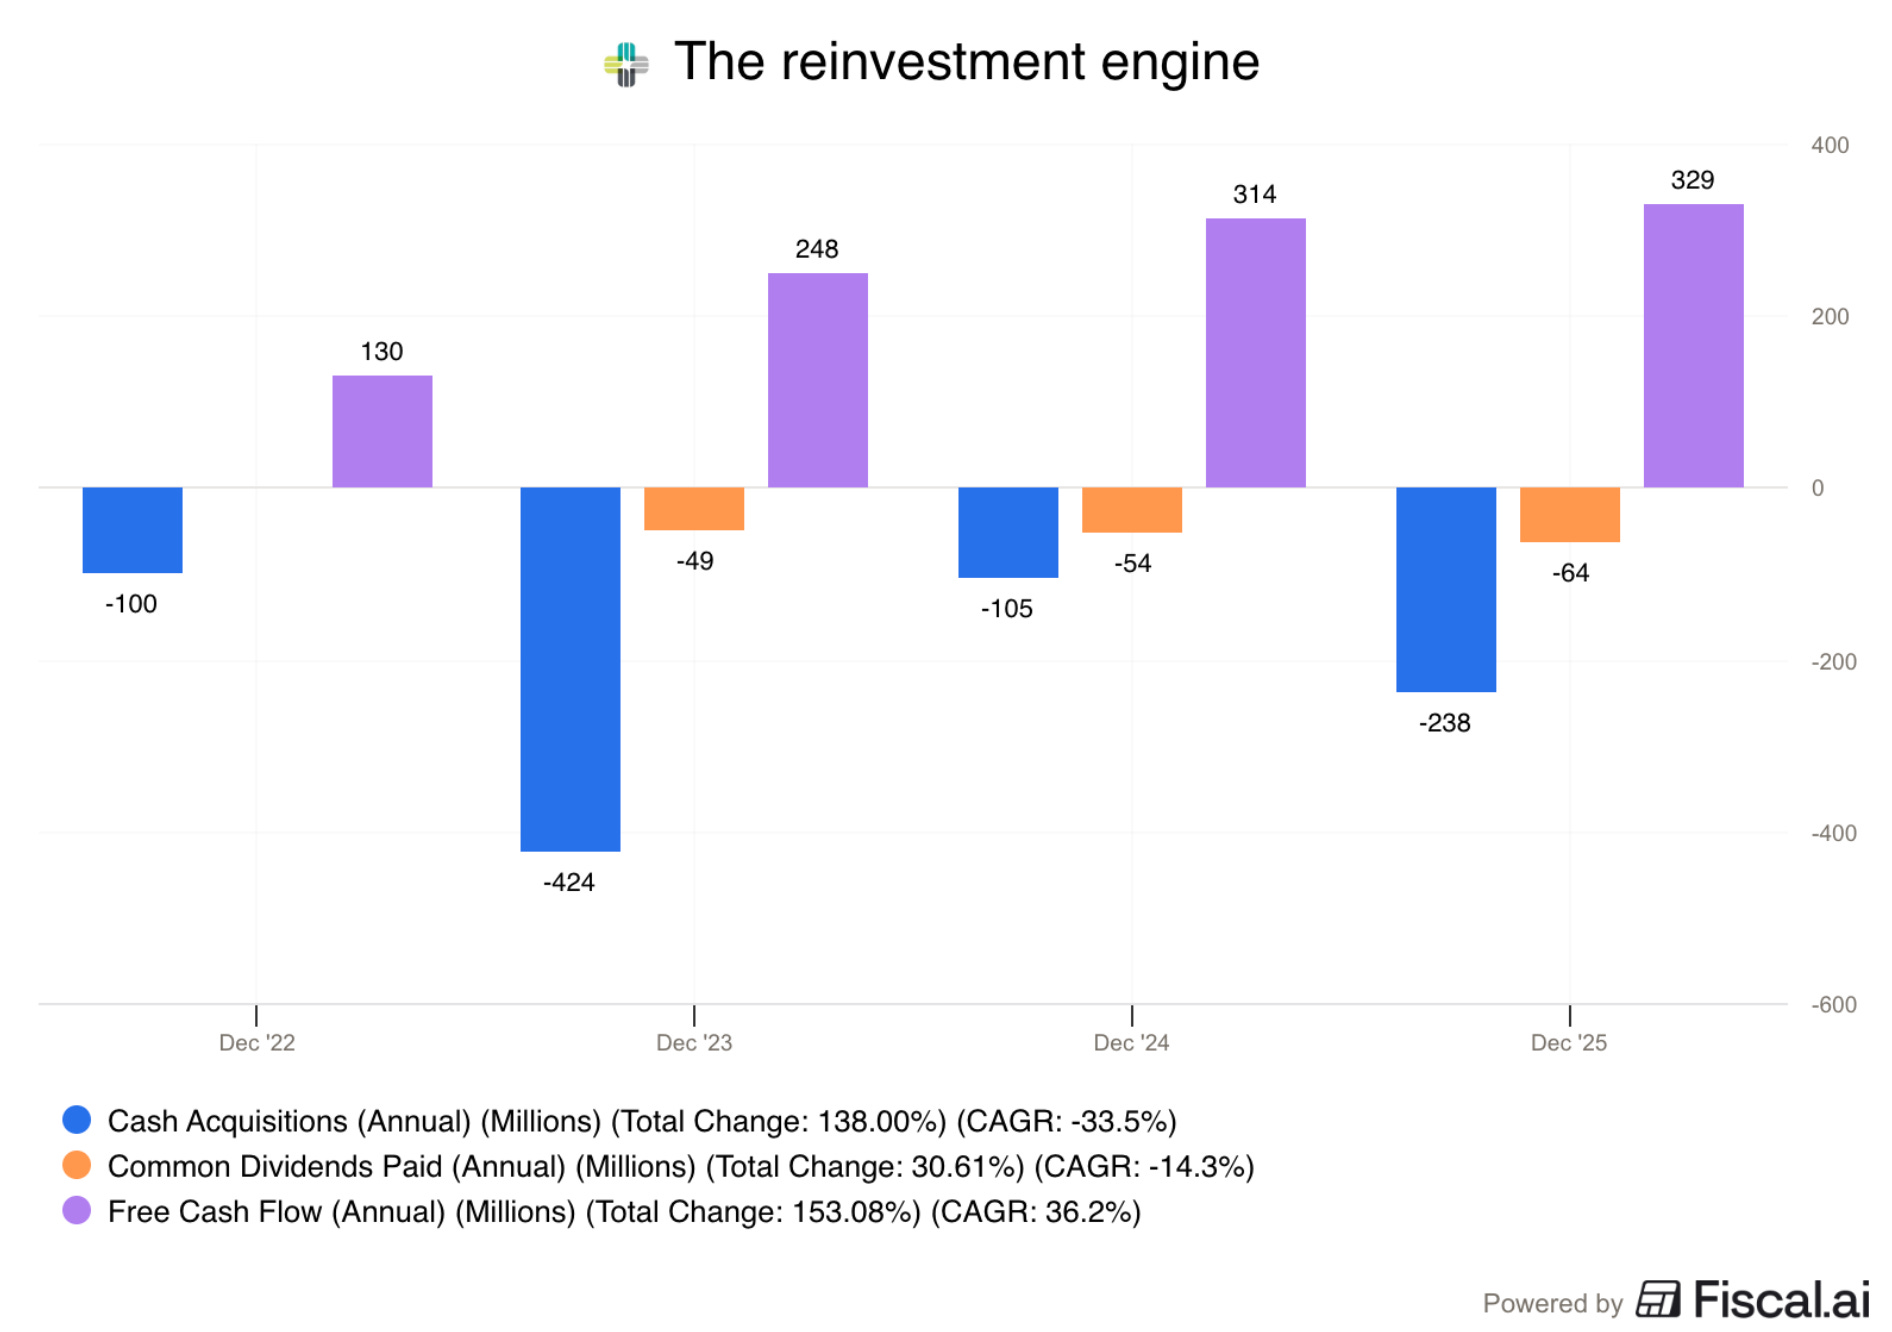
Momentum Group gebruikt het gros van zijn Free Cash Flow om nieuwe bedrijven over te nemen.
Daarnaast beloont het aandeelhouders met een bescheiden dividend:
Het wordt nog interessanter als je kijkt naar wat Momentum precies distribueert: kritieke onderdelen voor het onderhoud van industriële machines.
De groep levert vooral onderdelen die essentieel zijn om dure machines draaiende te houden.
Stilstand kost industriële klanten een handvol geld. Daarom positioneert Momentum zich als een betrouwbare partner die snel de juiste wisselstukken kan leveren.
Die focus op de aftermarket maakt het businessmodel ook bijzonder robuust.
Aftermarketverkopen zorgen voor terugkerende inkomsten en maken het bedrijf minder afhankelijk van de economische cyclus.
Naast distributeurs bezit Momentum ook een aantal bedrijven die industriële diensten aanbieden.
2. Management
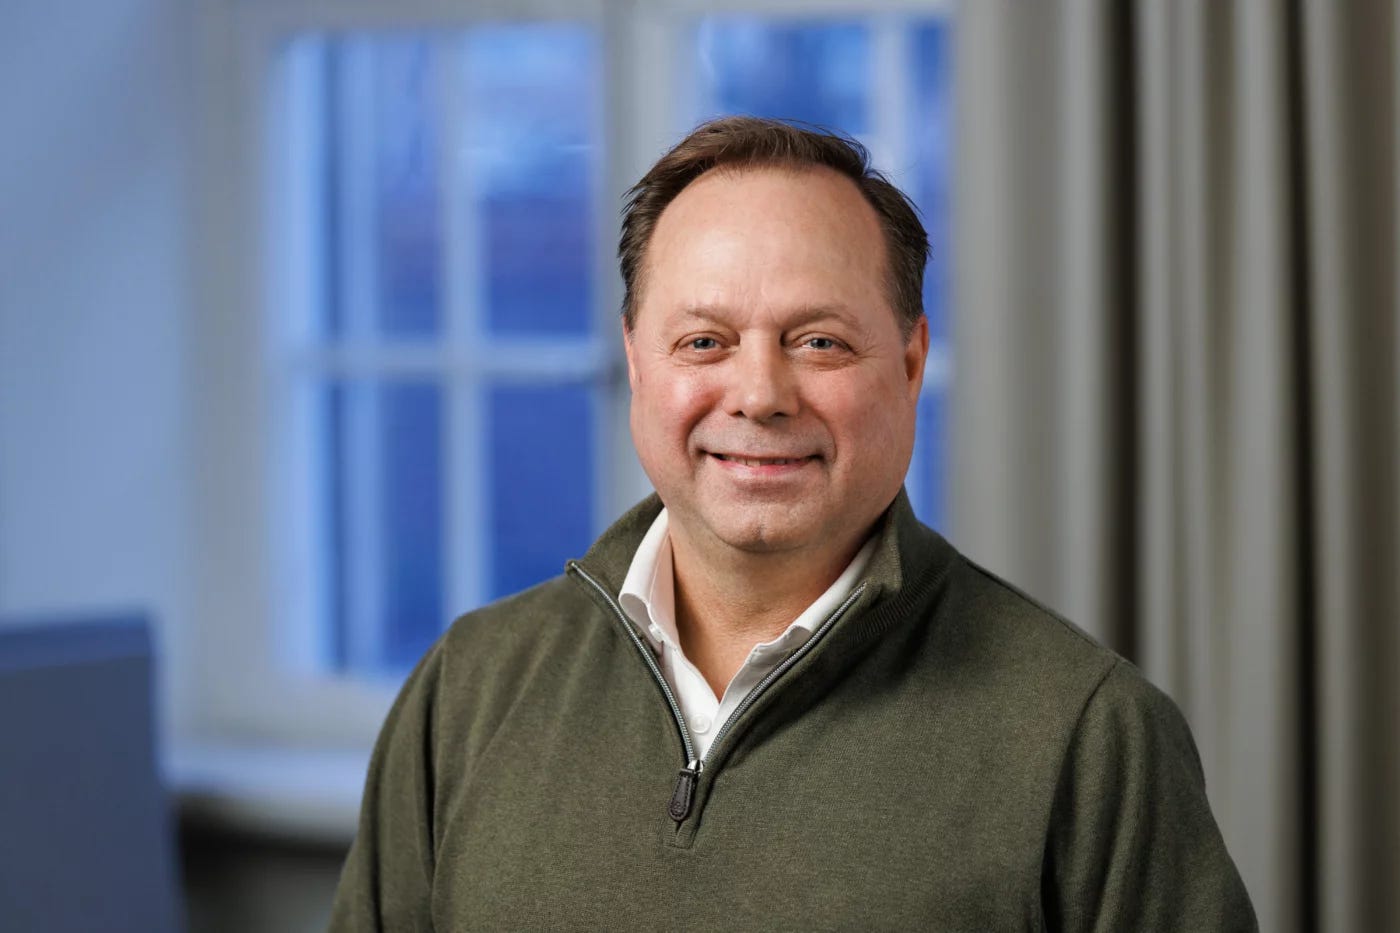
Ulf Lilius is de CEO van Momentum.
Hij bezit 1,4% van het bedrijf.
Er zijn twee redenen waarom we enthousiast zijn over Ulf Lilius:
Zijn staat van dienst
Zijn persoonlijkheid.
Laten we beide kort bekijken:
1. Staat van dienst
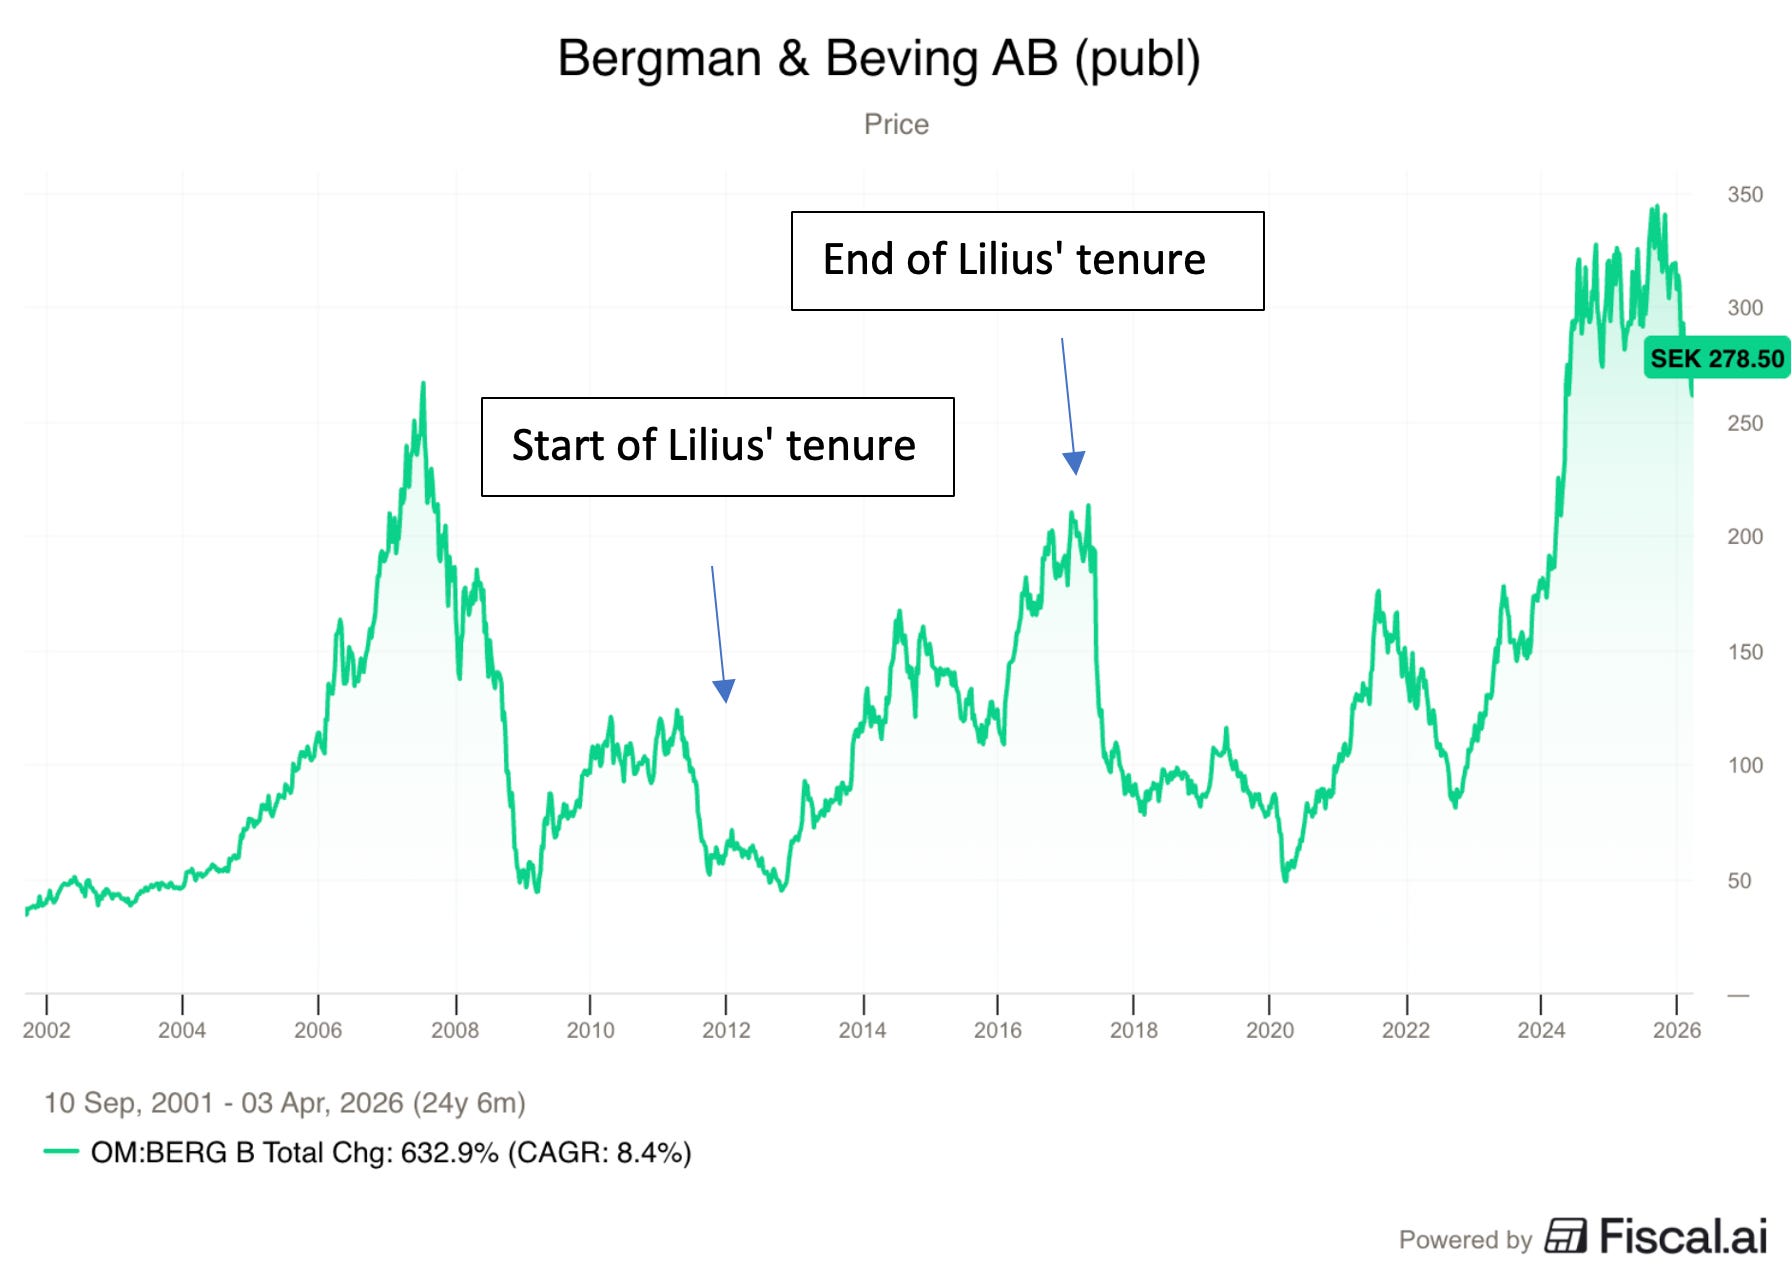
Ulf Lilius was tussen 2012 en 2017 CEO van Bergman & Beving.
Voordat hij CEO werd, zat het bedrijf in zwaar weer na een mislukte centralisatieoefening.
Bergman & Beving wilde meer schaalvoordelen realiseren door beslissingen centraal aan te sturen.
Die strategie draaide op een teleurstelling uit.
Daarop benoemde de raad van bestuur Lilius tot CEO. Op dat moment leidde hij al de best presterende divisie van de groep. Hij moest de gedecentraliseerde bedrijfsstructuur opnieuw invoeren.
En dat deed hij met succes.
Zijn periode als CEO behoort tot de beste ooit voor de aandeelhouders van Bergman & Beving.
Het aandeel behaalde een gemiddeld rendement van meer dan 40% per jaar:
2. Persoonlijkheid
Het is zeldzaam om CEO’s te vinden die aandeelhouderswaarde belangrijker vinden dan persoonlijk prestige.
Toch is dat precies wat Ulf Lilius doorheen zijn carrière heeft laten zien.
Na zijn succesvolle periode bij Bergman & Beving koos hij ervoor om Momentum Group 1.0 af te splitsen.
In plaats van CEO te blijven van het grotere moederbedrijf, nam hij de leiding van de kleinere, afgesplitste onderneming op zich.
Vijf jaar later herhaalde hij hetzelfde kunststukje met Momentum Group 2.0.
Opnieuw koos hij ervoor om het kleinere bedrijf te leiden. Persoonlijk prestige lijkt duidelijk niet zijn belangrijkste drijfveer te zijn.
Ook CFO Niklas Enmark beschikt over een schat aan ervaring binnen het Bergman & Beving-ecosysteem. Zo was hij onder meer zeven jaar CFO van Lagercrantz.
Ook op bestuursniveau heeft Momentum sterke banden met de Bergman & Beving-familie van bedrijven.
De huidige voorzitter is ook voorzitter van AddLife, terwijl een ander bestuurslid eveneens zetelt in de raad van bestuur van Lagercrantz.
Momentum geeft duidelijk de voorkeur aan bestuurders met een uitgebreide ervaring binnen de Bergman & Beving-groep.
Aandeelhoudersbasis
Naast sterke managers en bestuurders heeft Momentum ook enkele kwalitatieve aandeelhouders aan boord.
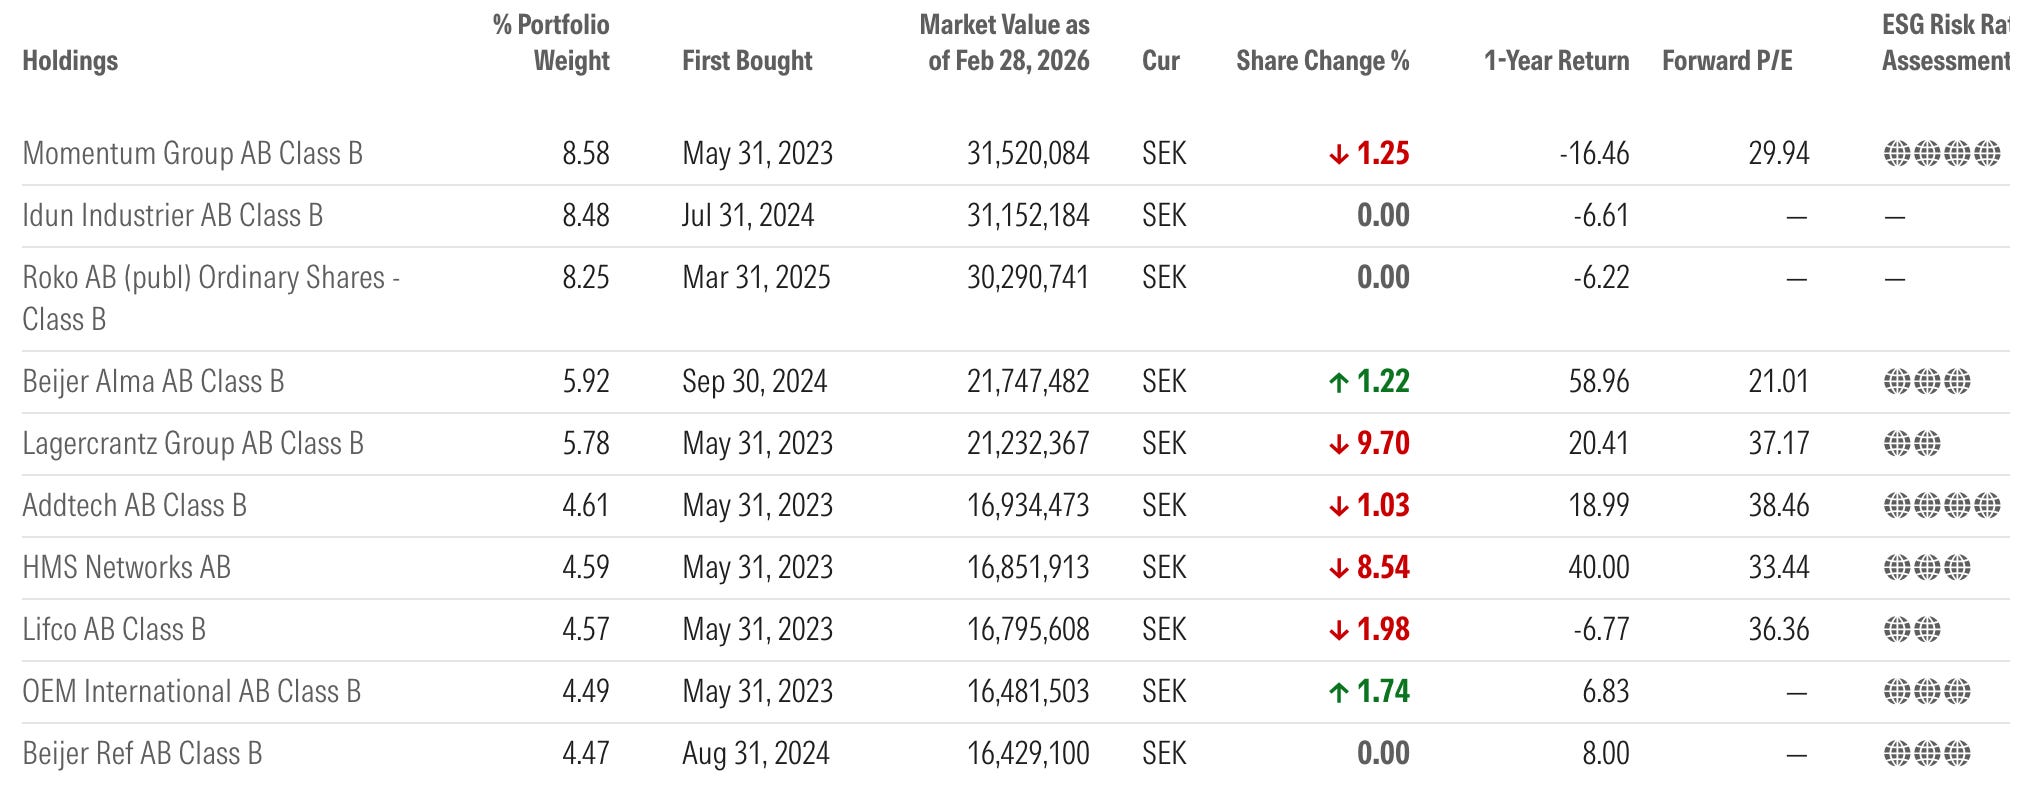
De meest opvallende aandeelhouder is REQ Capital.
REQ is een investeringsfonds dat zich specialiseert in serial acquirers.
Het fonds beschikt over een diepgaande expertise in dit domein en beheert twee fondsen: REQ Global Compounders en REQ Nordic Compounders.
Volgens Morningstar is Momentum Group momenteel de grootste positie in het REQ Nordic Compounders Fund.
Dat is een sterk signaal.
Drie fondsbeheerders van REQ publiceerden onlangs het uitstekende boek The Compounders, waarin negen succesvolle serial acquirers diepgaand worden geanalyseerd.
Eerder schreven ze ook een indrukwekkende studie over serial acquirers. Je vindt die studie hier: Acquisition Driven Compounders.
In hun investeerdersbrief van 2024 lichtte REQ bovendien toe waarom het in Momentum Group heeft geïnvesteerd.
Hun investeringsthesis komt neer op het volgende:
“Het is zeldzaam om een sterk bedrijf te vinden met een managementteam dat zowel gepassioneerd als competent is. Volgens REQ beschikt Momentum Group over die unieke combinatie. CEO Ulf Lilius werkt al bijna zijn hele carrière binnen de groep en kent het bedrijf van binnen en van buiten.” - REQ Investeerdersbrief 2024
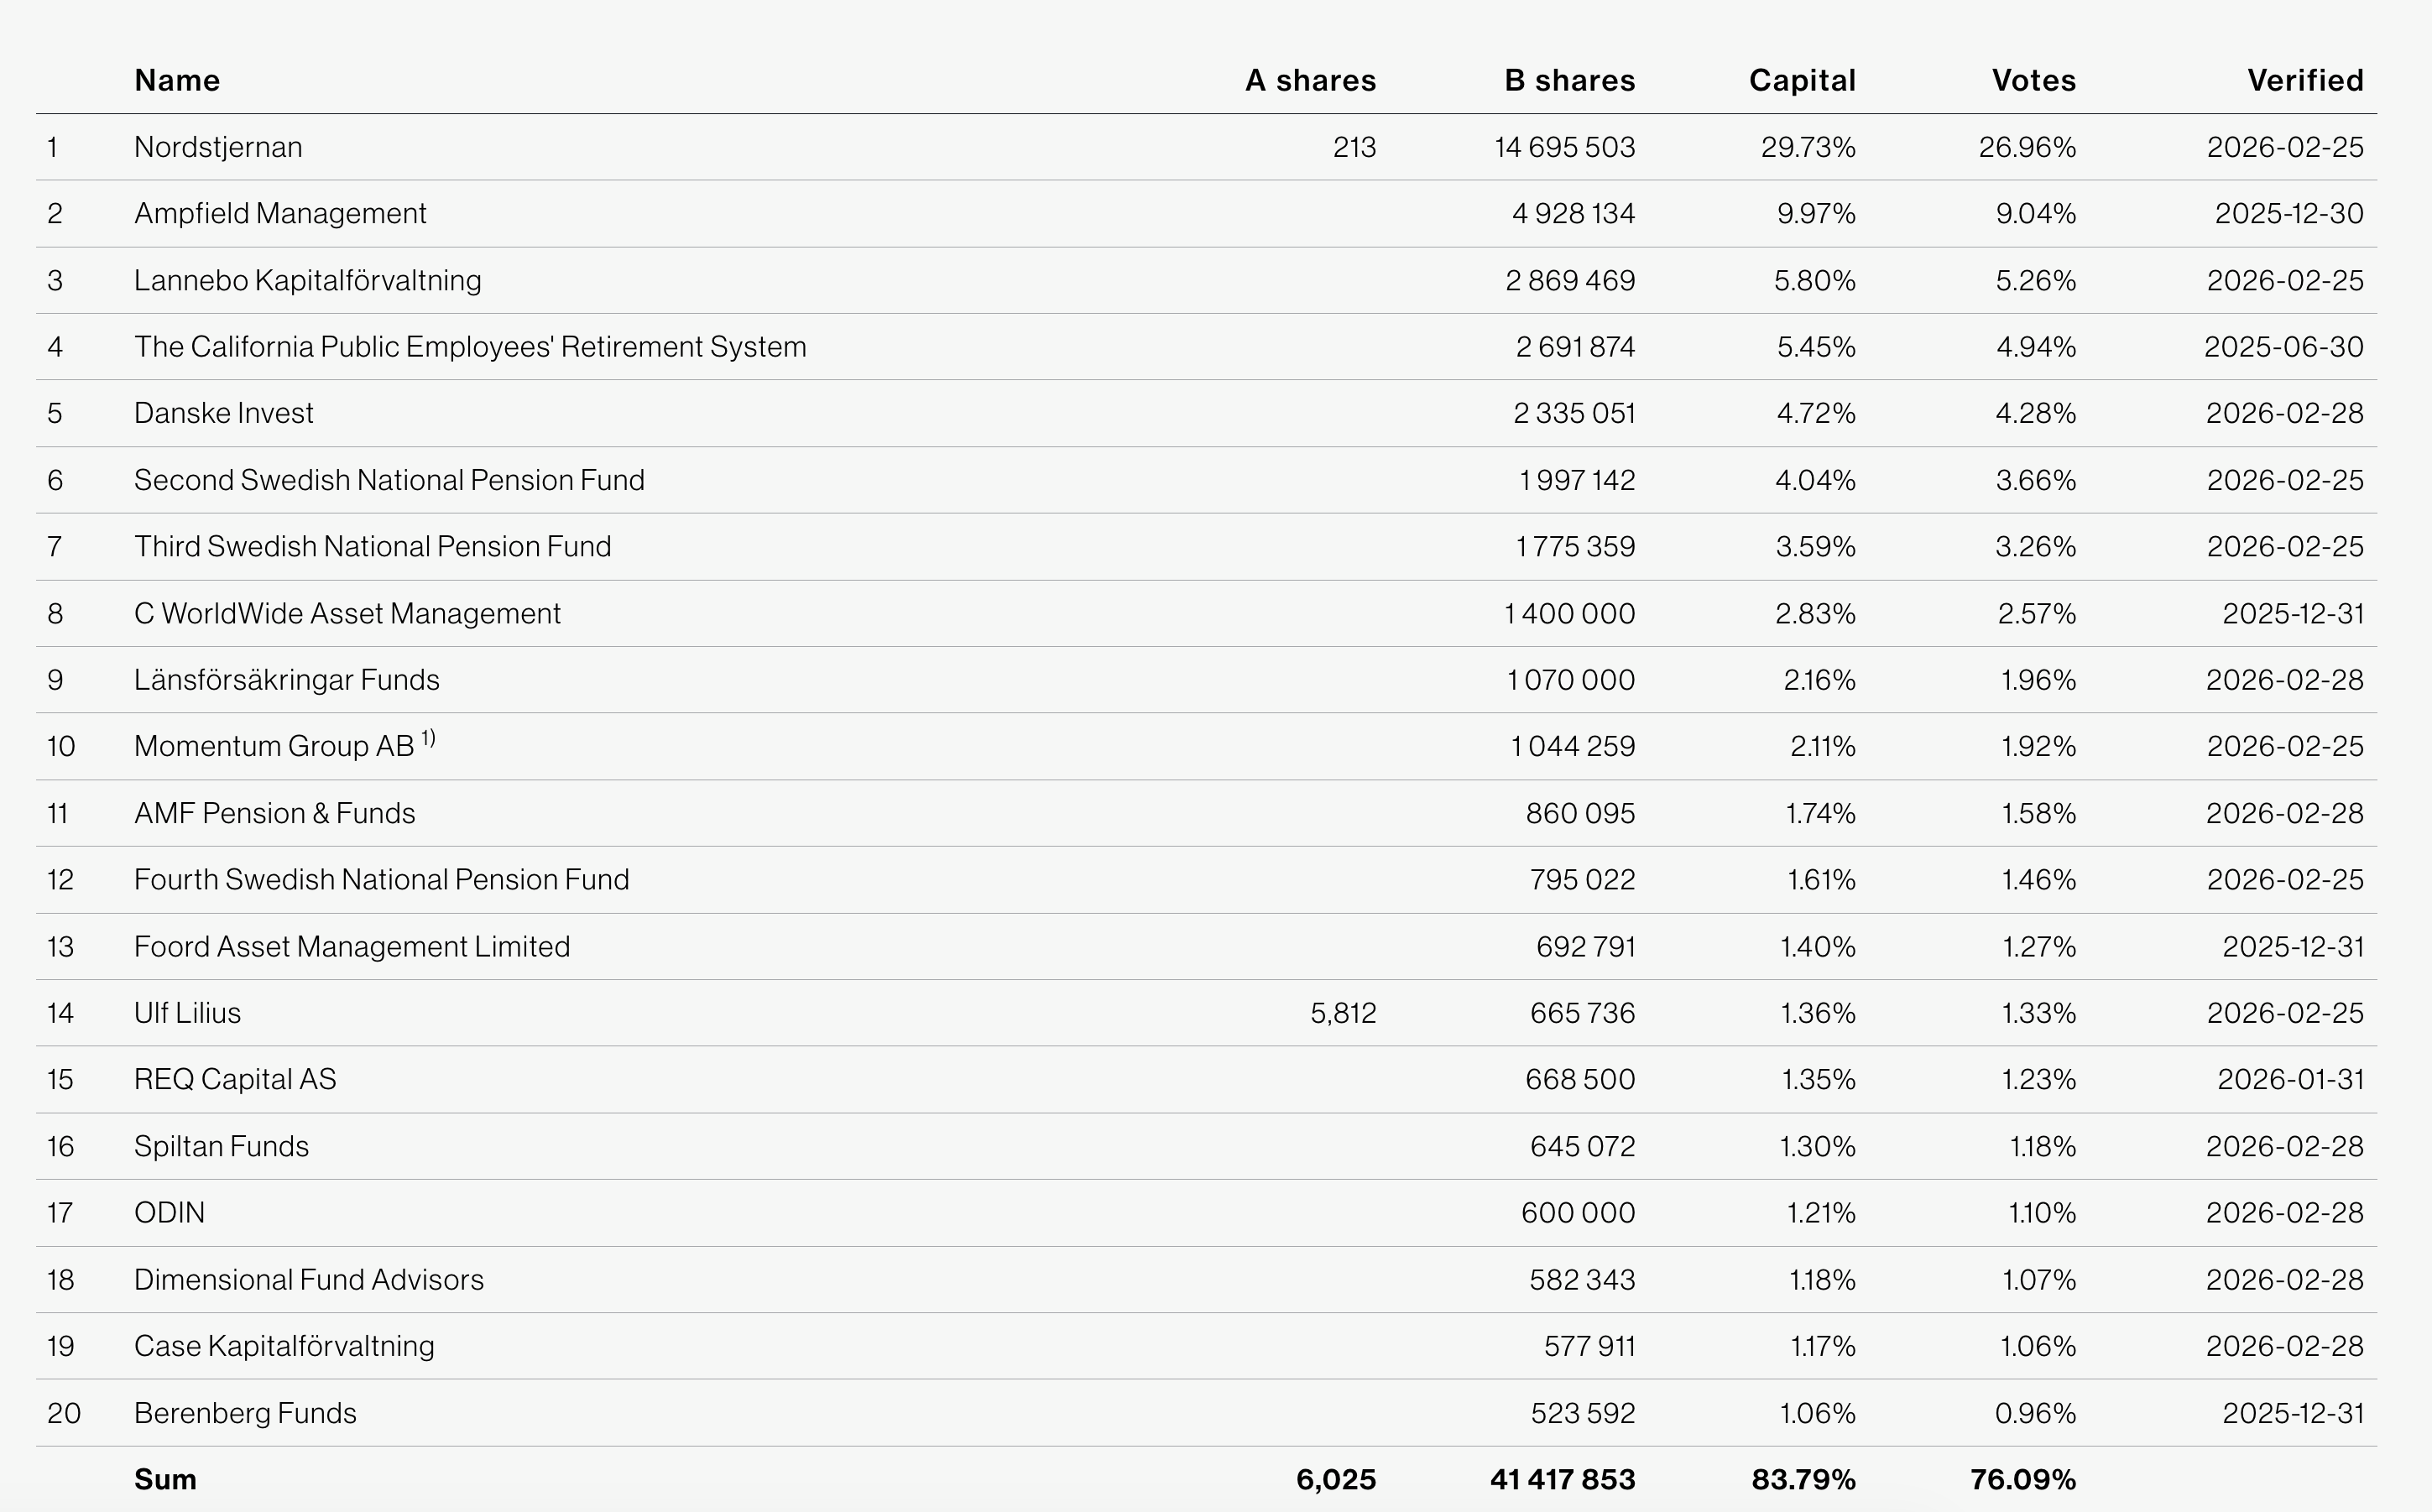
De grootste aandeelhouder is Nordstjernan, de investeringsmaatschappij van een vermogende Zweedse ondernemersfamilie.
3. Fundamentals
Wat zijn de twee belangrijkste maatstaven om een serial acquirer te beoordelen?
Return on Invested Capital (ROIC)
Reinvestment Rate (herinvesteringsgraad)
Vermenigvuldig de ROIC (NOPAT/geïnvesteerd kapitaal) met de Reinvestment Rate (cash uitgegeven aan overnames/operationele cashflow) en je ziet hoe sterk een bedrijf in staat is om te compounden.
Een onderneming kan alleen jarenlang tegen hoge percentages compounden als ze hoge rendementen behaalt en voldoende mogelijkheden heeft om dat kapitaal opnieuw te investeren.
Laten we daarom bekijken hoe Momentum Group AB ($MMGR) scoort op deze twee maatstaven in vergelijking met andere serial acquirers:
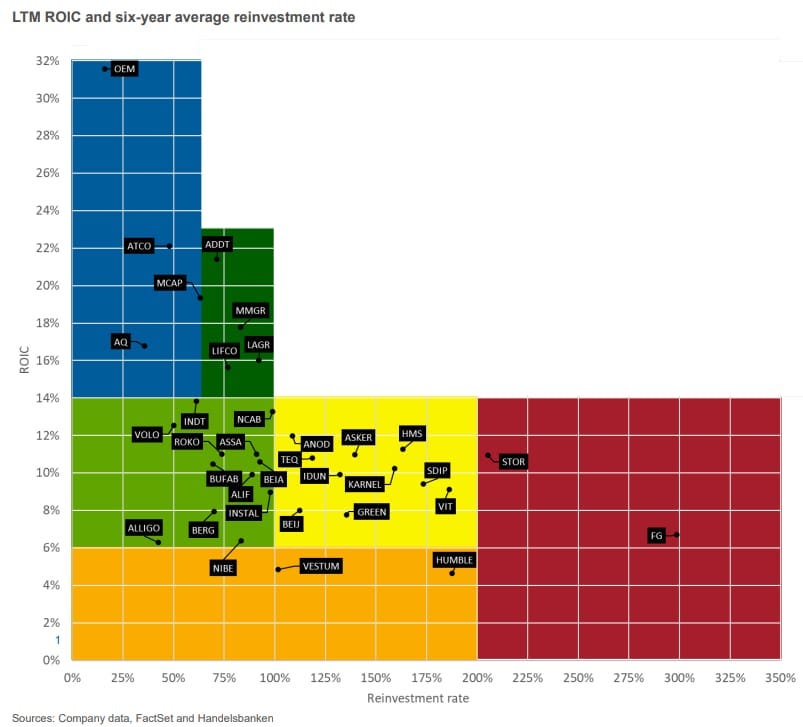
Zoals je kan zien, scoort Momentum uitstekend op beide dimensies, met een ROIC van ongeveer 18% en een gemiddelde Reinvestment Rate van meer dan 85%.
Dat resulteert in een jaarlijkse groei van 15,3% (18%*85%).
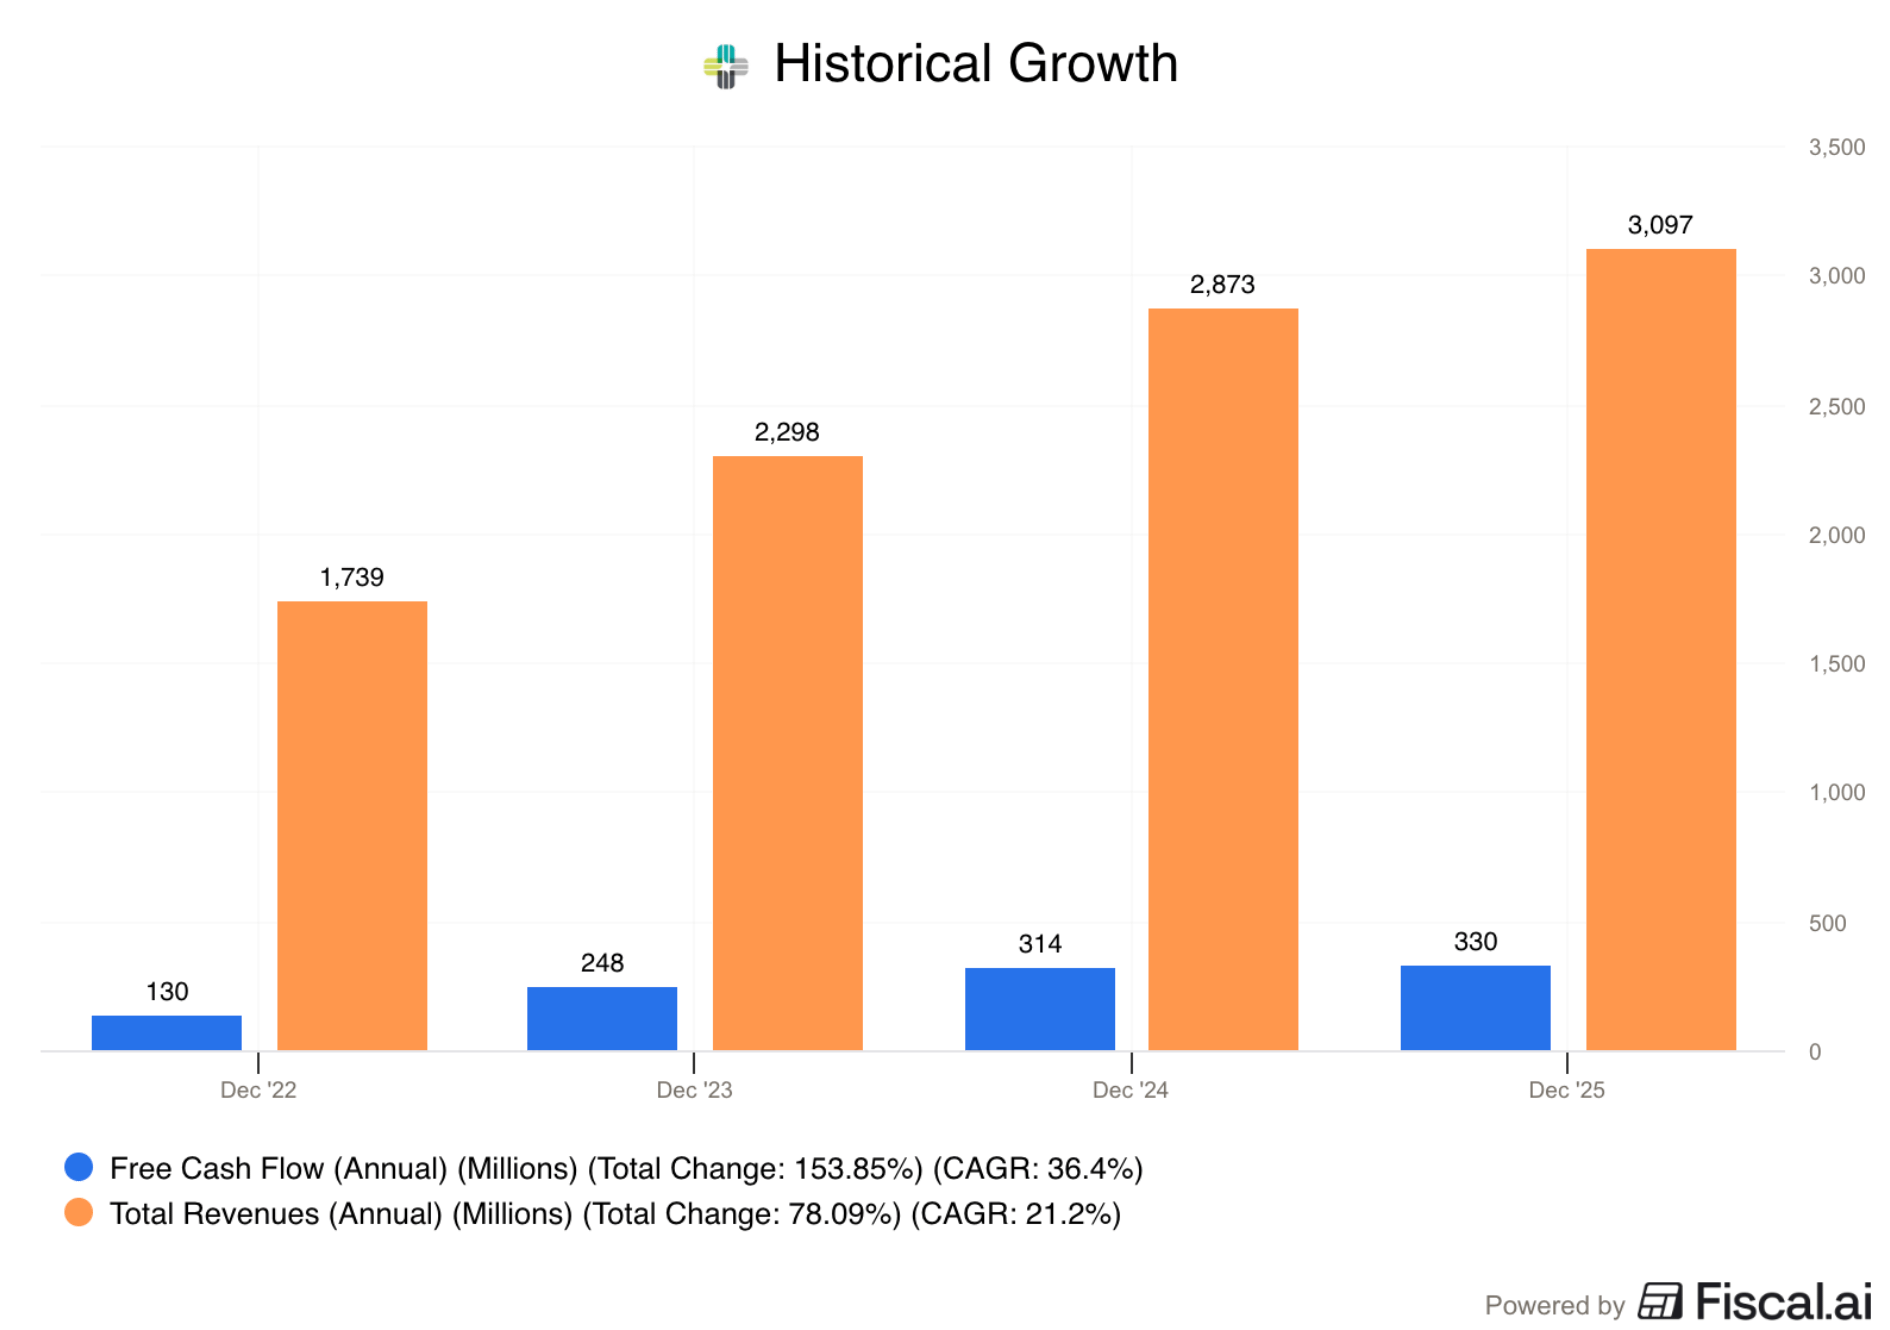
Opvallend genoeg hanteert Momentum intern ook de ambitie om zijn intrinsieke waarde met 15% per jaar te laten groeien.
Tot nu toe slaagt het bedrijf er bovendien in om die doelstelling te overtreffen.
De historische groei ligt zelfs boven de 15% per jaar:
Bij serial acquirers is het belangrijk om een onderscheid te maken tussen organische groei en groei via overnames.
Idealiter investeer je in serial acquirers waarvan de organische groei consistent hoger ligt dan de inflatie.
Hieronder zie je de organische groeicijfers van Momentum:
2022: +10%
2023: +7%
2024: +3%
2025: -2%
Historisch gezien lag de gemiddelde organische groei van Momentum boven de inflatie.
Tegelijk is het duidelijk dat de organische groei de afgelopen jaren een dalende trend laat zien.
Moeten we ons daar zorgen over maken? Volgens ons niet. Dit is namelijk geen probleem dat uniek is voor Momentum.
Een vergelijkbare trend zien we bij meerdere Zweedse serial acquirers.
Tot slot willen we bedrijven vermijden die met een zware schuldenlast opereren.
Momentum heeft momenteel een Net Debt/FCF-ratio van 1,7x.
Dat ligt ruim onder onze grens van 4x.
Hoe minder kapitaal naar schuldafbouw moet gaan, hoe meer kapitaal beschikbaar blijft voor toekomstige overnames.
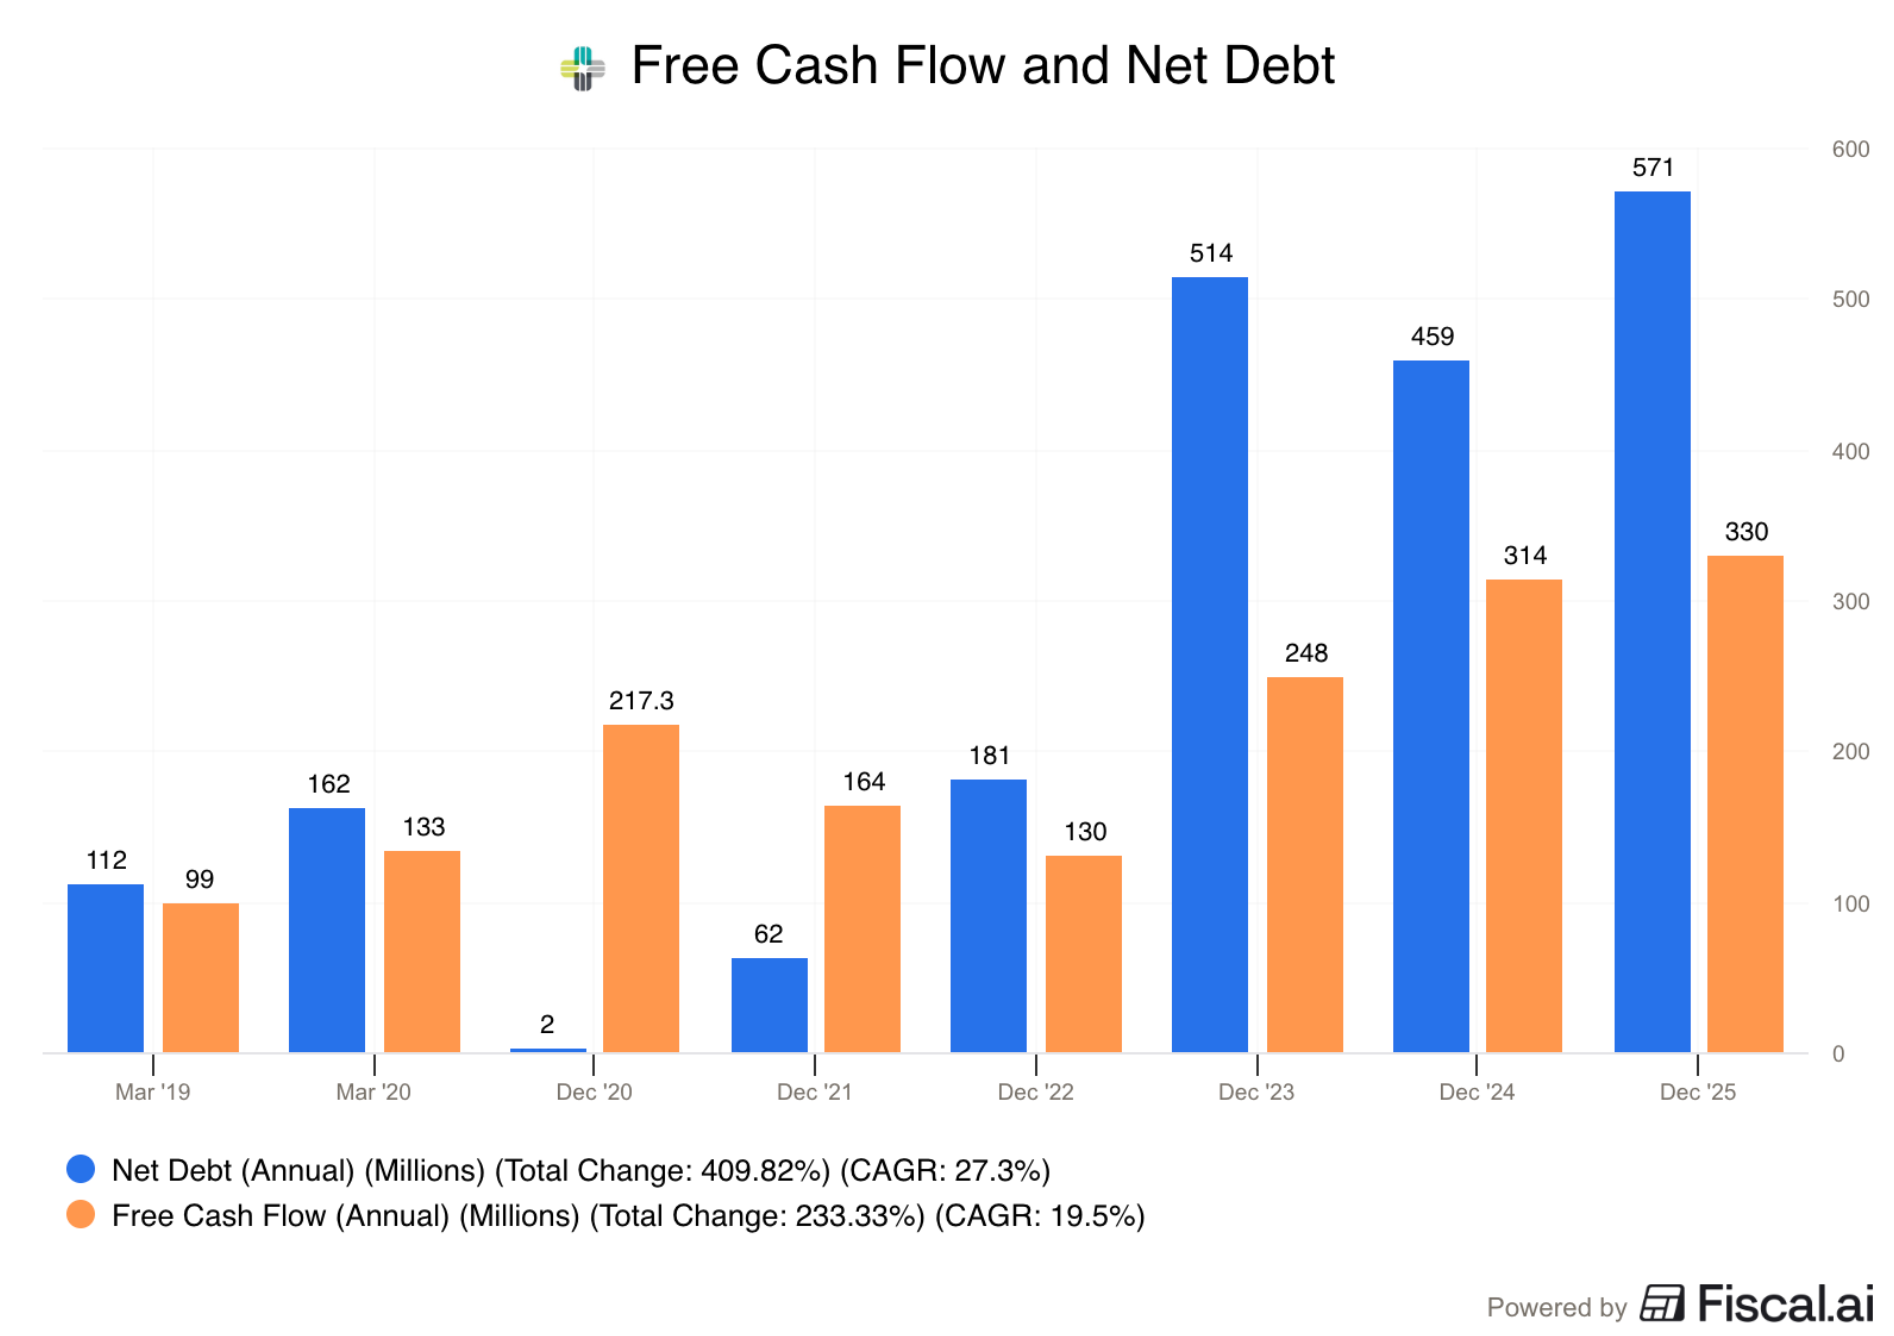
Ondanks de afkoelende organische groei zien de fundamenten van Momentum er nog steeds gezond uit.
4. Waardering
Om de waardering van een bedrijf in te schatten, gebruiken we altijd drie methodes:
Een vergelijking met historische waarderingsmultiples
Het Earnings Growth-model
Een Reverse DCF-analyse
1. Een vergelijking met historische waarderingsmultiples
Deze methode dient als een eerste controle. Vergelijk het met het testen van de watertemperatuur met je voeten voordat je erin duikt.
De meeste Zweedse serial acquirers gebruiken EBITA als maatstaf voor intrinsieke waarde.
Waarom EBITA? Daar zijn twee belangrijke redenen voor:
Afschrijvingen zijn een reële kost. Daarom gebruiken ze EBITA in plaats van EBITDA.
Amortisaties op goodwill uit overnames zijn meestal geen echte economische kost.
Door die amortisaties geeft de nettowinst niet altijd een correct beeld van de waardecreatie.
Daarom moet je voorzichtig zijn wanneer je Momentum Group of andere Zweedse serial acquirers waardeert op basis van de koers-winstverhouding (P/E).
Momentum Group noteert momenteel aan een EV/EBITA-multiple van 21,1x.
2. Het Earnings Growth-model
Dit model toont welk jaarlijks rendement je als belegger kan verwachten.
In theorie is het berekenen van je verwachte rendement vrij eenvoudig:
Verwacht rendement = EPS-groei + dividendrendement ± P/E-expansie (contractie)
Omdat de P/E-ratio en de winst per aandeel minder geschikt zijn voor Momentum, gebruiken we een aangepaste aanpak.
Het doel blijft hetzelfde: inschatten welk rendement je als belegger kan verwachten.
Verwacht rendement = EBITA-groei per aandeel + dividendrendement ± EV/EBITA-expansie (contractie)
Dit zijn de aannames die ik hanteer:
Groei van de EBITA per aandeel = 15% per jaar gedurende de komende vijf jaar (in lijn met de interne doelstelling van Momentum).
Dividendrendement: 1,1%.
EV/EBITA-multiple: een daling van 21,1x naar 17,5x over de komende vijf jaar.
Zelfs met de aanname dat de waarderingsmultiple afneemt, kunnen beleggers nog steeds een aantrekkelijk rendement realiseren als Momentum erin slaagt zijn operationele groei vast te houden.
Verwacht rendement = 15% + 1,1% + 0,2*((17,5x – 21,1x)/21,1x)) = 12,7%
Een verwacht jaarlijks rendement van 12,7% is aantrekkelijk.
Tegelijk staat of valt deze waardering met het vermogen van Momentum om zijn intrinsieke waarde te blijven laten groeien.
3. Een Reverse DCF-analyse
Charlie Munger zei ooit dat je complexe problemen vaak het best oplost door ze om te draaien. Inverteer. Altijd. Bekijk de situatie vanuit de tegenovergestelde hoek.
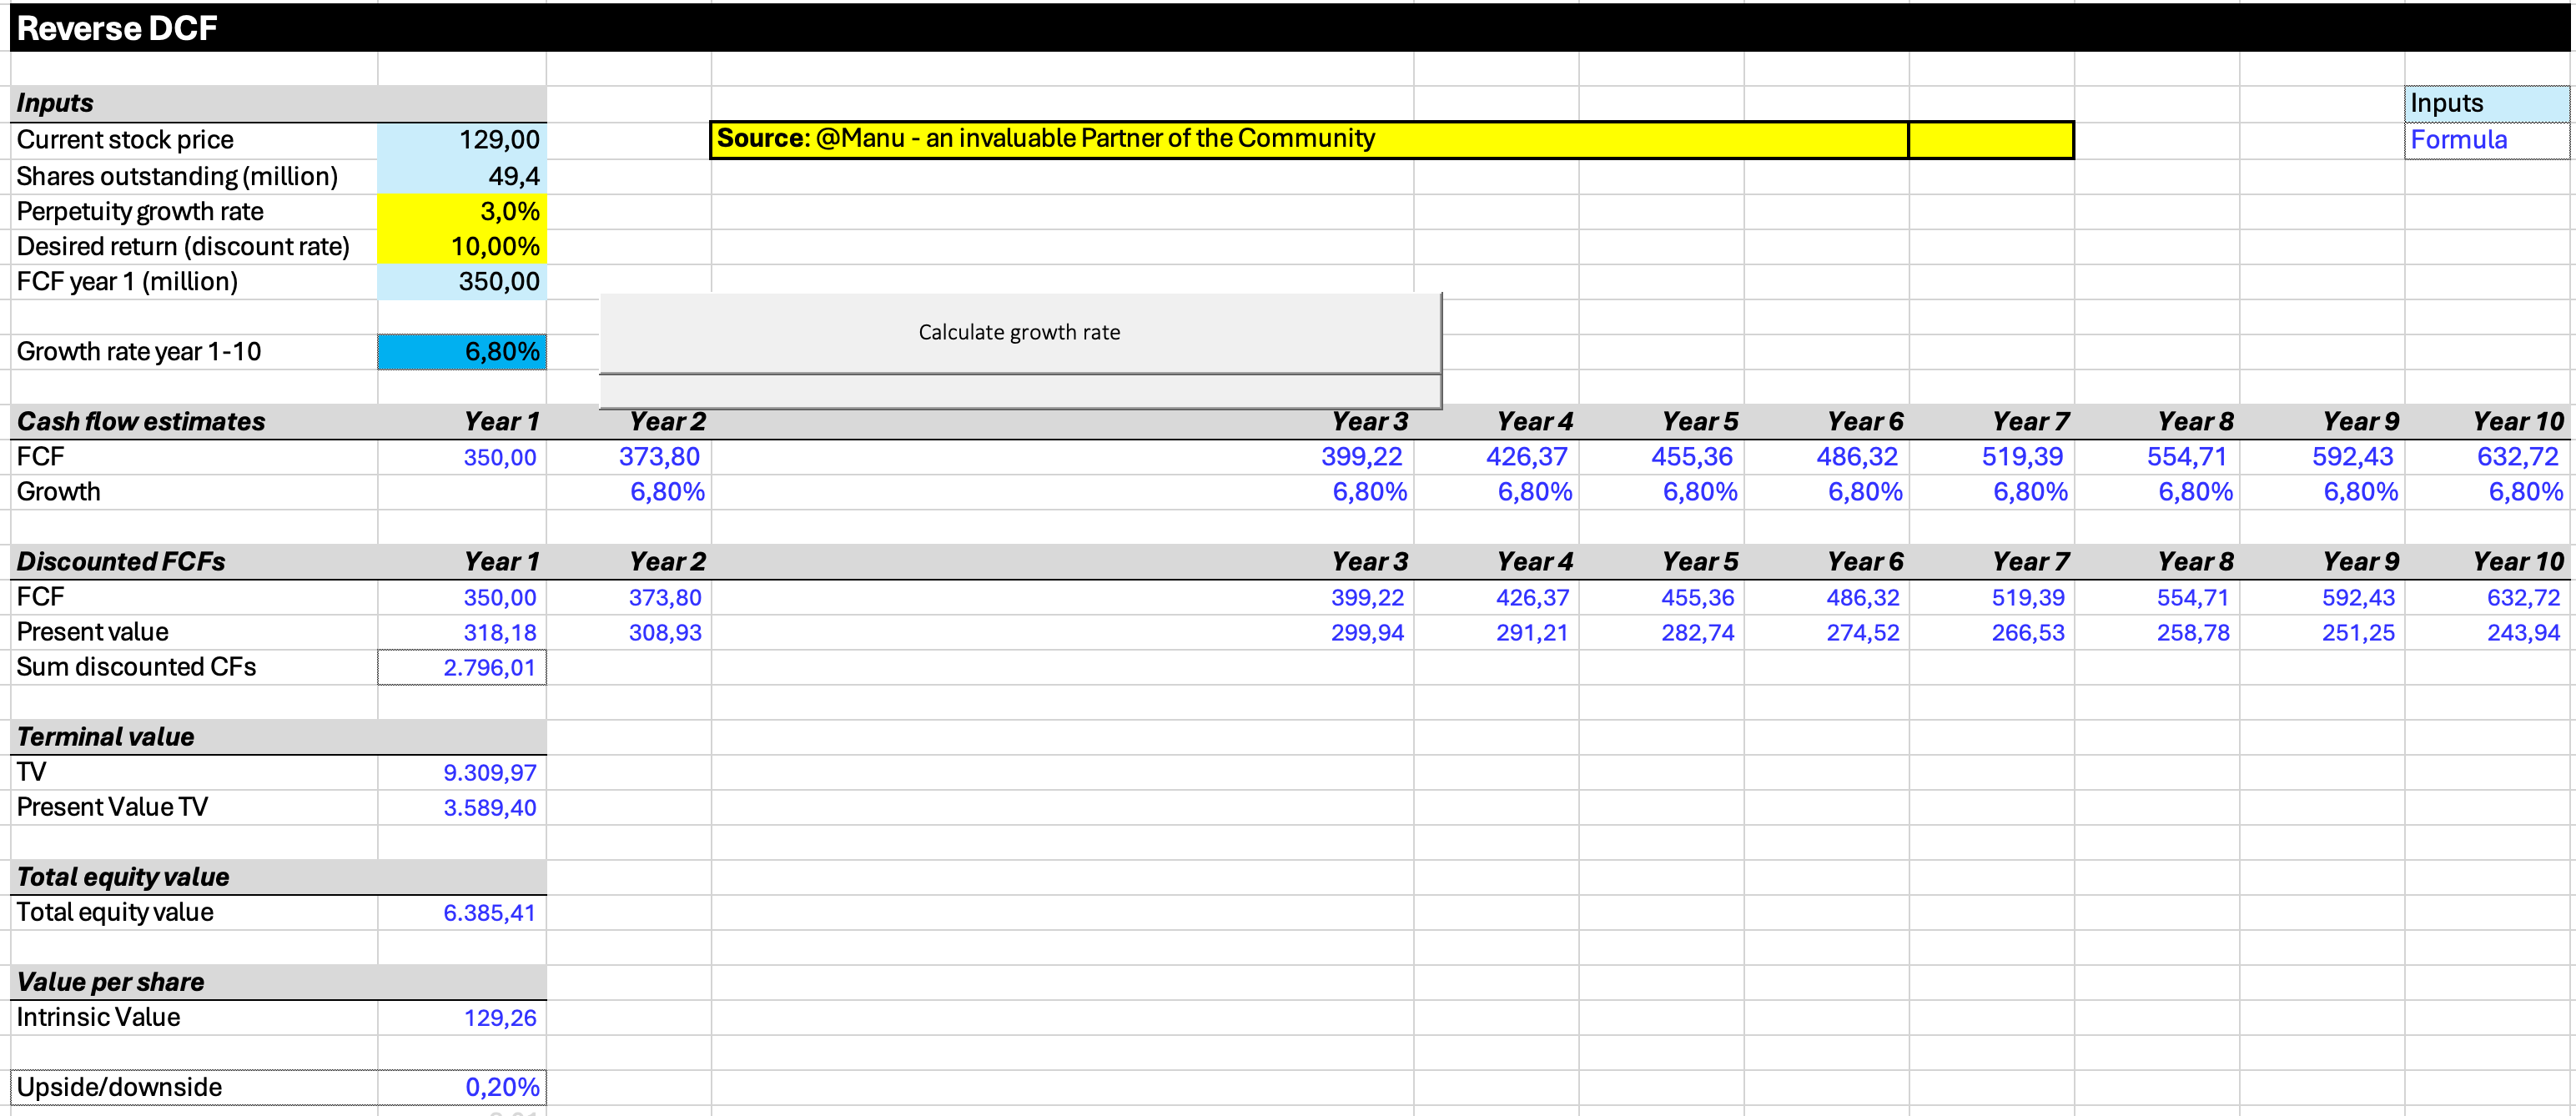
Met een Reverse DCF kijk je naar welke verwachtingen de markt vandaag al in de aandelenkoers heeft ingeprijsd.
Vervolgens beoordeel je of die verwachtingen realistisch zijn.
Ter vergelijking: Momentum genereerde in 2025 een Free Cash Flow van SEK 330 miljoen.
Vertrekkend van een Free Cash Flow van SEK 350 miljoen impliceert de Reverse DCF dat Momentum zijn Free Cash Flow met 6,8% per jaar moet laten groeien om een jaarlijks rendement van 10% voor beleggers te realiseren.
Gezien het uitstekende historische trackrecord lijkt die verwachting zeer realistisch.
4. Conclusie van de waardering
Met deze drie methodes kunnen we nu een algemene conclusie trekken over de waardering van Momentum.
Dit is het resultaat:
EV/EBITA: 21,3x
Earnings Growth-model: 12,7% (Verwacht jaarlijks rendement > 10%? ✅)
Reverse DCF op basis van Free Cash Flow-groei: 6,8% (Realistische verwachtingen? ✅)
Alles samen genomen lijkt Momentum vandaag redelijk gewaardeerd.
5. Het totaalplaatje
Laten we de belangrijkste punten uit deze analyse van Momentum Group nog eens samenvatten:
Momentum komt voort uit de indrukwekkende Bergman & Beving-familie:

De focus op aftermarketcomponenten zorgt voor een veerkrachtig bedrijfsmodel.
Het bedrijf wordt geleid door een bescheiden CEO met een sterk trackrecord (= een echte Level 5 Leader).
Momentum verkeert in uitstekende financiële gezondheid. Vooral de sterke cashflowgeneratie springt eruit (belangrijk voor serial acquirers).
De organische groei bevindt zich in een duidelijke neerwaartse trend (zoals bij de meeste Zweedse serial acquirers).
De waardering oogt redelijk: het aandeel lijkt vandaag noch duidelijk overgewaardeerd noch ondergewaardeerd.
Laten we tot slot alles samenbrengen en Momentum een Total Quality Score geven:
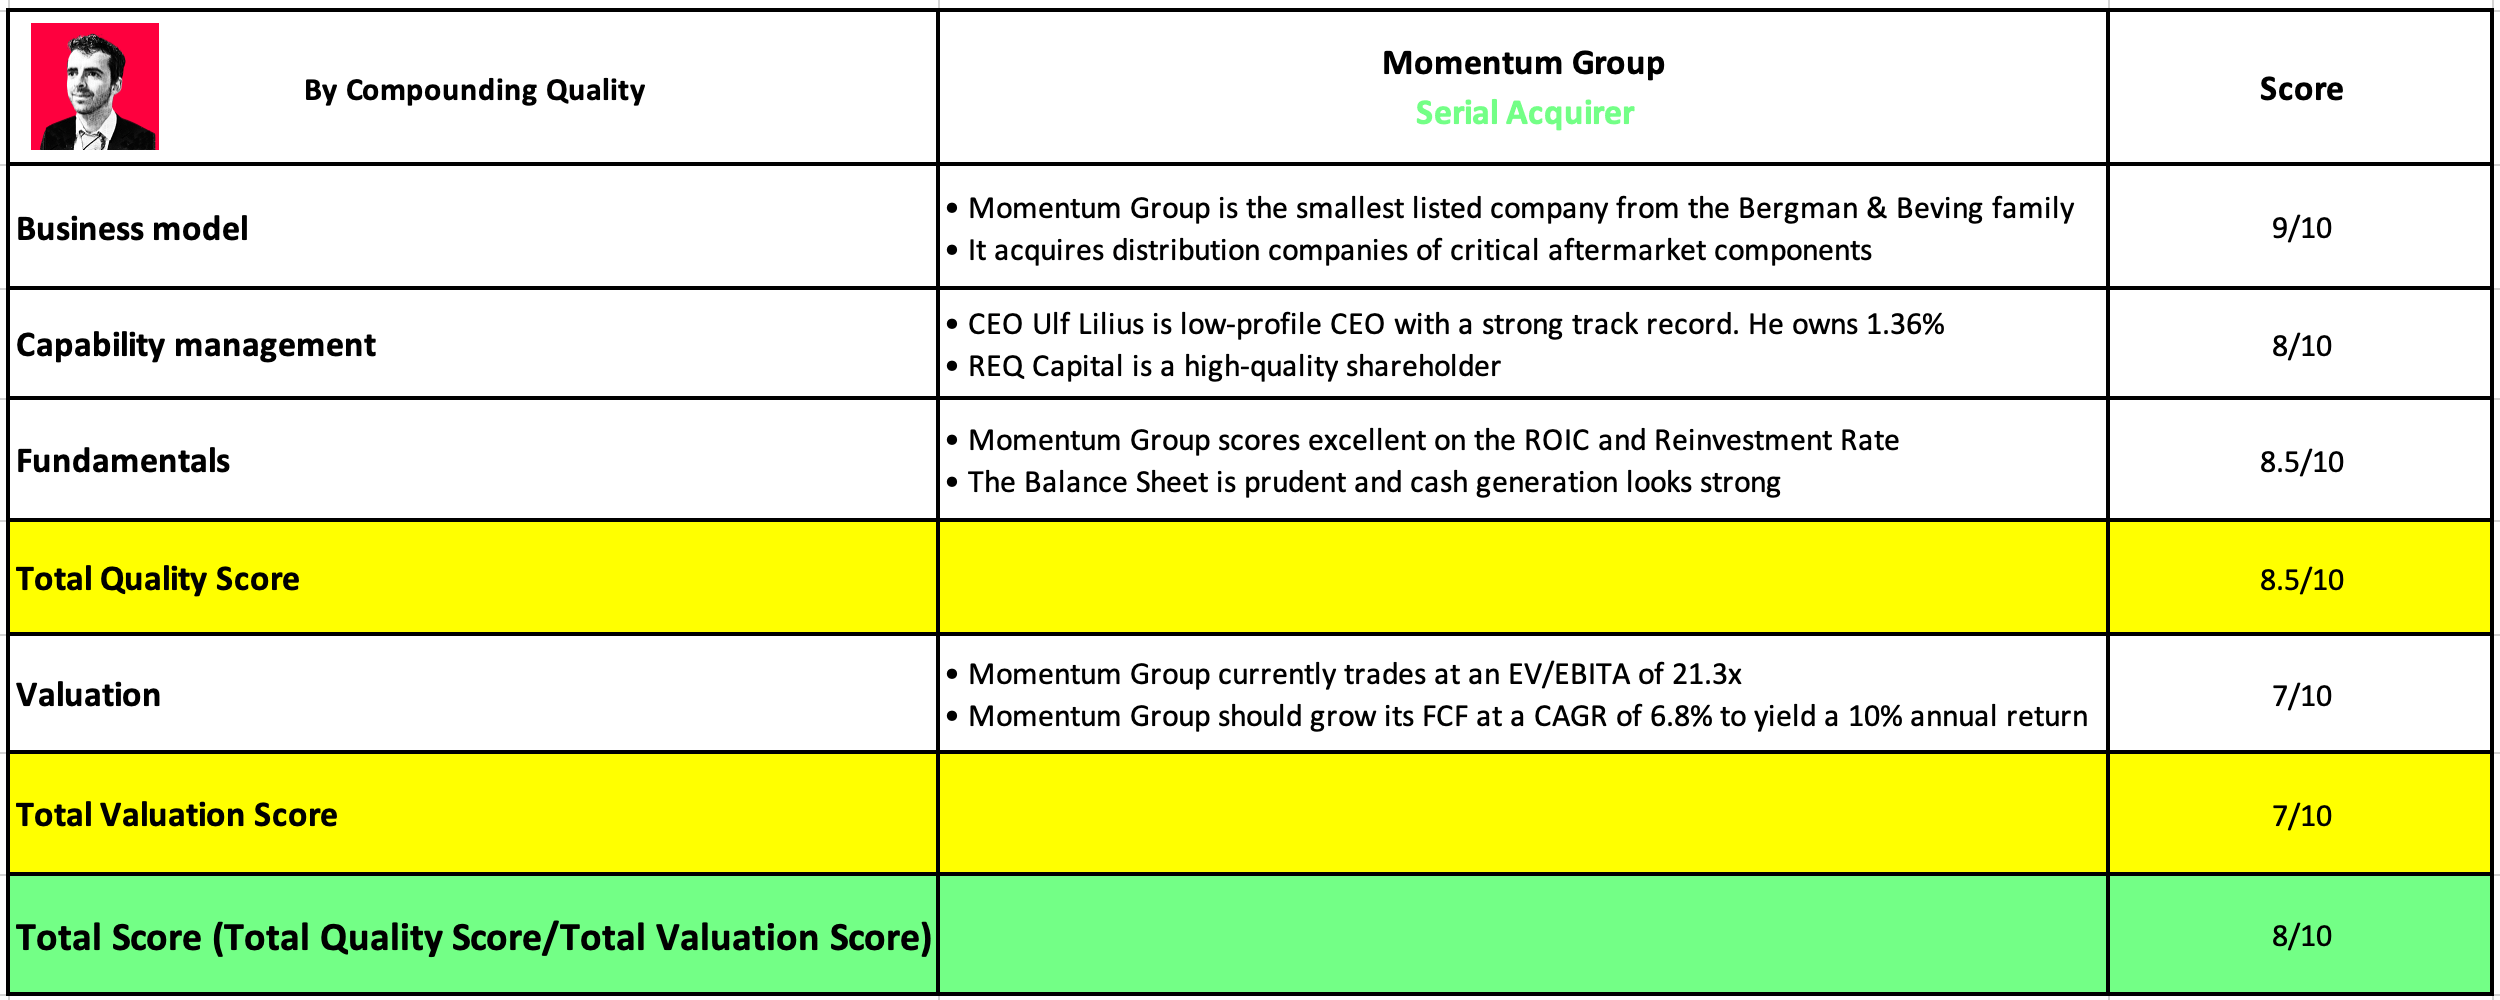
Dat was het voor vandaag!
Heb je onze eerdere artikelen in de reeks ‘Small Cap van de Maand’ gemist? Dan kan je ze hier terugvinden:
Small caps zijn precies waar we ons bij Tiny Titans op richten.
De deuren van Tiny Titans zijn momenteel gesloten.
Moest er weer een plekje vrij komen laten we het zeker weten.
Welke van deze vier bedrijven spreekt jou het meest aan?
Benieuwd wat De Kwaliteitsbelegger te bieden heeft? Ontdek het hier:

Beleggen in de beste bedrijven ter wereld
Pieter
Gebruikte bronnen
Lynx: Maak een rekening aan en krijg €150 transactietegoed
Fiscal.ai: Financiële data
Volkswagen: Pieter als ambassadeur van Volkswagen