

Eén van de meest waardevolle farmabedrijven ter wereld? Eli Lilly.
Samen met Novo Nordisk beheersen ze vrijwel de hele markt voor diabetes- en obesitaszorg.
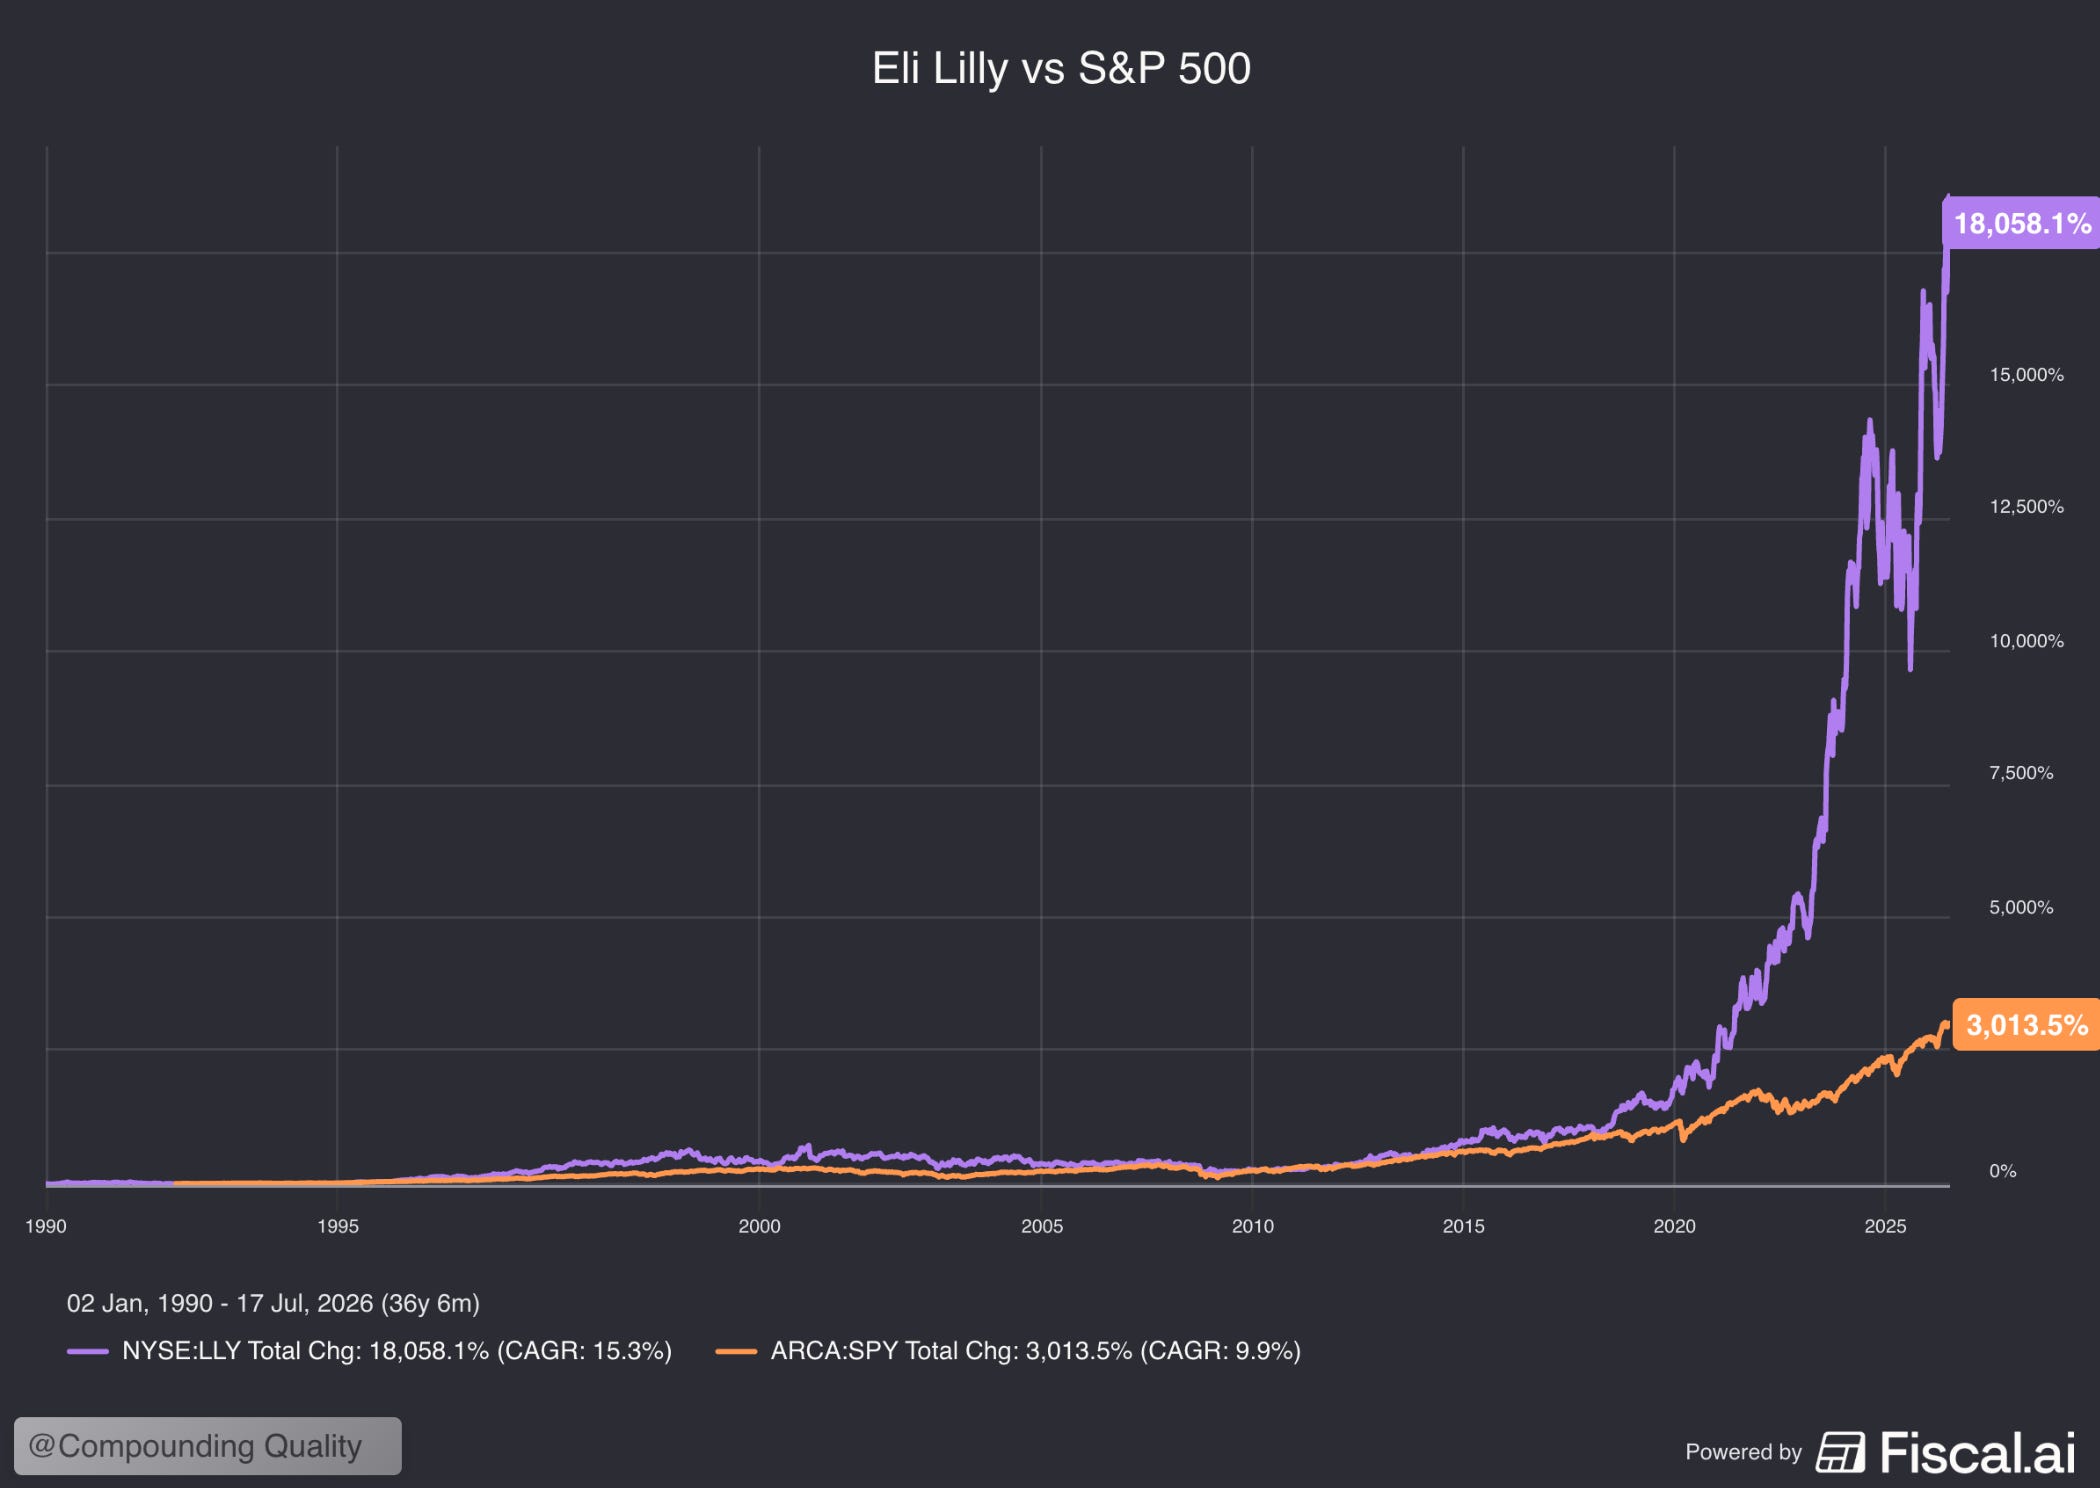
Dit is wat een belegging van €10.000 sinds 1990 had opgeleverd:
S&P 500: €0,3 miljoen.
Eli Lilly: €66,5 miljoen.
Eli Lilly – Algemene informatie
👔 Bedrijfsnaam: Eli Lilly and Company
✍️ ISIN: US5324571083
🔎 Ticker: LLY
📚 Type: Oligopoly
📈 Aandelenkoers: $1,163
💵 Marktkapitalisatie: $669,8 miljard
📊 Gemiddeld dagelijkse volume: $2,9 miljard
15-stappenmodel
Laten we ons 15‑stappenmodel gebruiken om het bedrijf te analyseren.
Aan het einde van dit artikel geven we Eli Lilly een score op elk van deze 15 criteria.
Samen vormen die een Totale Kwaliteitsscore.
1. Begrijp ik het bedrijfsmodel?
Eli Lilly ontwikkelt en commercialiseert innovatieve medicijnen.
Ze richten zich op enkele van de meest urgente chronische aandoeningen ter wereld.
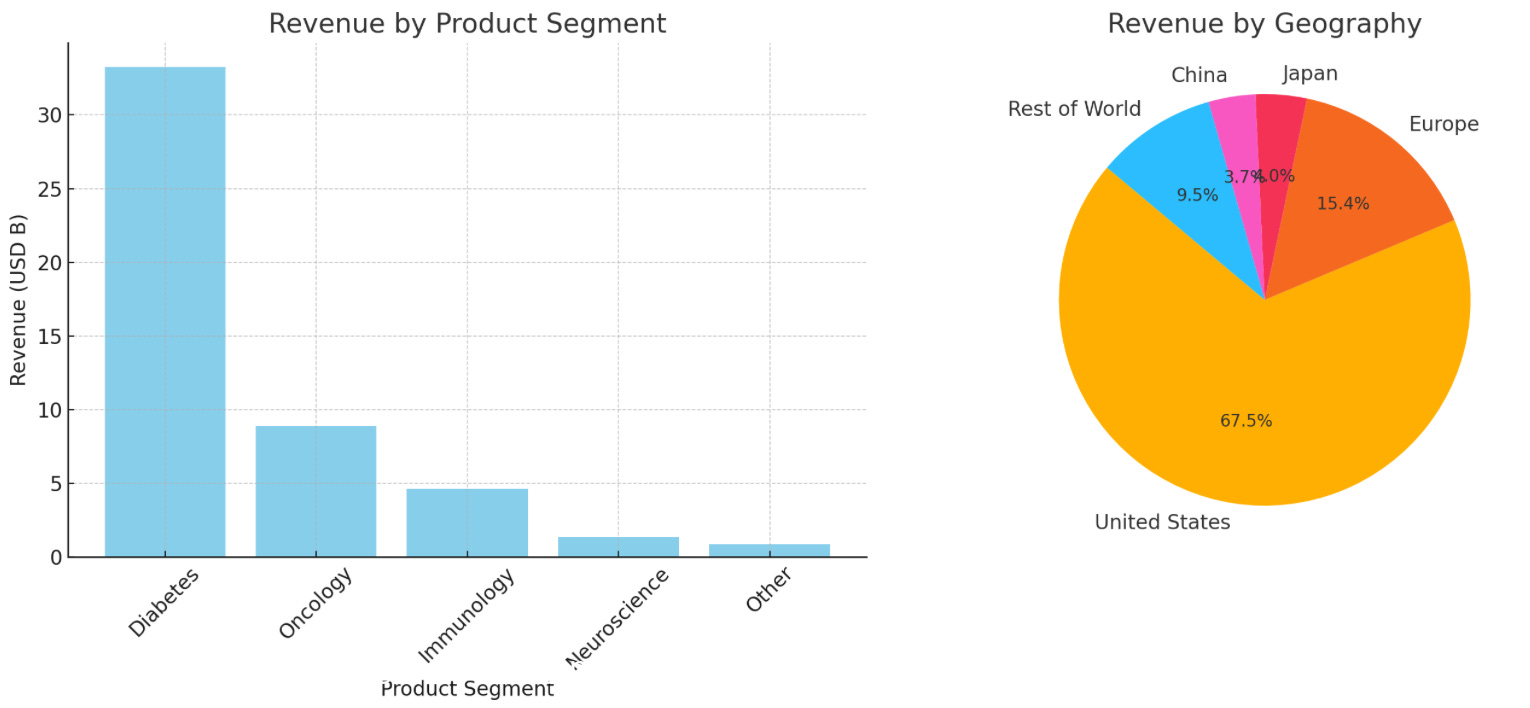
Ze zijn marktleider in behandelingen voor diabetes, kanker, Alzheimer en obesitas.
Eli Lilly volgt de klassieke Big Pharma‑formule:
Zware R&D-uitgaven (~23% van de omzet).
Langdurige patentbescherming op blockbuster‑medicijnen.
Wereldwijde regulatoire strategie.
Hoge-margemerkmedicatie.
Maar wat Eli Lilly écht onderscheidt, is hun leiderschap in twee van de grootste groeimarkten in de geneeskunde:
Obesitas
Alzheimer
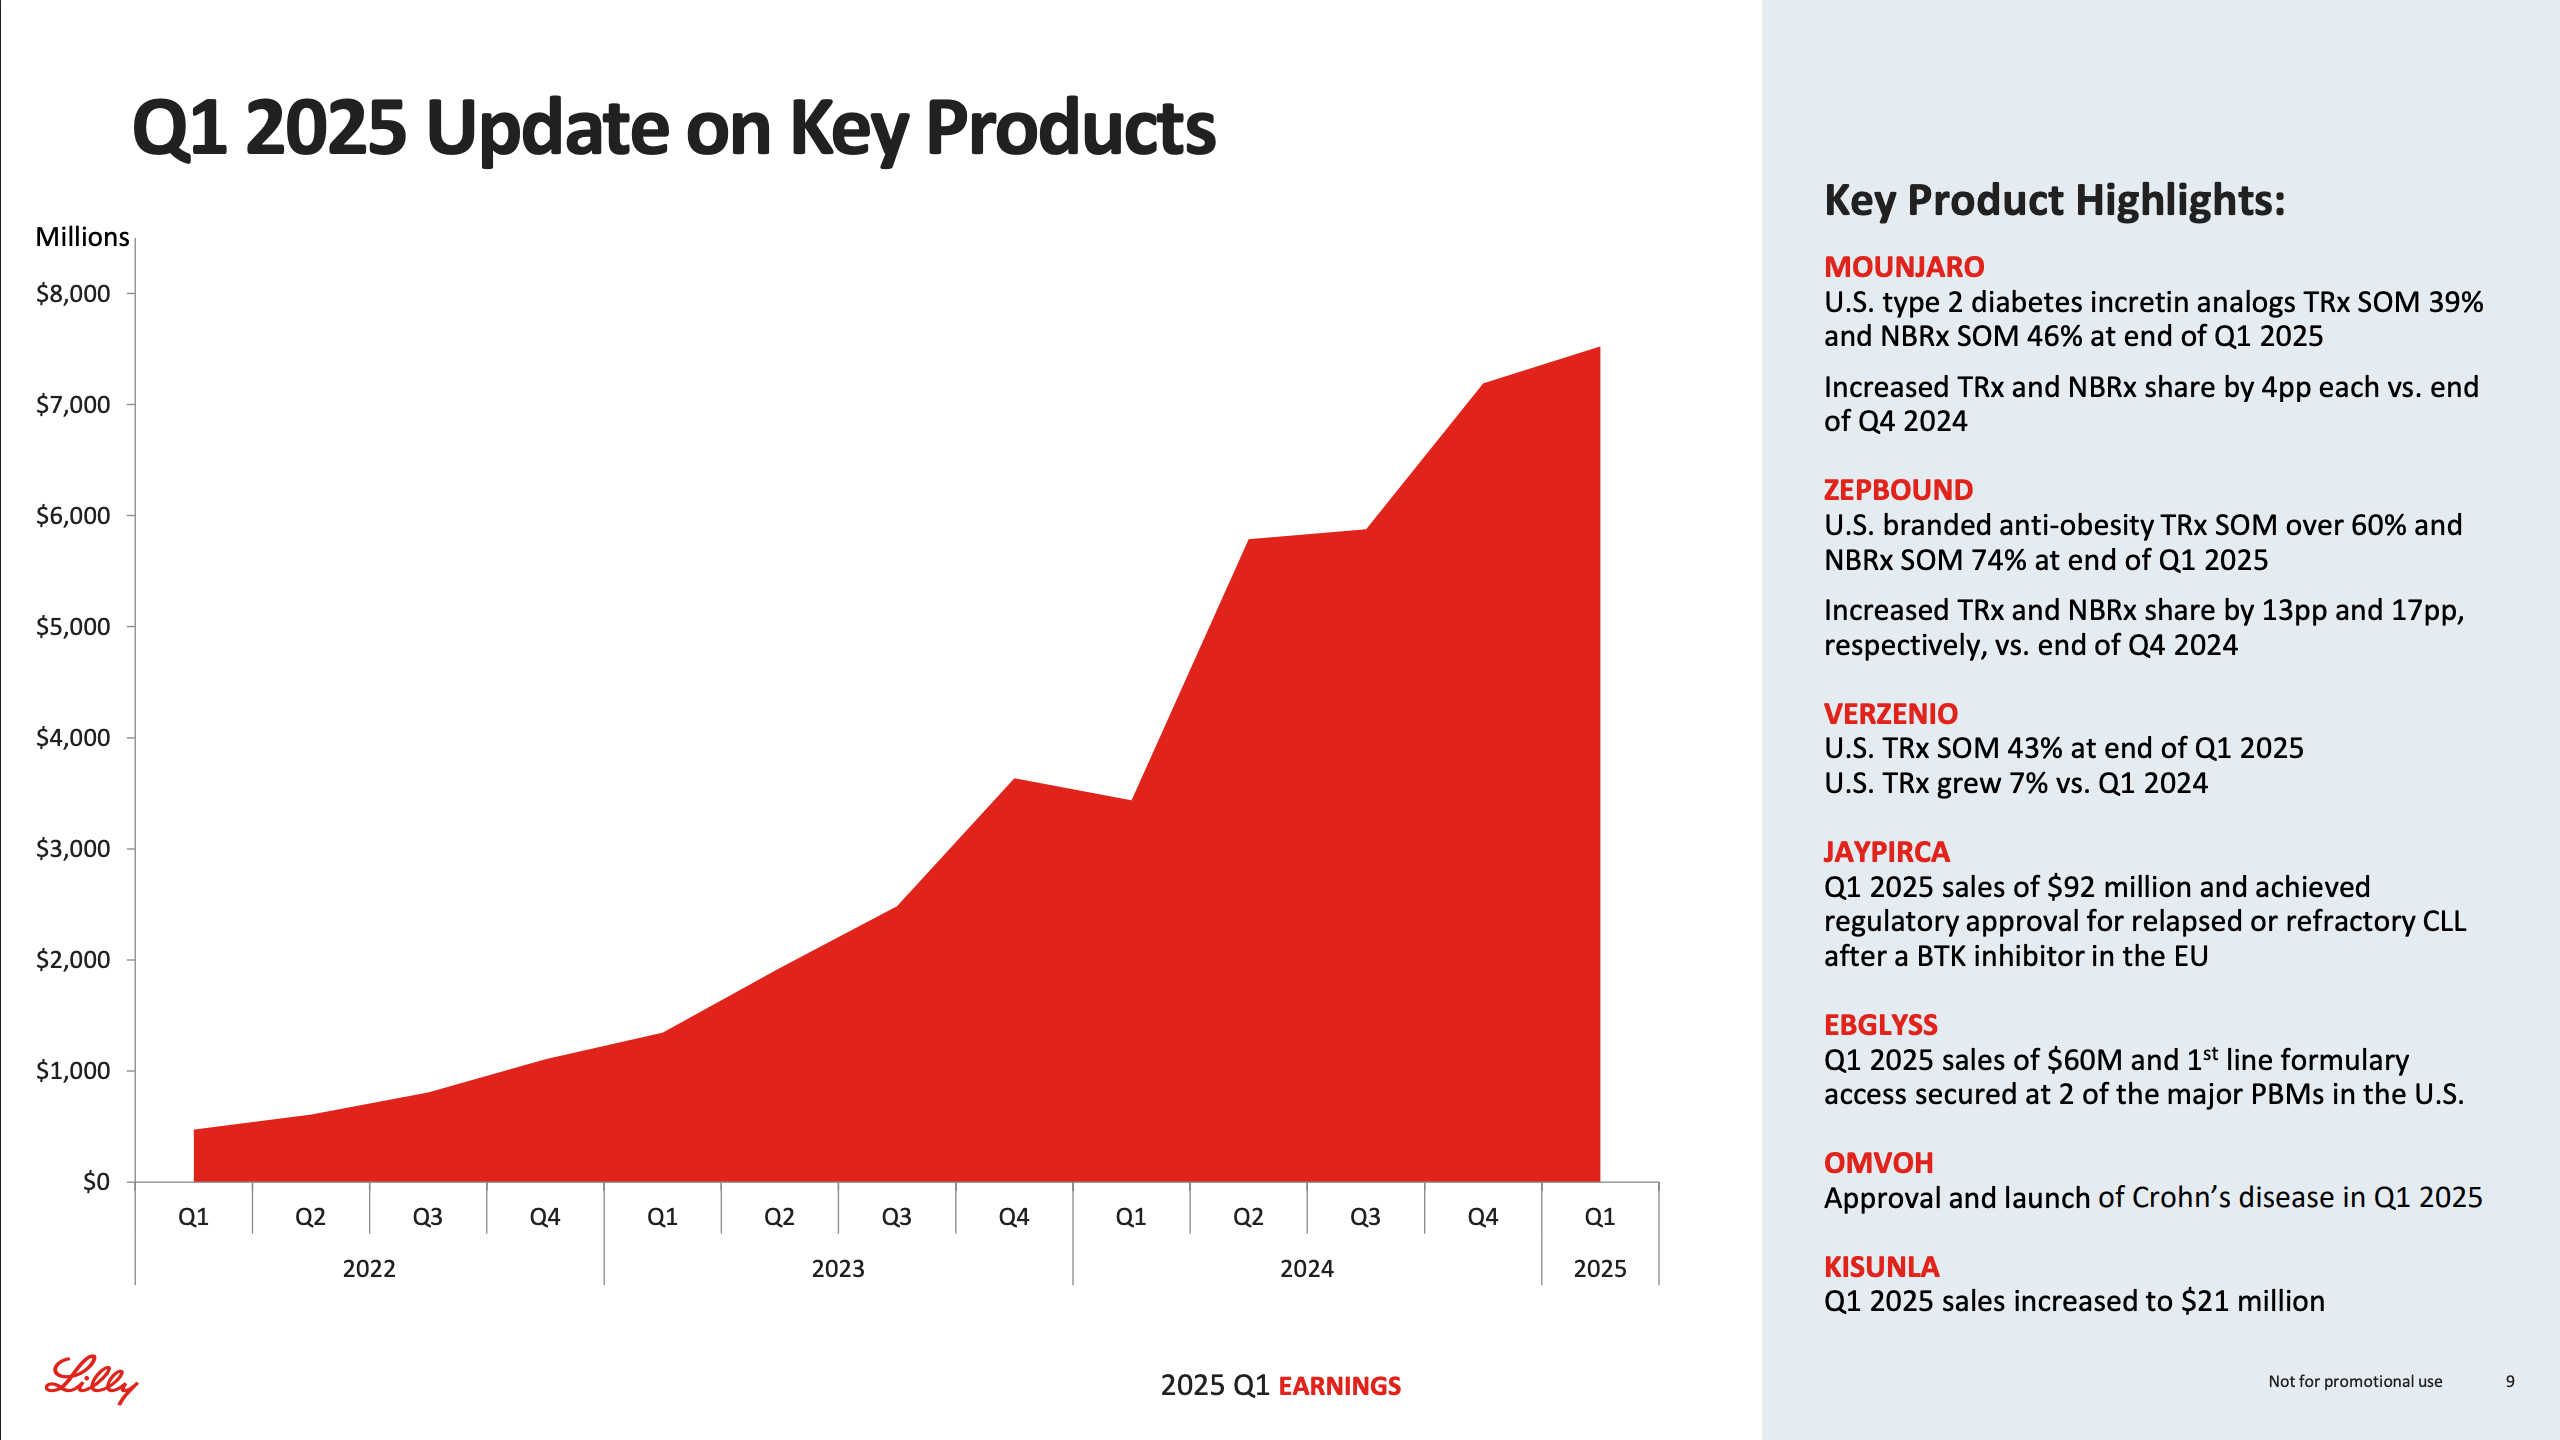
Met Mounjaro en Zepbound heeft Eli Lilly de snelst groeiende obesitasfranchise ter wereld opgebouwd.
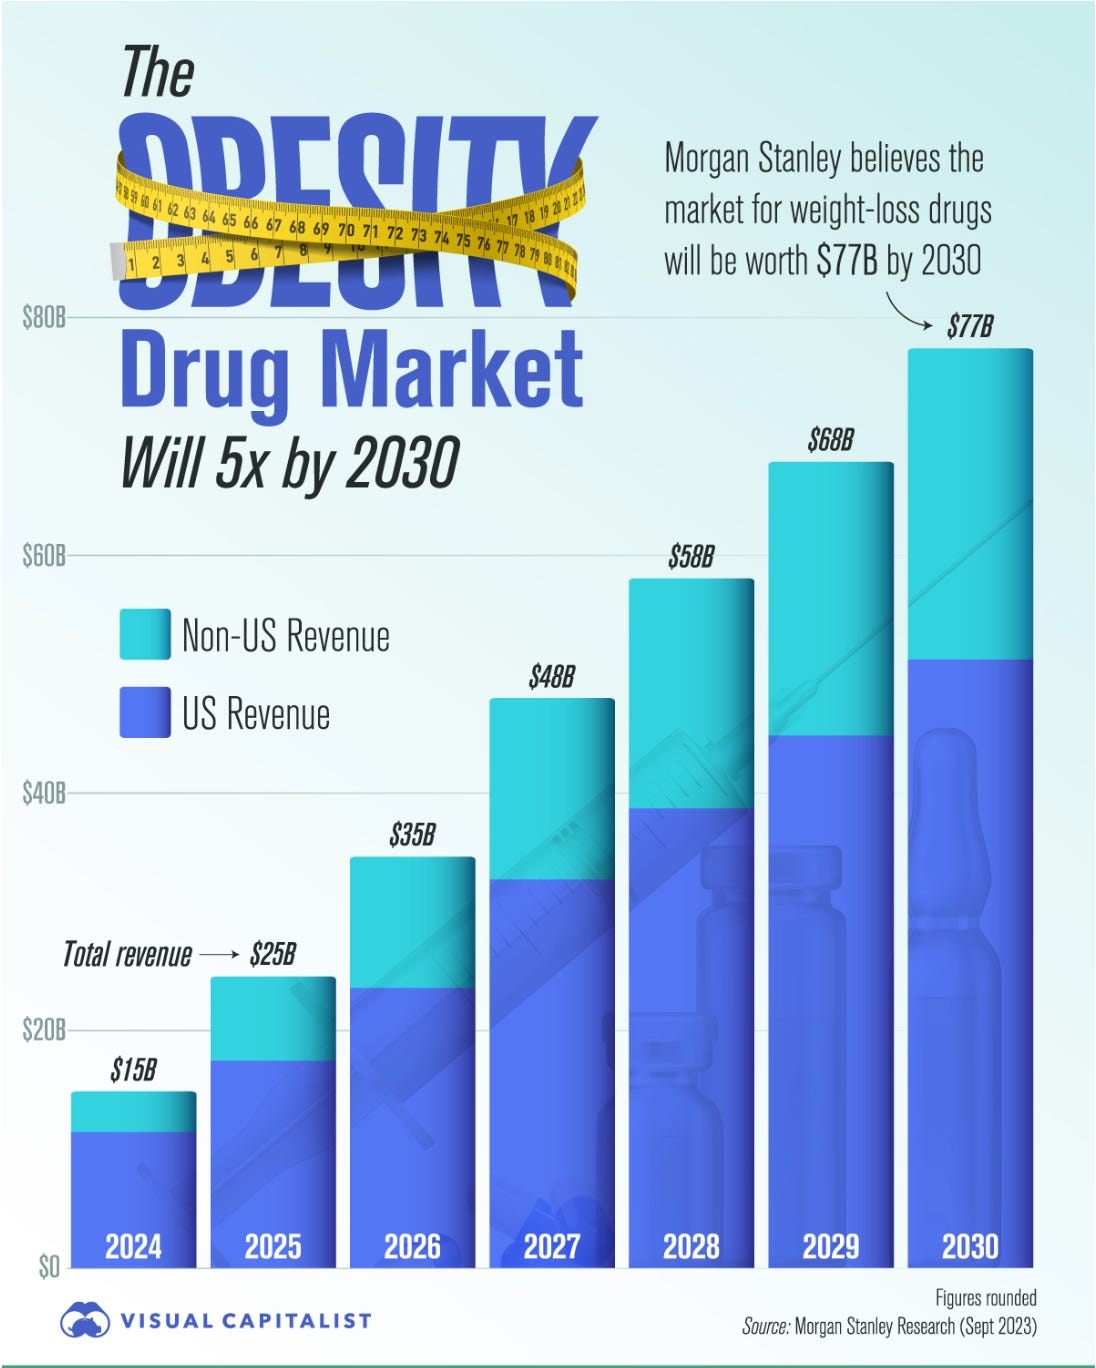
Analisten verwachten dat de obesitasmarkt tegen 2030 meer dan €50 miljard waard zal zijn.
Last but not least, zet Eli Lilly ook zwaar in op Donanemab.
Het is één van de meest veelbelovende Alzheimer‑medicijnen ter wereld.
Als het wordt goedgekeurd, kan Donanemab uitgroeien tot het kroonjuweel van hun neurowetenschappelijke portefeuille.
2. Is het management capabel?
CEO David Ricks nam het roer over in 2017.
Sindsdien is het aandeel meer dan 700% gestegen.
Maar wat nog indrukwekkender is?
Hij verschoof Eli Lilly’s focus richting innovatie, breidde R&D fors uit en superviseerde de ontwikkeling van baanbrekende medicijnen zoals Mounjaro.
Onder Ricks’ leiding:
R&D‑efficiëntie verbeterde merkbaar.
De pijplijn met medicijnen is sterker dan ooit.
Biotechpartnerschappen namen explosief toe.
Het management bezit slechts 0,2% van de aandelen, maar de verloning is sterk prestatiegebonden.
Daardoor denkt het management onverbiddelijk op de lange termijn.
Het resultaat?
Eli Lilly domineert de diabetesmarkt, bouwt een snelgroeiende obesitasfranchise uit en heeft doorbraakpotentieel in Alzheimer.
3. Heeft het bedrijf een duurzaam concurrentievoordeel?
Eli Lilly heeft een brede en duurzame moat.
Die is gebouwd op vijf stevige pijlers:
Patenten: Patentbescherming op blockbusters zoals Mounjaro, Trulicity en mogelijk Donanemab geeft jarenlang exclusiviteit en extreem hoge marges.
Regelgevende barrières: Een medicijn door de FDA loodsen kost 10-12 jaar en miljarden euro.
Merkenvertrouwen & artsenvoorkeur: Artsen vertrouwen Eli Lilly’s effectiviteit en veiligheid. In farma zijn de overstapkosten heel hoog.
Distributie & schaal: Wereldwijde verkoop- en productiecapaciteit in meer dan 120 landen. Schaal zorgt voor betere marges, snellere uitrol en sterkere marktdominantie.
R&D‑voorsprong: Eli Lilly investeert (25% van de omzet) in onderzoek. Dat creëert een innovatiepijplijn die concurrenten moeilijk kunnen evenaren.
En de kers op de taart?
Eli Lilly’s dominantie in de GLP‑1‑markt (diabetes- en obesitasmedicatie.
Patiënten blijven langdurig op deze medicijnen, waardoor de omzet recurrent is.
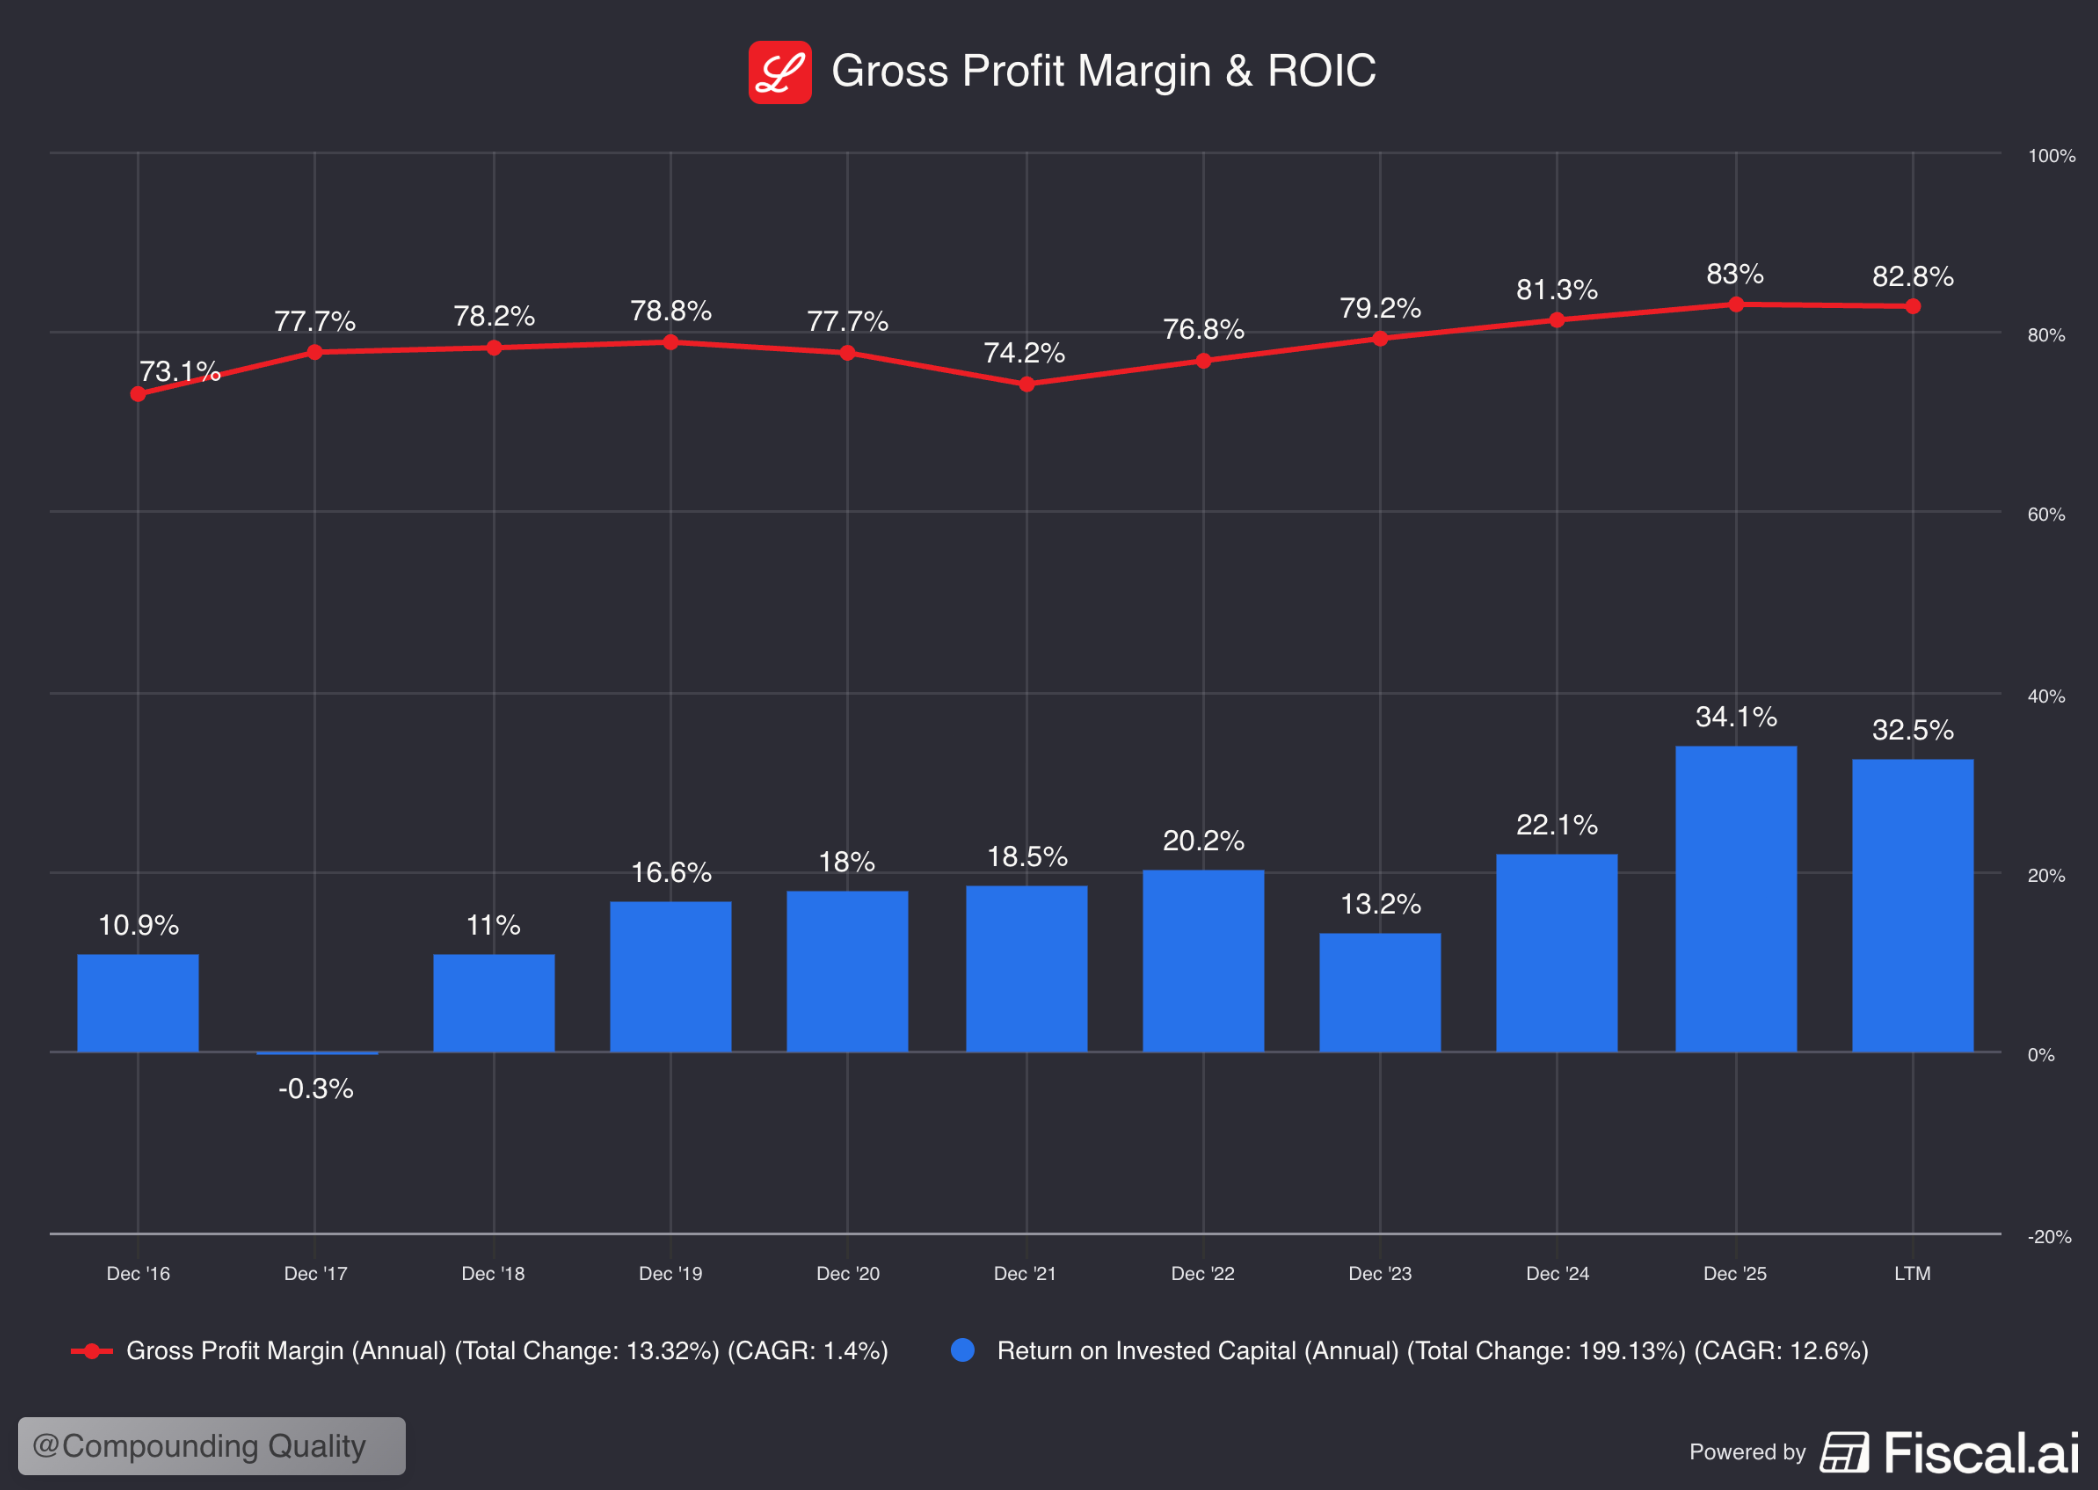
Bedrijven met een duurzaam concurrentievoordeel herken je bijna altijd aan een hoge en robuuste brutomarge en een sterke ROIC:
Brutomarge: 82,8% (Brutomarge > 40%? ✅)
ROIC: 32,5% (ROIC > 15%? ✅ )
Deze cijfers schreeuwen dat het bedrijf een stevige moat heeft.
Hoge winstgevendheid + sterke herinvesteringsmogelijkheden = Compounding Machine
4. Is het bedrijf actief in een aantrekkelijke sector?
Eli Lilly is actief in drie interessante eindmarkten:
Obesitas & Diabetes
Ziekte van Alzheimer
Oncologie & Immunologie
1. Obesitas & Diabetes
Wereldwijd vormt obesitas een echte epidemie.
Meer dan 1 miljard mensen kampen met overgewicht.
Overheden, verzekeraars en consumenten zijn wanhopig op zoek naar oplossingen.
Eli Lilly’s Mounjaro en Zepbound zijn revolutionair en leiden de nieuwe golf in de behandeling van metabole aandoeningen.
Analisten verwachten dat de markt voor obesitasmedicatie jaarlijks met 30–35% groeit.
Tegen 2030 zou deze markt meer dan €100 miljard waard zijn.
Eli Lilly staat in polepositie om hiervan te profiteren.
2. Ziekte van Alzheimer
Alzheimer treft wereldwijd meer dan 55 miljoen mensen.
Een medicijn dat de cognitieve achteruitgang vertraagt, kan zeer lucratief zijn voor Eli Lilly.
Donanemab heeft veelbelovende resultaten laten zien in late‑stage studies.
Als het wordt goedgekeurd, kan het jaarlijks €5 tot €10 miljard opleveren.
3. Oncologie & Immunologie
Kanker- en auto‑immuunbehandelingen zijn eveneens markten met hoge groei.
Eli Lilly’s Verzenio en de bredere pijplijn richten zich op kritieke subsegmenten binnen deze domeinen.
De essentie?
Eli Lilly profiteert van sterke groeitrends die nog jaren kunnen aanhouden.
Daardoor kan het bedrijf waarschijnlijk nog lang hard blijven groeien.
5. Wat zijn de belangrijkste risico’s voor het bedrijf?
Hier zijn de belangrijkste risico’s voor Eli Lilly:
Patentverval: Patenten lopen af, waarna goedkopere generieke medicijnen de markt kunnen betreden. Trulicity verliest naar verwachting zijn patentbescherming rond 2027.
Klinische en regelgevende risico’s: Als een nieuw medicijn faalt in klinische studies of geen FDA‑goedkeuring krijgt, kan Eli Lilly miljarden aan toekomstige omzet verliezen.
Concurrentie: Eli Lilly staat tegenover sterke concurrentie van Novo Nordisk, de maker van Ozempic en Wegovy. De strijd om de obesitas‑ en diabetesmarkt wordt steeds intenser.
Medicijnprijzen: De Amerikaanse overheid verhoogt de druk op medicijnprijzen. Lagere prijzen kunnen op termijn de winstmarges van Eli Lilly aantasten.
Waardering: Eli Lilly noteert tegen een dure waardering. Er is weinig ruimte voor teleurstelling.
6. Heeft het bedrijf een gezonde balans?
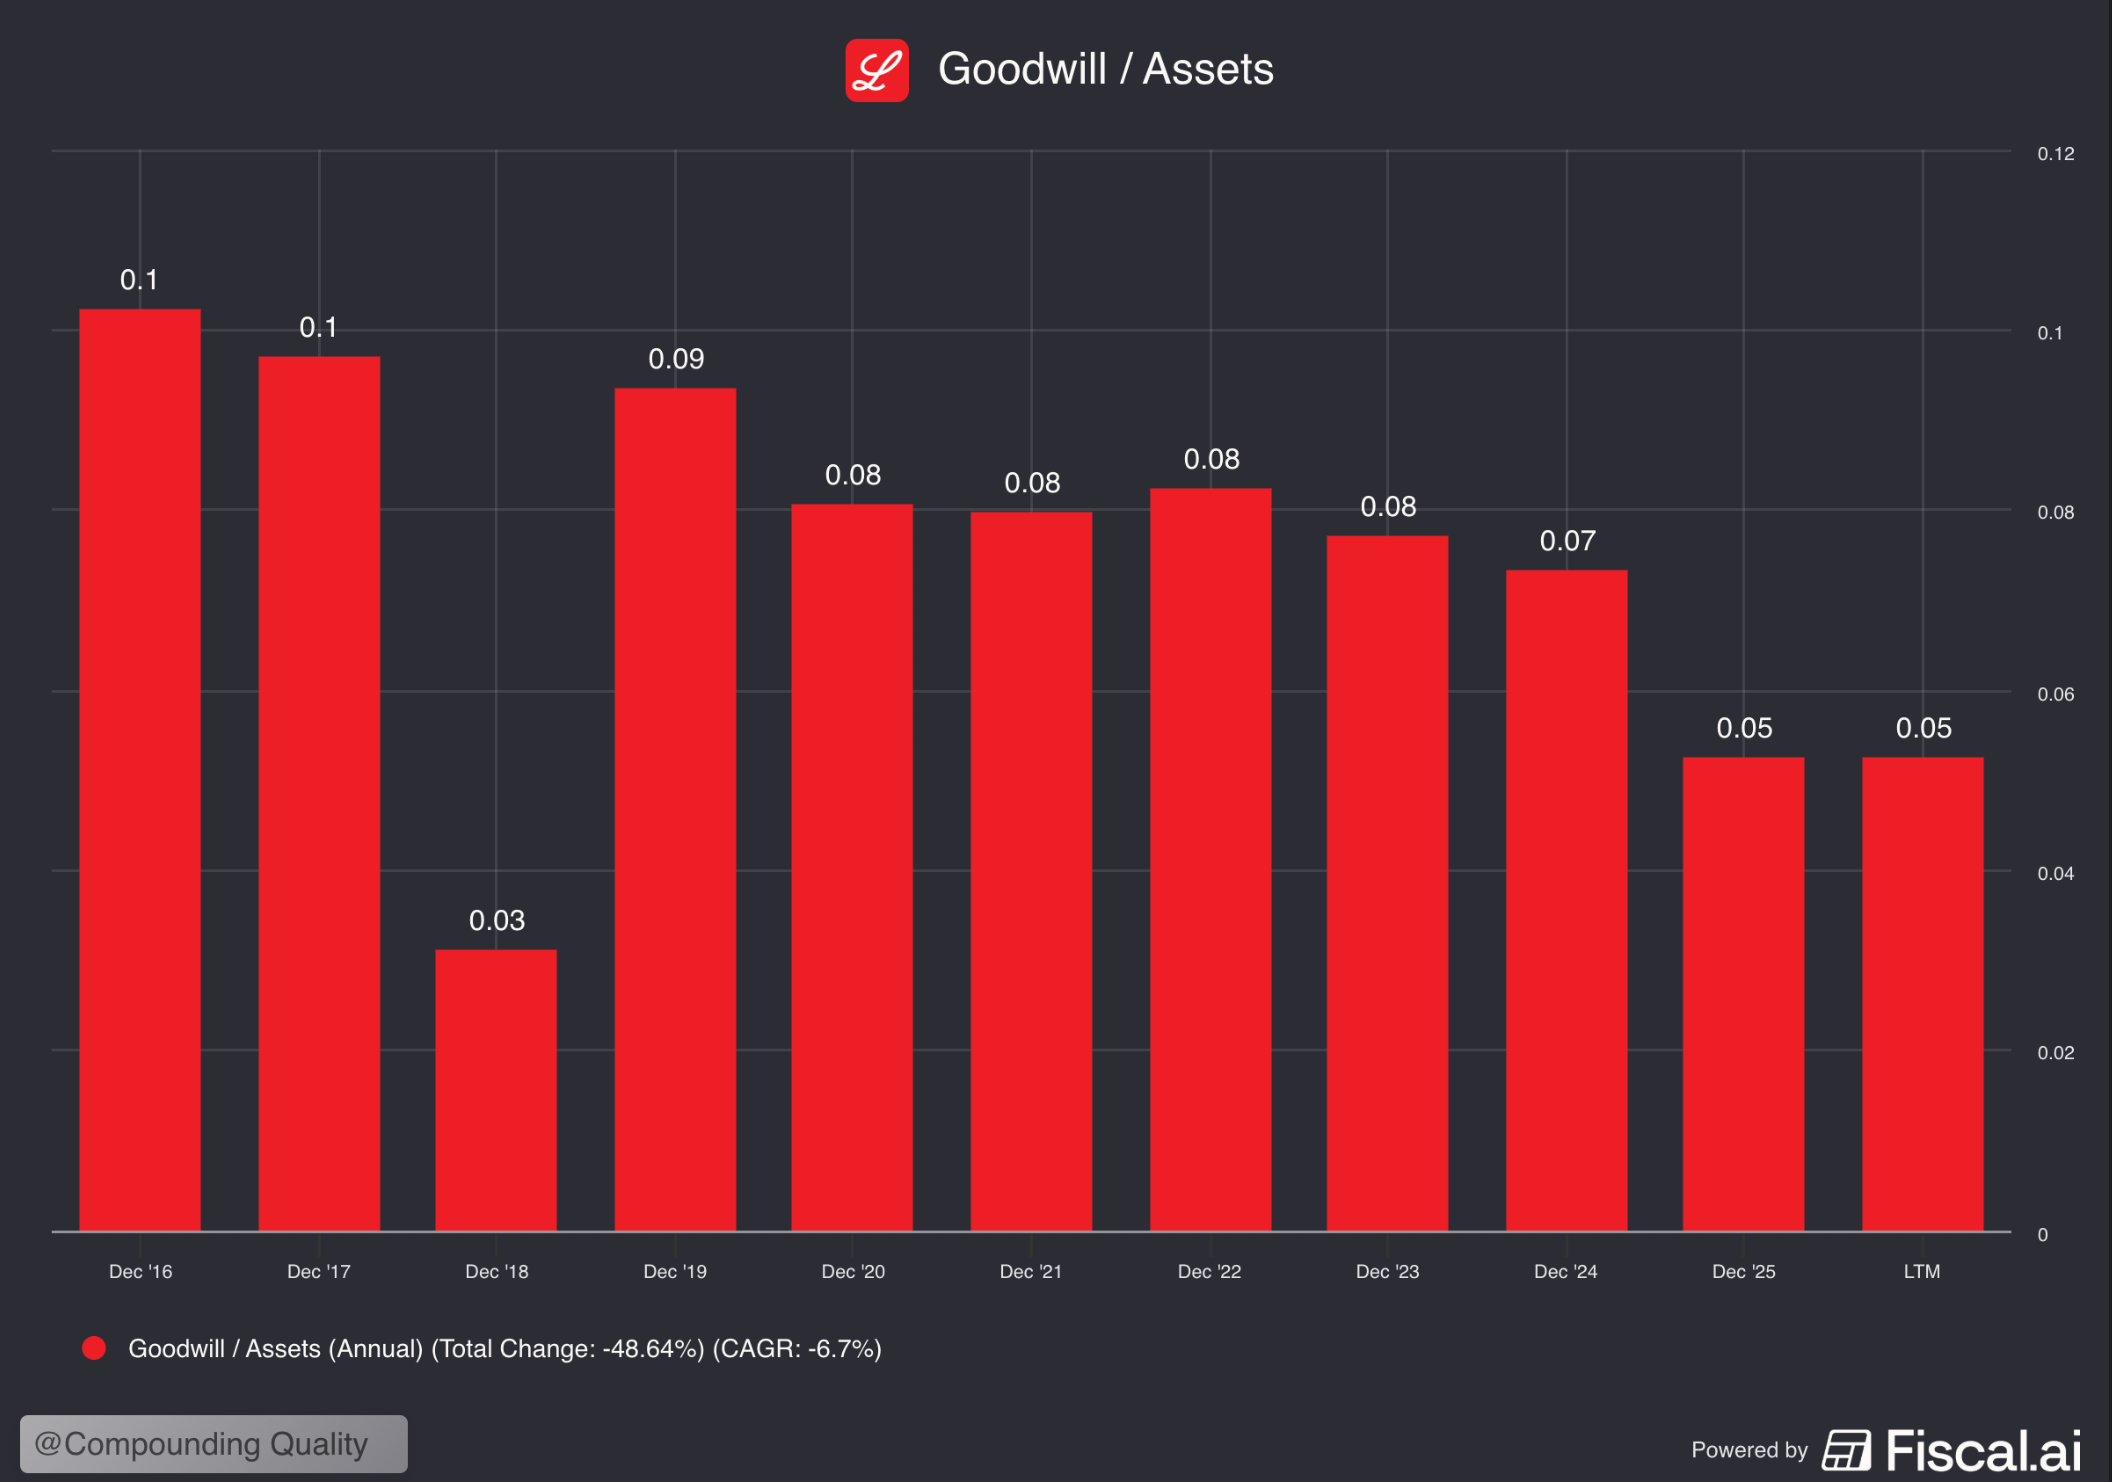
We bekijken 3 ratio’s om de gezondheid van Eli Lilly’s balans te beoordelen:
Interest Coverage: 388,3x (Interest Coverage > 15x? ✅)
Nettoschulden/FCF: 3,2x (Nettoschulden/FCF < 4x? ✅)
Goodwill/activa: 5,0% (Goodwill/activa < 20%? ✅)
7. Hoeveel kapitaal heeft het bedrijf nodig om te opereren?
We beleggen het liefst in bedrijven met CAPEX/omzet onder 5% en CAPEX/operationele cashflow onder 25%.
Eli Lilly:
CAPEX/omzet: 12,0% (CAPEX/omzet < 5%? ❌)
CAPEX/operationele cashflow: 42,3% (CAPEX/operationele CF < 25%? ❌)
Het lijkt erop dat Eli Lilly kapitaalintensief is.
Maar wacht…
Hoge kapitaalintensiteit is enkel slecht wanneer een bedrijf niet investeert in toekomstige groei.
Daarom maken we een onderscheid tussen:
Maintenance CAPEX: investeringen in bestaande activa
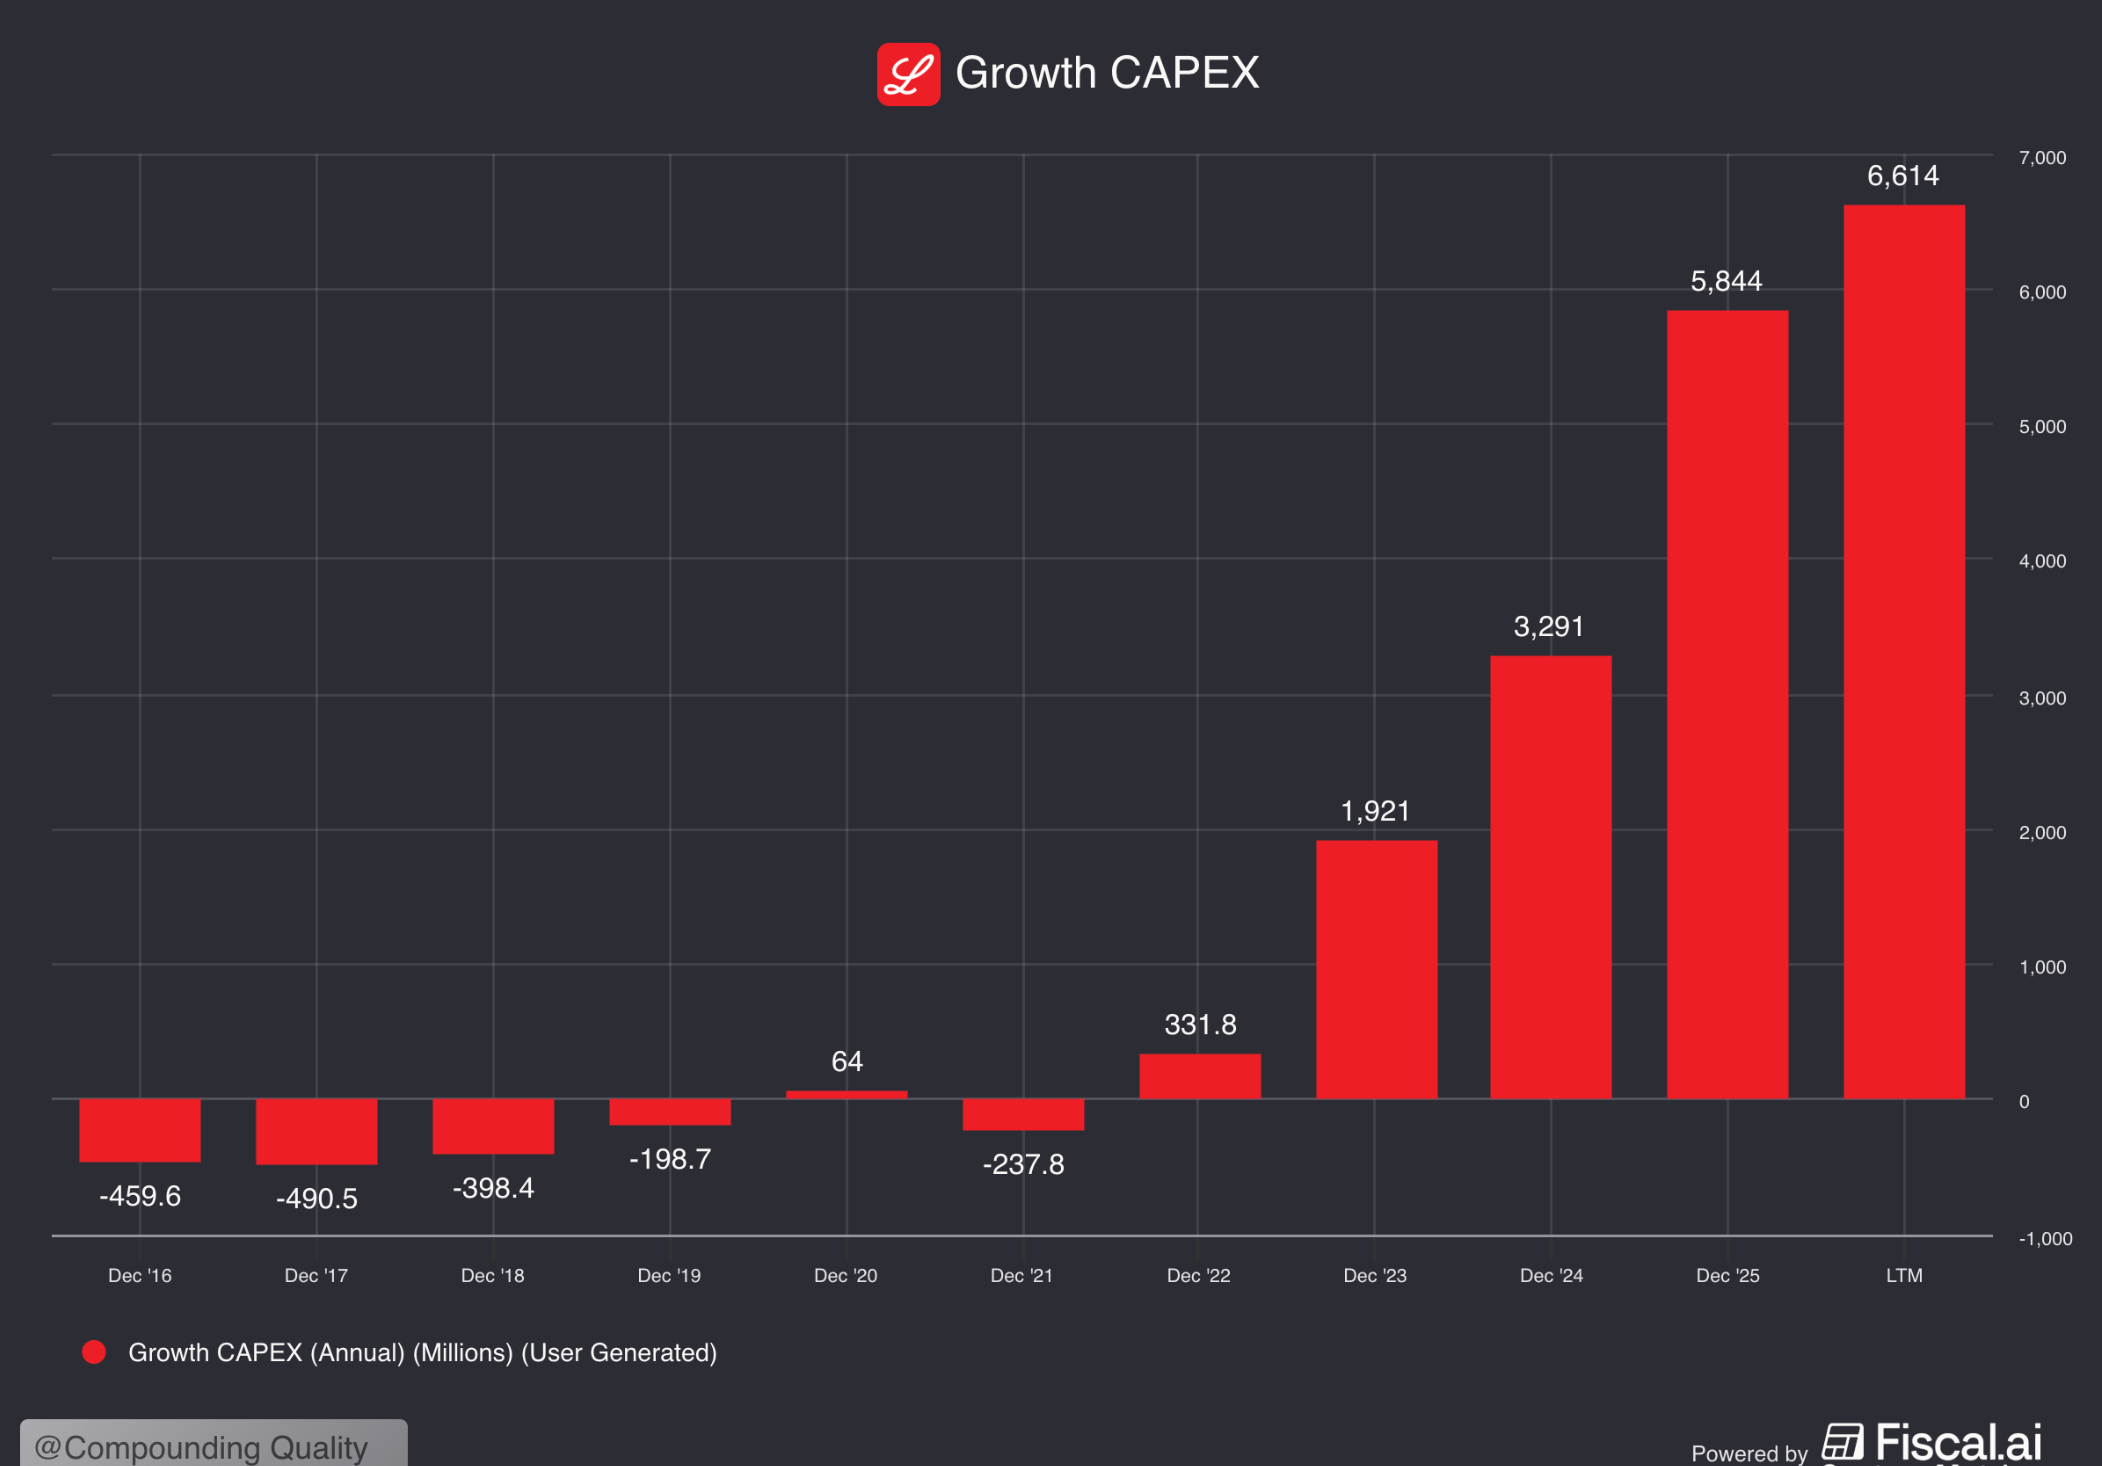
Growth CAPEX: investeringen in nieuwe activa om te groeien
Investeert een bedrijf veel in toekomstige groei? Dan is de growth CAPEX hoog. Maar geen paniek: deze investeringen moeten op lange termijn net veel waarde creëren.
Als vuistregel stellen we dat de maintenance CAPEX van een bedrijf gelijk is aan de Afschrijvingen & Amortisatie.
CAPEX = Maintenance CAPEX + Growth CAPEX
Waarbij:
Maintenance CAPEX = Afschrijvingen & Amortisatie
Growth CAPEX = Totale CAPEX - Afschrijvingen & Amortisatie
Kijken we enkel naar de Maintenance CAPEX, dan zien we dit:
Maintenance CAPEX/Omzet: 2,8% (CAPEX/Omzet < 5%? ✅)
Maintenance CAPEX/Operationele Cash Flow: 10,0% (CAPEX/Operationele CF? < 25% ✅)
Deze cijfers zien er heel gezond uit.
8. Is het bedrijf goed in kapitaalallocatie?
Kapitaalallocatie is de belangrijkste taak van het management.
Zoek bedrijven die het geld van aandeelhouders aan het werk zetten tegen aantrekkelijke rendementen.
Eli Lilly:
Return on Equity (ROE): 87,6% (ROE > 20%? ✅)
Return on Invested Capital (ROIC): 32,5% (ROIC > 15%? ✅)
Eli Lilly’s ROE en ROIC ogen bijzonder aantrekkelijk.
9. Hoe winstgevend is het bedrijf?
Hoe winstgevender het bedrijf, hoe beter.
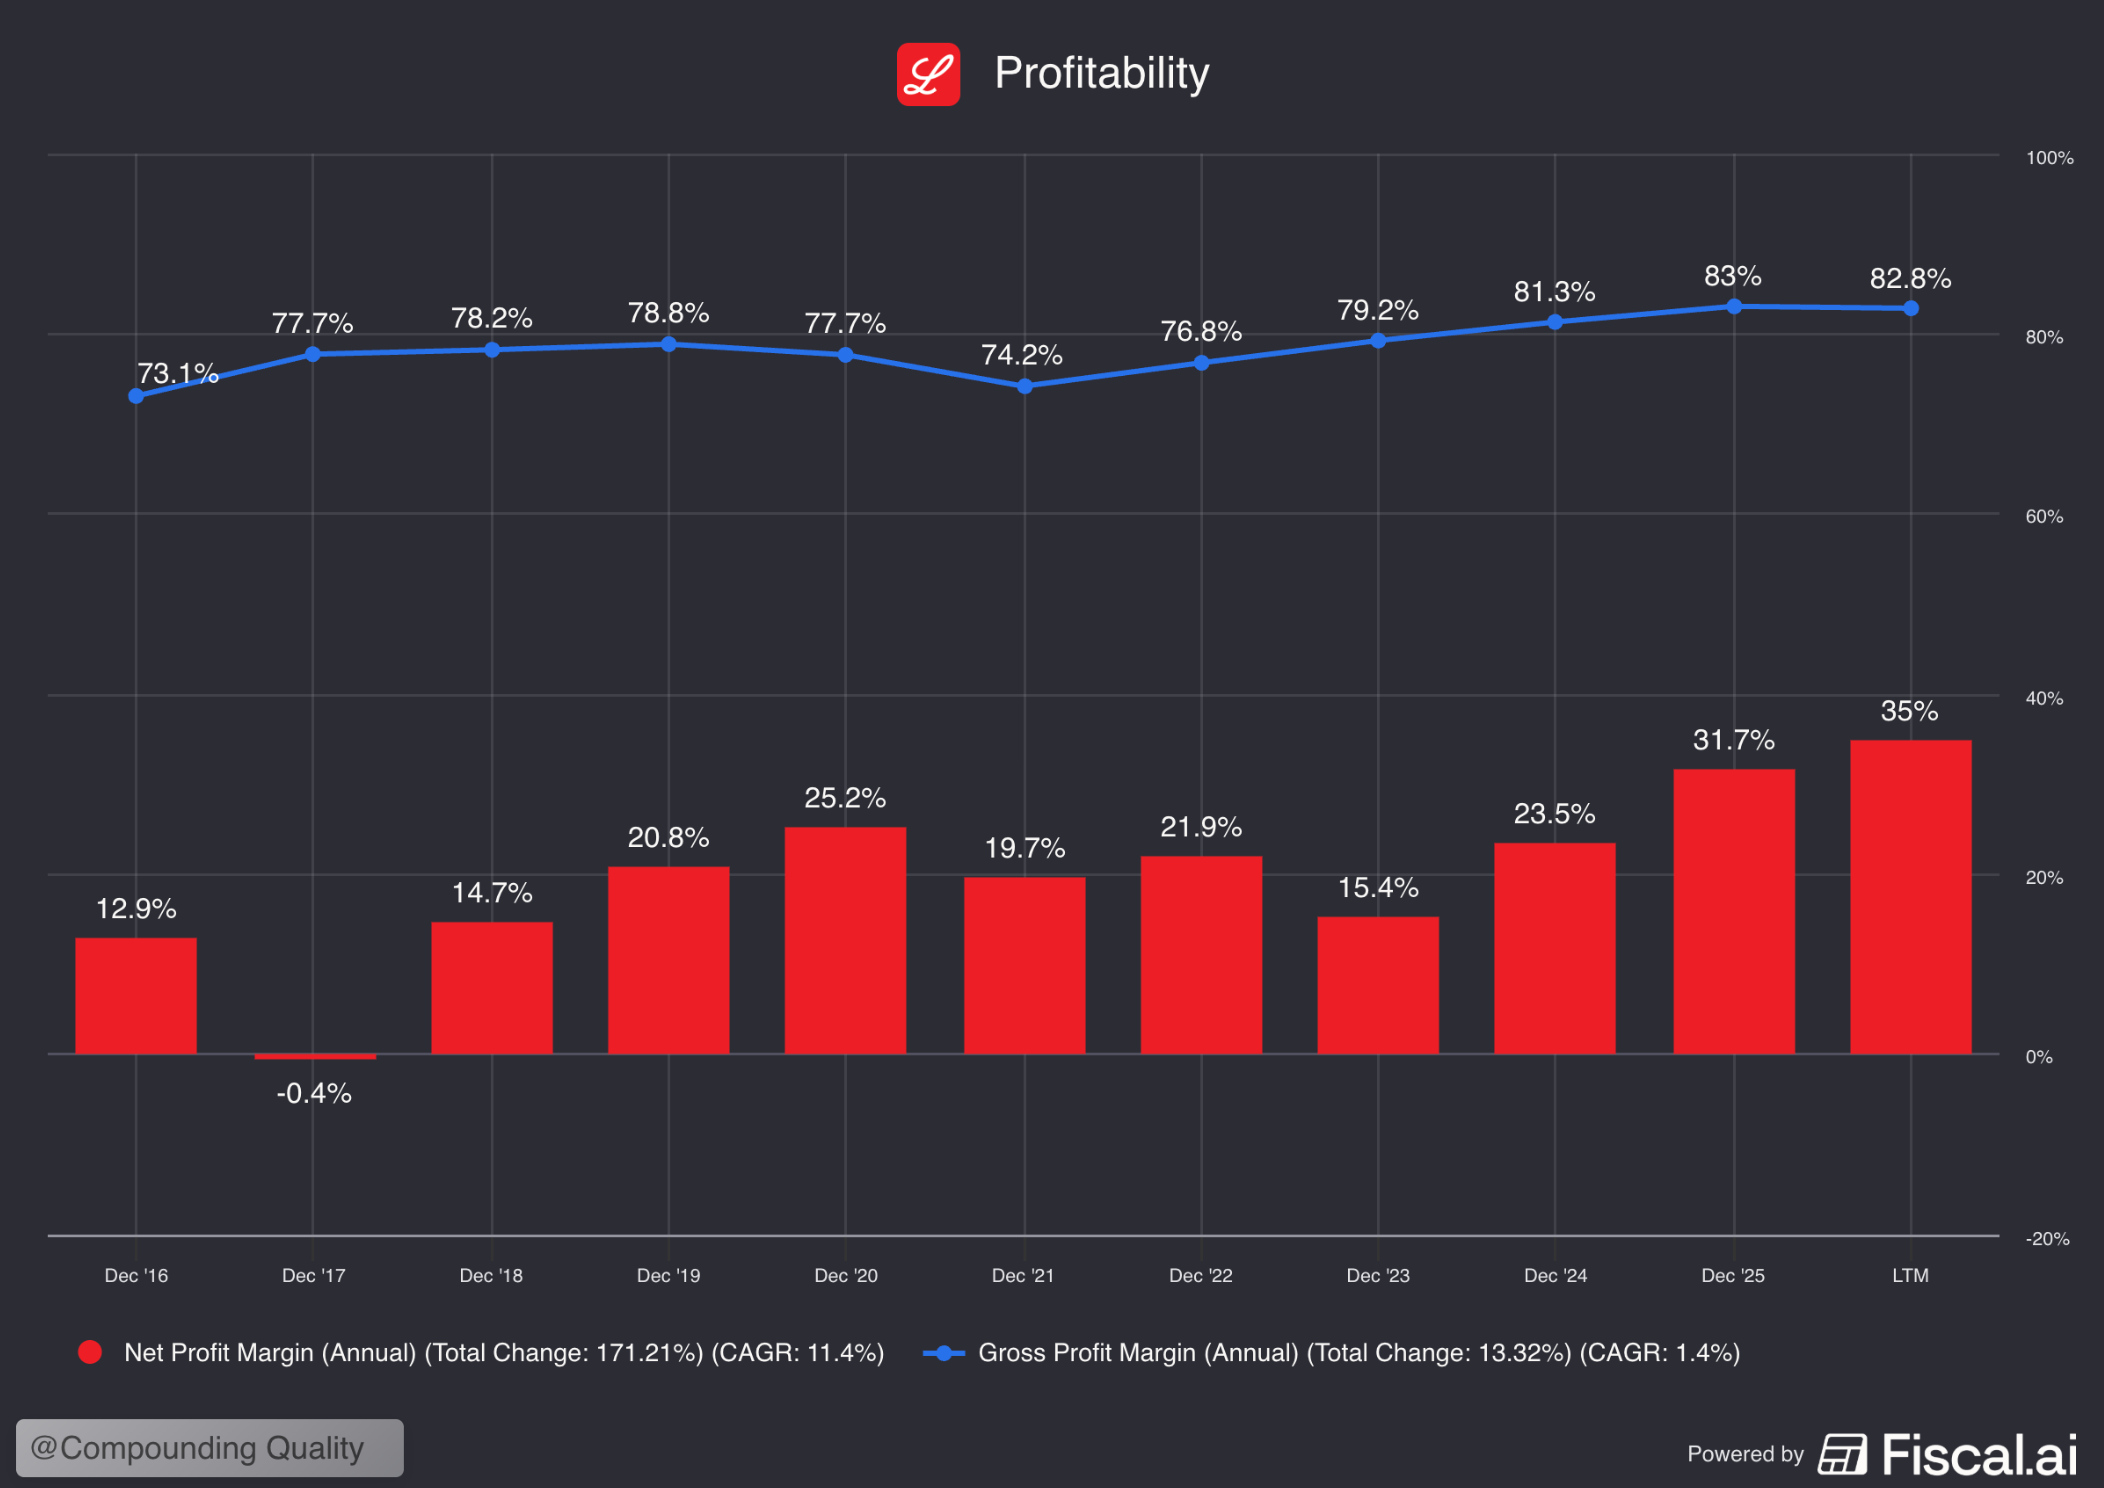
Zo ziet het plaatje voor Eli Lilly eruit:
Brutomarge: 82,8% (Brutomarge > 40%? ✅)
Nettowinstmarge: 35,0% (Nettowinstmarge > 10%? ✅)
10. Gebruikt het bedrijf veel aandelenvergoedingen (Stock-Based Compensation)?
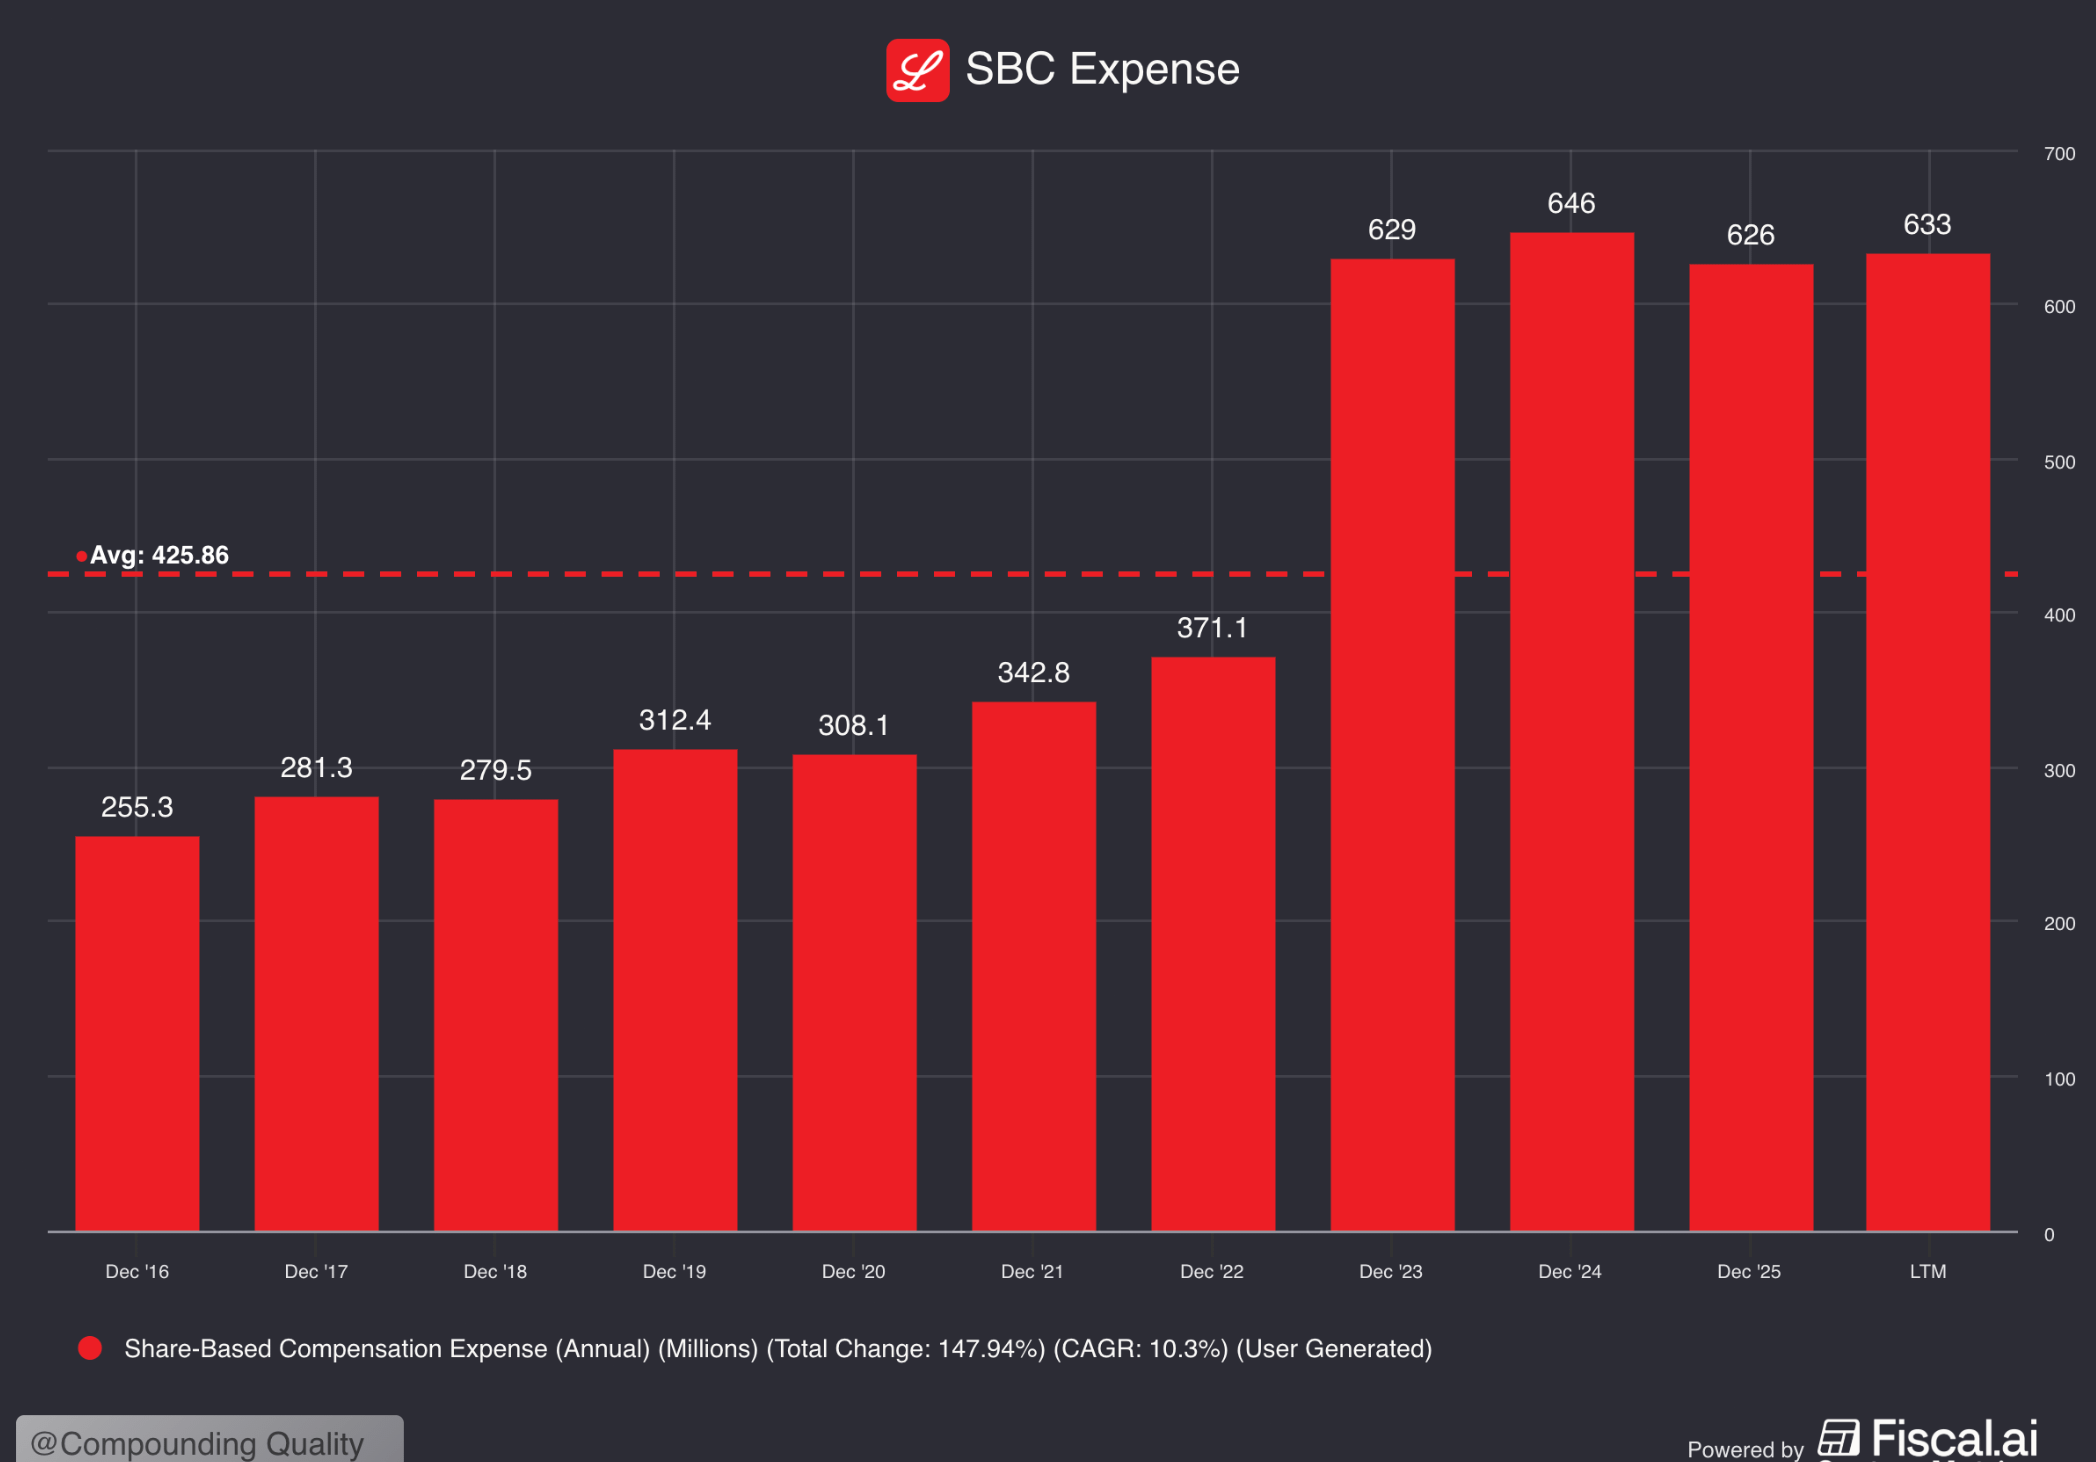
Stock‑based compensation is een kost voor aandeelhouders en moet ook als zodanig behandeld worden.
Eli Lilly:
Aandelencompensatie als % van de nettowinst: 2,5% (SBC/nettowinst < 10%? ✅)
Gemiddelde aandelencompensatie als % van de nettowinst in de afgelopen 5 jaar: 5,8% (SBC/nettowinst < 10%? ✅)
Eli Lilly lijkt weinig aandelenvergoedingen uit te keren.
11. Is het bedrijf in het verleden sterk gegroeid?
We zoeken bedrijven die erin slagen hun omzet en winst per aandeel (EPS) jaarlijks te laten groeien met minstens 5% en 7%.
Eli Lilly:
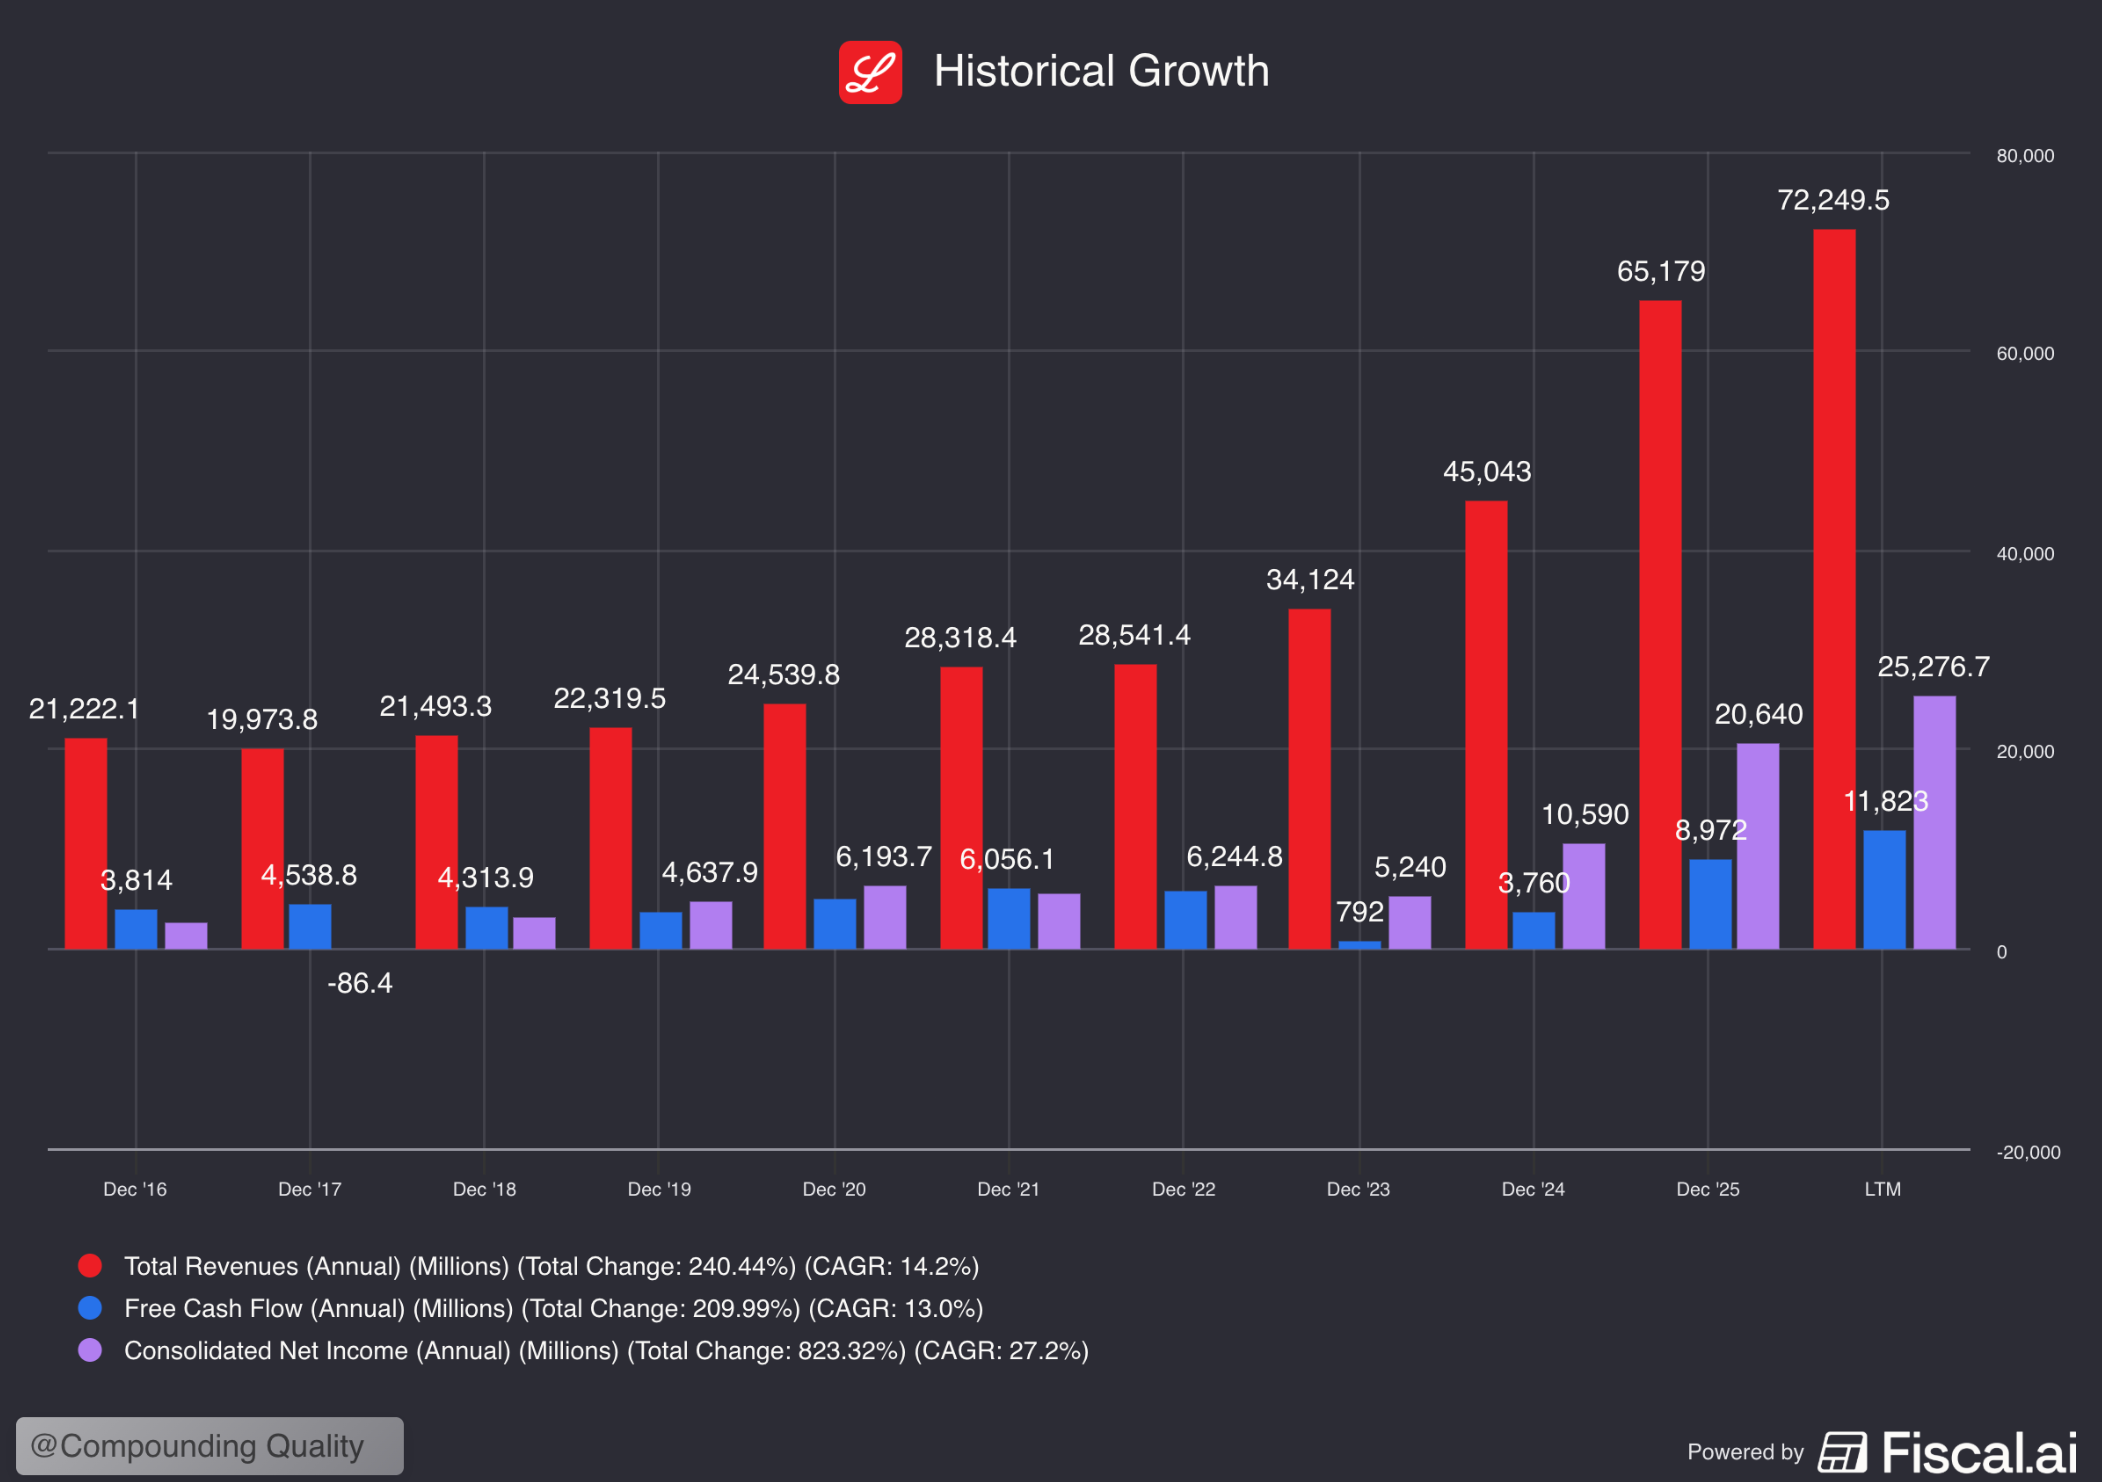
Omzetgroei afgelopen 5 jaar (CAGR): 20,6% (Omzetgroei > 5%? ✅)
Omzetgroei afgelopen 10 jaar (CAGR): 13,0% (Omzetgroei > 5%? ✅)
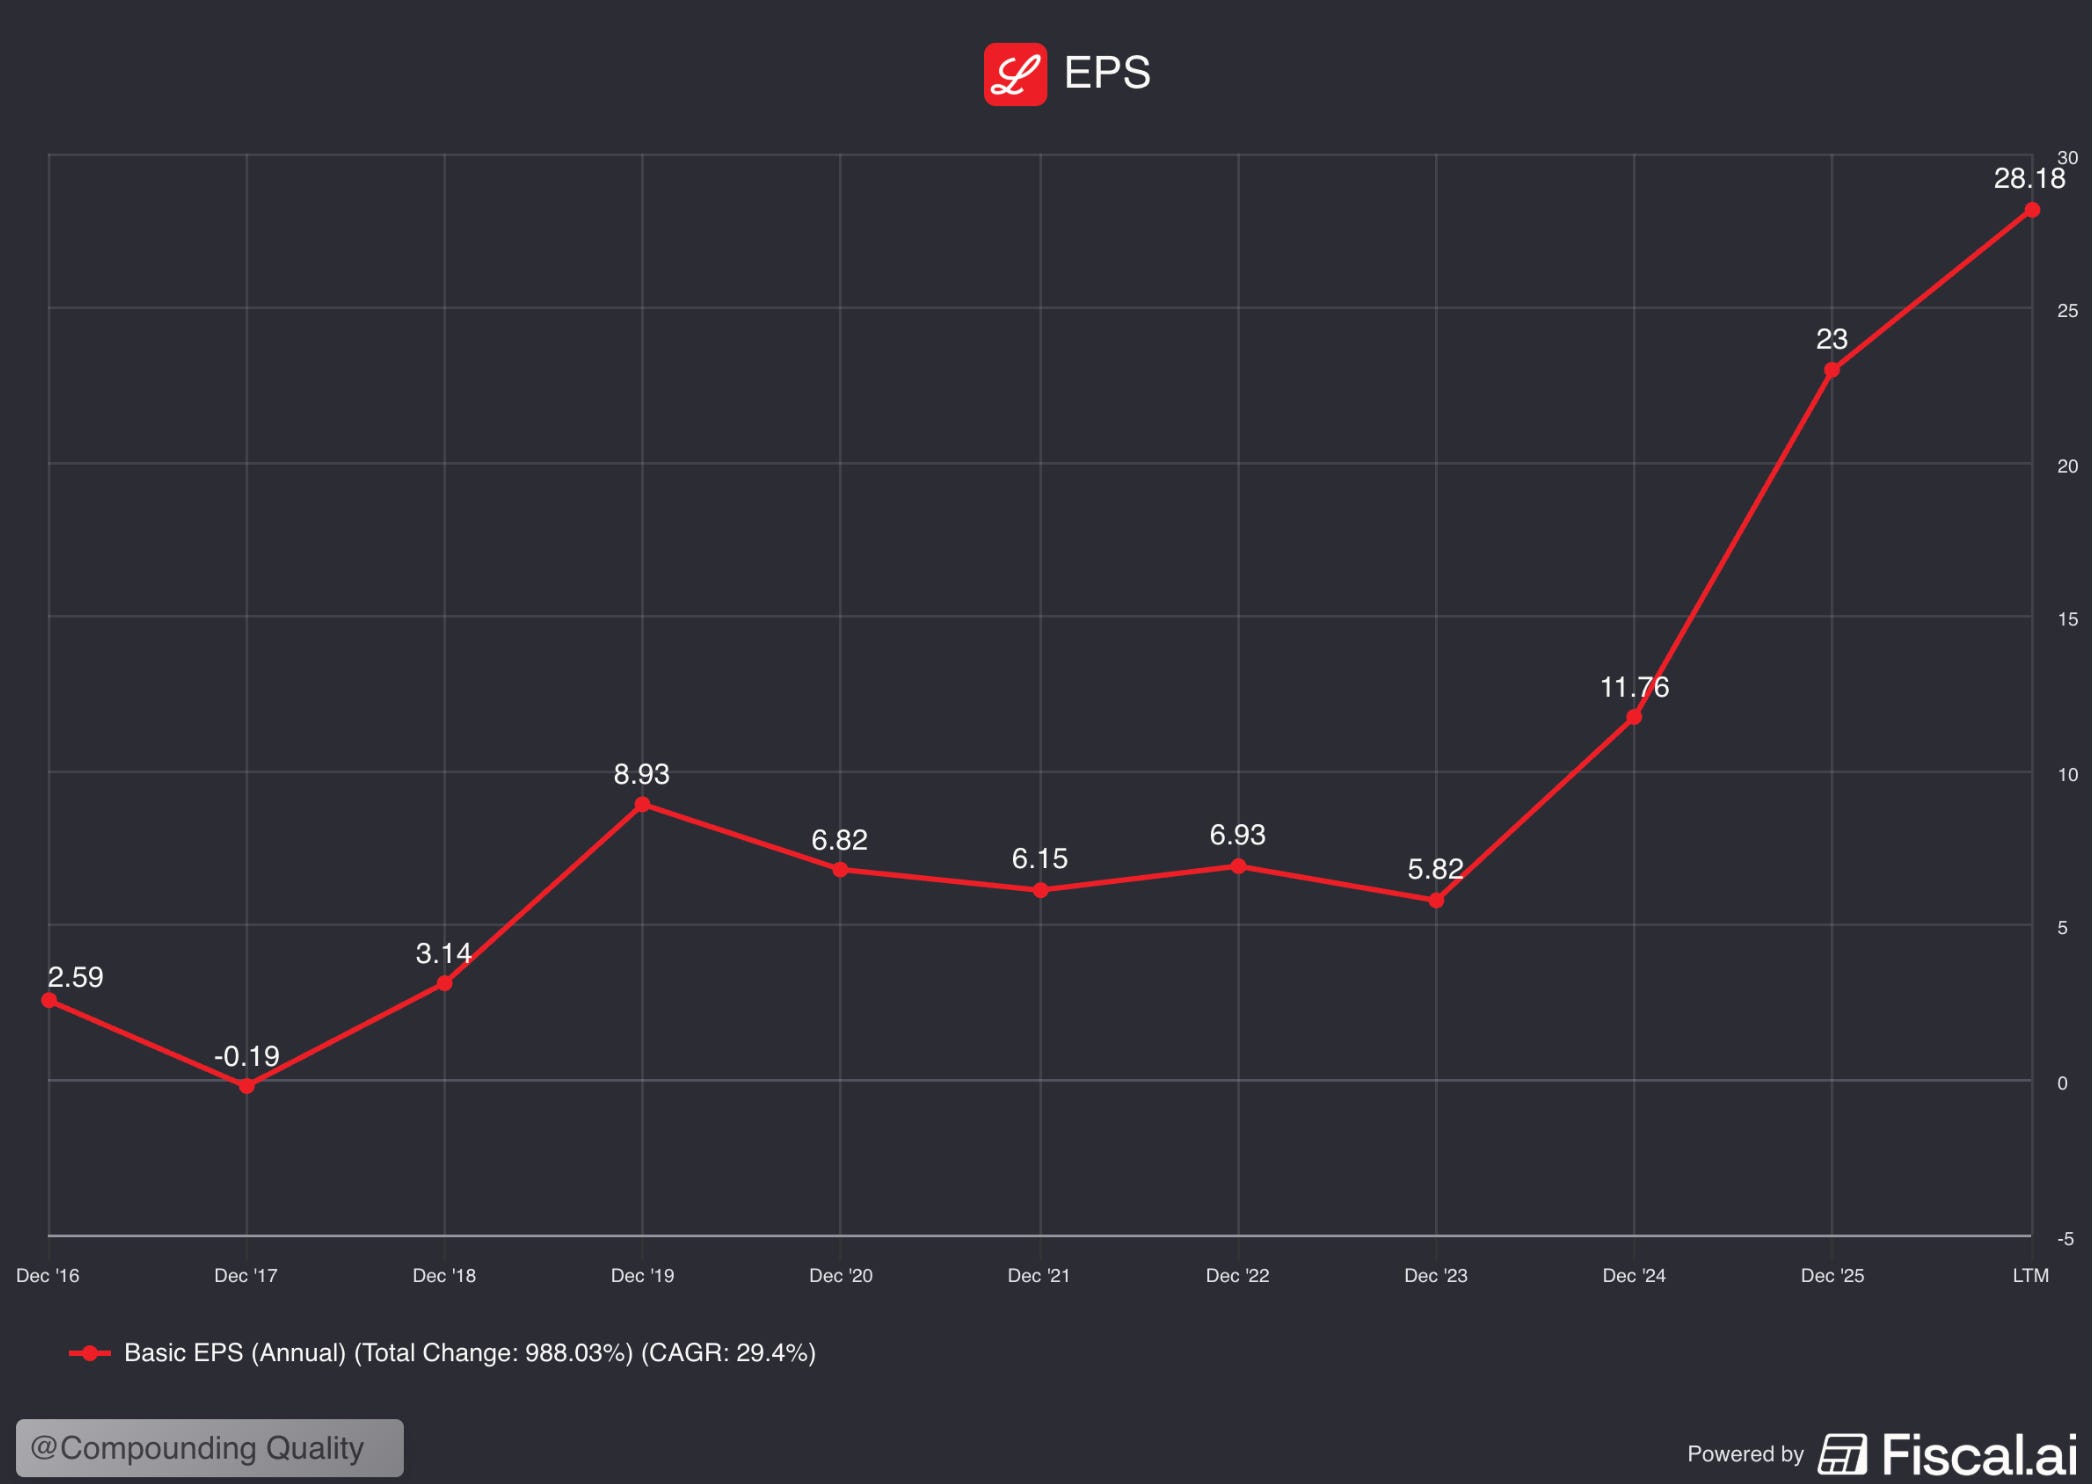
Winstgroei Per Aandeel afgelopen 5 jaar (CAGR): 35,7% (WPA-groei > 7%? ✅)
Winstgroei Per Aandeel afgelopen 10 jaar (CAGR): 27,0% (WPA-groei > 7%? ✅)
Eli Lilly heeft de voorbije tien jaar een indrukwekkend groeiparcours laten zien.
12. Ziet de toekomst er rooskleurig uit?
Je wil beleggen in bedrijven die aantrekkelijk groeien.
Eli Lilly:
Verwachte omzetgroei komende 2 jaar (CAGR): 23,1% (Omzetgroei > 5%? ✅)
Verwachte WPA‑groei komende 2 jaar (CAGR): 32,8% (WPA-groei > 7%? ✅)
Langetermijn‑WPA‑groei (CAGR): 20,4% (WPA-groei > 7%? ✅)
Deze groeiverwachtingen zijn heel optimistisch.
Ik denk dat Eli Lilly op lange termijn zijn WPA met ongeveer 10–15% per jaar kan laten groeien.
13. Is het aandeel correct gewaardeerd?
We gebruiken altijd drie methoden om de waardering van een bedrijf te beoordelen:
Een vergelijking van de Forward PE‑multiple met het historische gemiddelde
Earnings Growth-model
Reverse Discounted Cash‑Flow-model
Een vergelijking van de Forward PE‑multiple met het historische gemiddelde
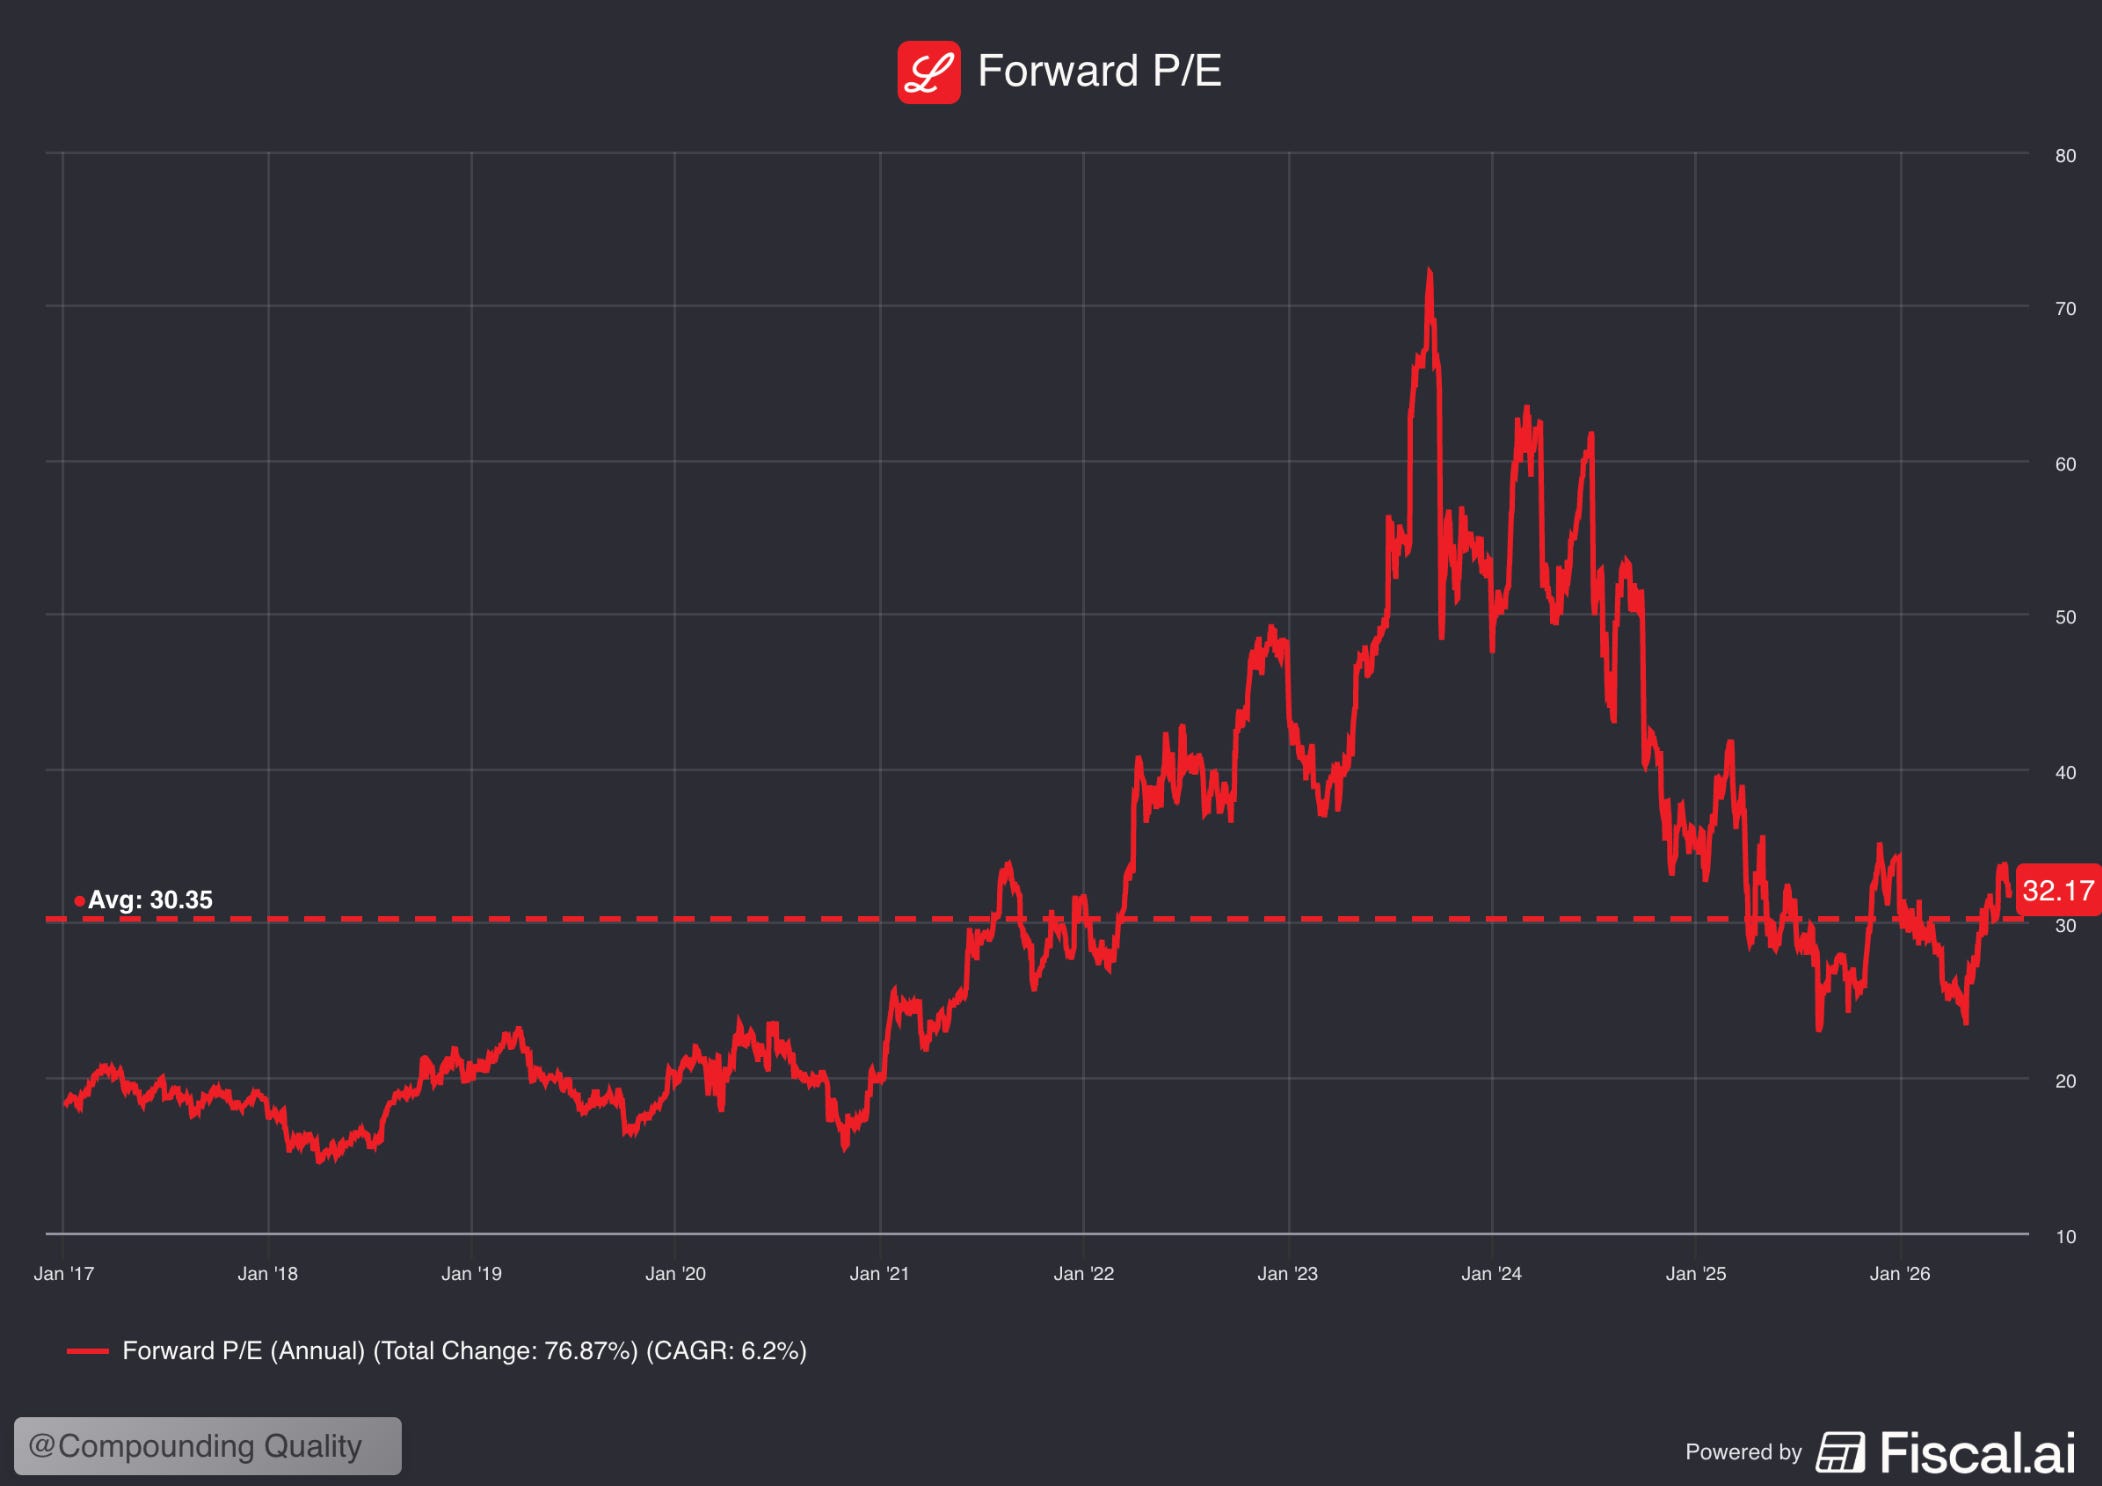
Eli Lilly’s huidige forward PE bedraagt 32,2×, tegenover een 10‑jaarsgemiddelde van 30,3×.
Dat betekent dat de forward multiple vandaag in lijn ligt met de eigen historische waardering.
Earnings Growth-model
Dit model toont het jaarlijkse rendement dat je als belegger kan verwachten.
Hier zijn de assumpties die ik maak:
WPA‑groei: 13% per jaar voor de komende 10 jaar
Dividendrendement: 0,5%
Forward multiple daalt van 32,2× naar 27,0×
Verwachte jaarlijkse return = 13% + 0,5% + 0,1((27x-32,2x)/32,2x) = 11,9%
Reverse DCF
Charlie Munger zei ooit dat je, om een complex probleem op te lossen, het moet omkeren. Draai het om. Draai het altijd om. Draai het probleem om en bekijk het vanuit de tegenovergestelde richting.
Een reverse DCF toont je welke groeiverwachtingen al in de huidige aandelenprijs zijn ingeprijsd.
Daarna beoordeel je zelf of die verwachtingen realistisch zijn.
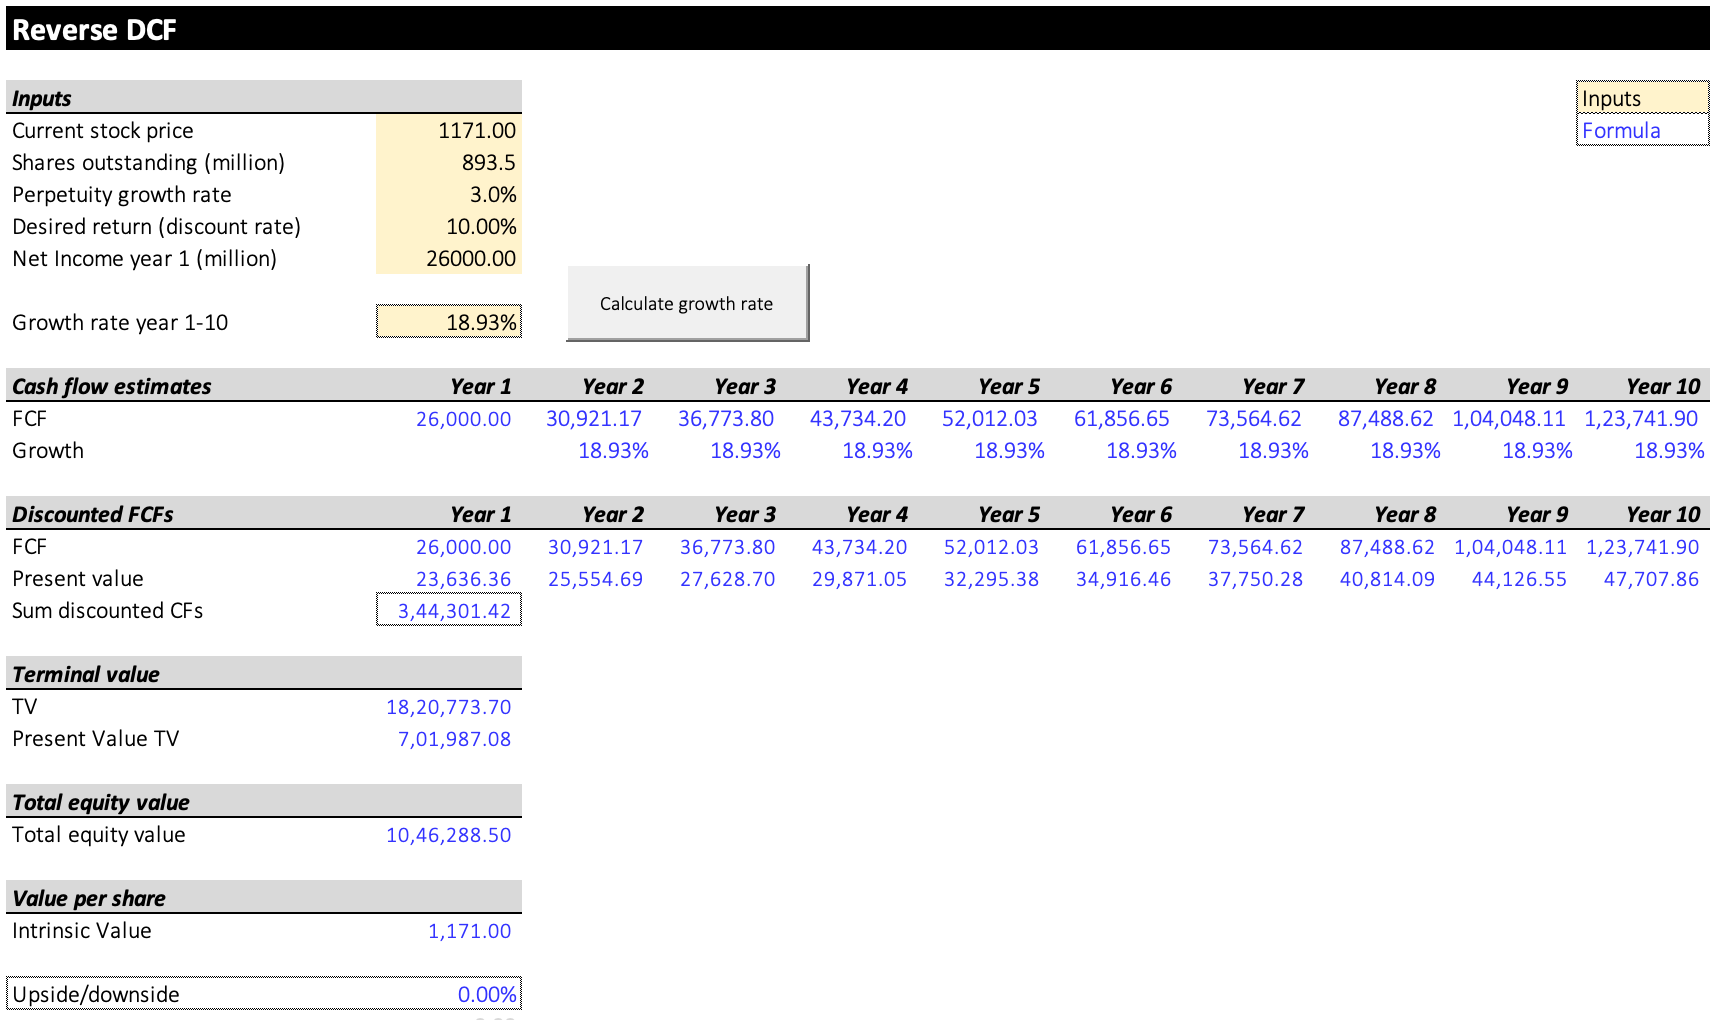
Voor Eli Lilly gebruiken we de nettowinst als benadering van de free cash flow, omdat het bedrijf vandaag nog zwaar investeert in toekomstige groei.
De verwachte nettowinst in 2026 bedraagt €26,0 miljard.
Eli Lilly heeft momenteel 893,5 miljoen uitstaande aandelen.
Onder deze aannames toont onze reverse DCF‑analyse dat Eli Lilly zijn free cash flow met 18,9% per jaar moet laten groeien om aandeelhouders een jaarlijks rendement van 10% te bezorgen.
Dat is een uitzonderlijk hoge groeiverwachting.
Er is geen ruimte voor fouten (geen margin of safety).
Eli Lilly:
Forward PE: 32,2x (Lager dan het 10‑jaarsgemiddelde van 29,7x? ✅)
Earnings Growth-model: 11,9% (Jaarlijks rendement > 10%? ✅)
FCF-Groei Reverse DCF: 18,9% (Realistische groeiverwachtingen? ❌)
De conclusie? De waardering van Eli Lilly is heel hoog.
14. Owner’s earnings
Op lange termijn volgen aandelenkoersen meestal de Owner’s Earnings van een bedrijf (WPA‑groei + dividendrendement).
Daarom willen we beleggen in bedrijven die hun Owner’s Earnings mooi kunnen doen aandikken.
Eli Lilly voldoet ruimschoots aan dat criterium.
Eli Lilly:
CAGR owner’s earnings (5 jaar): 36,2% (CAGR owner’s earnings > 12%? ✅)
CAGR owner’s earnings (10 jaar): 27,5% (CAGR owner’s earnings > 12%? ✅)
De owner’s earnings van Eli Lilly zijn de afgelopen jaren uitzonderlijk sterk gegroeid.
15. Waardecreatie
We willen beleggen in bedrijven die het op lange termijn goed doen op de beurs.
Idealiter heeft een bedrijf meer dan 12% per jaar opgeleverd voor aandeelhouders sinds de beursgang.
Zo ziet de performance van Eli Lilly eruit:
YTD: +7,6%.
5‑jaar CAGR: +39,3%.
CAGR sinds IPO: +14,1%.
Er zijn maar weinig bedrijven die de S&P 500 eruit kunnen laten zien als een vlakke lijn.
Kwaliteitsscore
Tot slot brengen we alles samen en geven we het bedrijf een totale kwaliteitsscore.
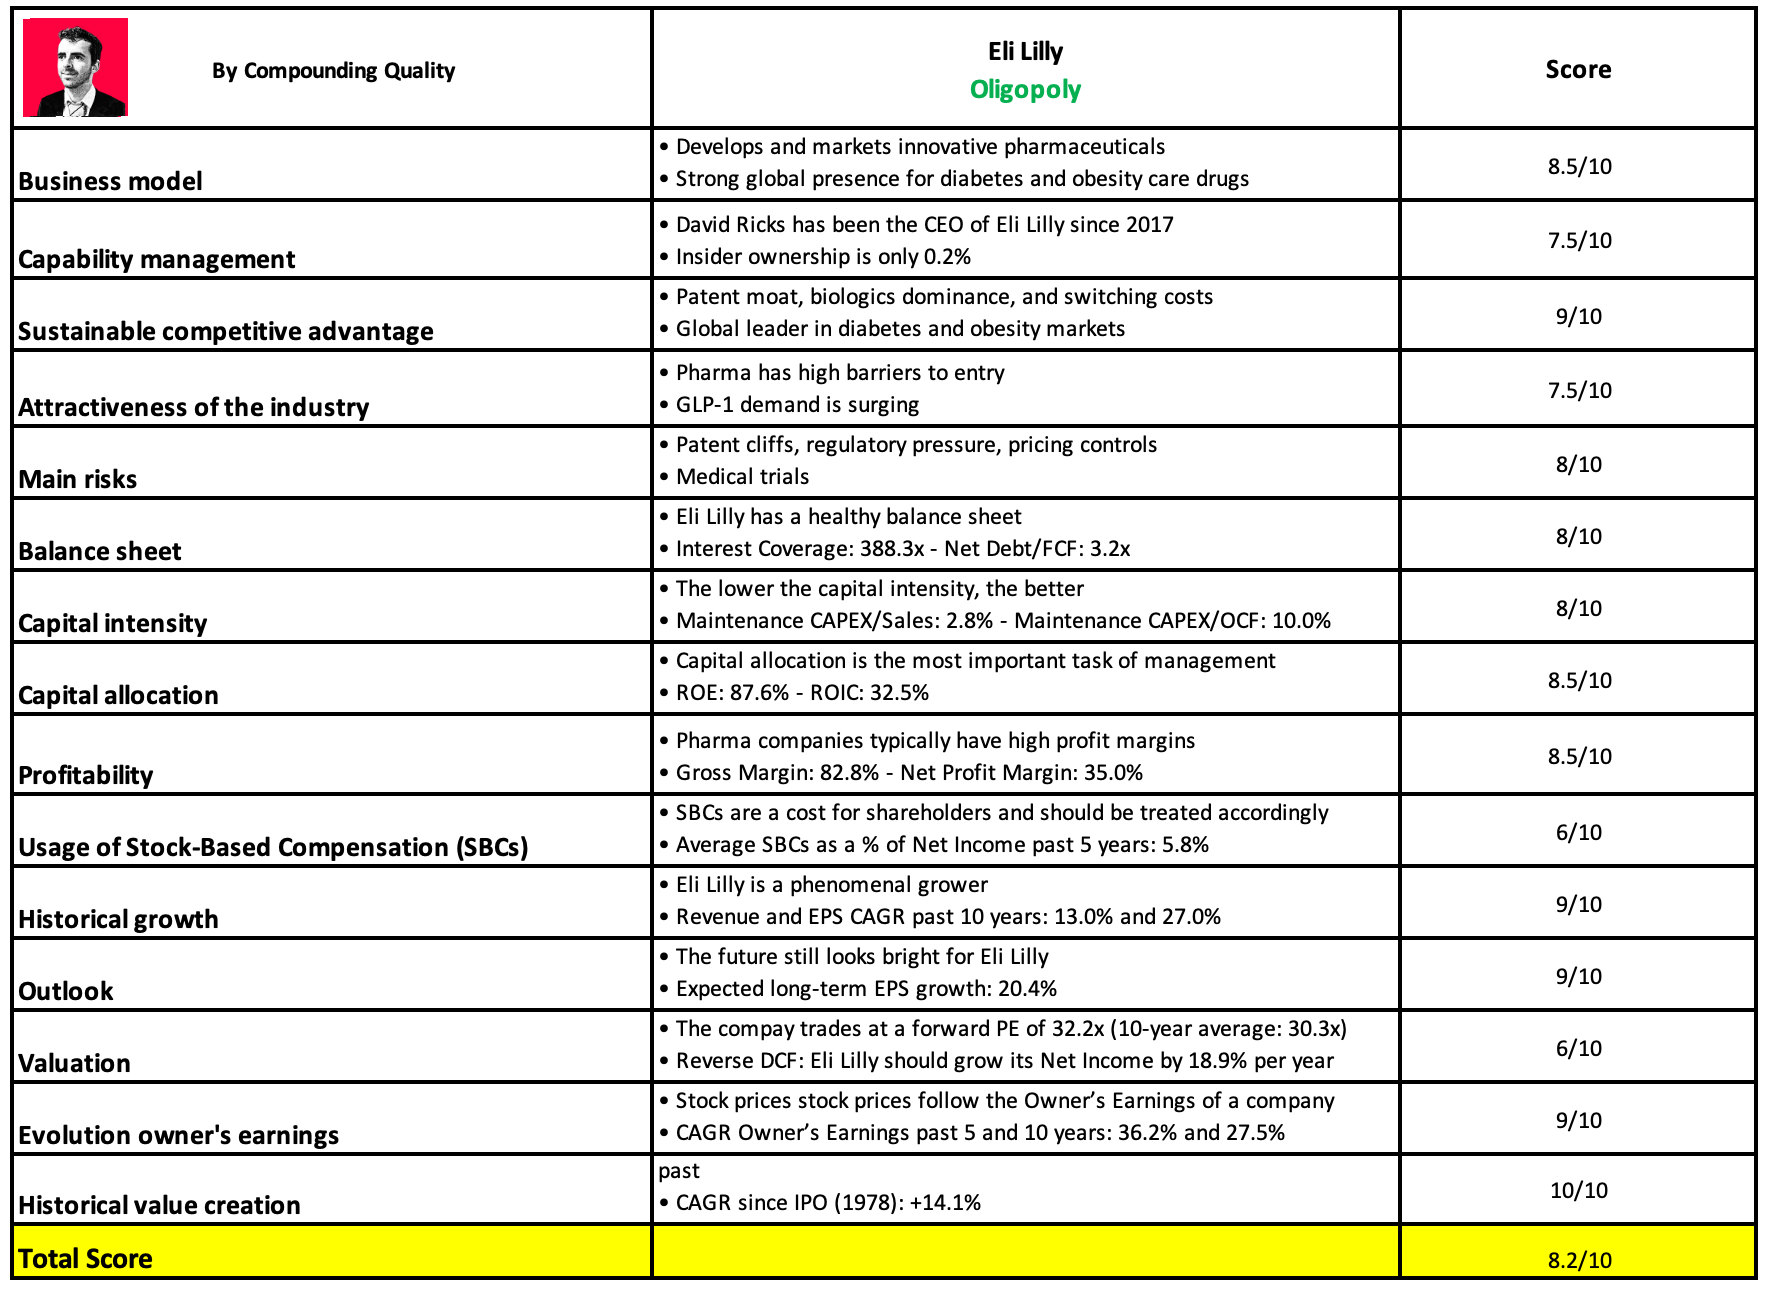
Zoals je in de tabel hieronder ziet, krijgt Eli Lilly een totale kwaliteitsscore van 8,2/10.
De les van vandaag?
Eli Lilly is een fenomenaal bedrijf. Maar op dit moment vinden we het te duur.
Welke bedrijven we dan wel interessant vinden?
De aandelen in onze portefeuille uiteraard.
Ontdek hier alles wat je moet weten:

Beleggen in de beste bedrijven ter wereld
Pieter
Gebruikte bronnen
Lynx: Maak een rekening aan en krijg €150 transactietegoed.
Fiscal.ai: Financiële data
Volkswagen: Pieter als ambassadeur van Volkswagen
Thanks for the interesting analysis! I have been building up a substantial position in Novo Nordisk. Of course, it has some challenges, but the valuation is very attractive in my perspective. It is ridiculous the company is priced now at pre-Ozempic levels.
What do you think?